Actas de la Fed elevan la presión global: Argentina navega entre la cautela cambiaria y la volatilidad bursátil
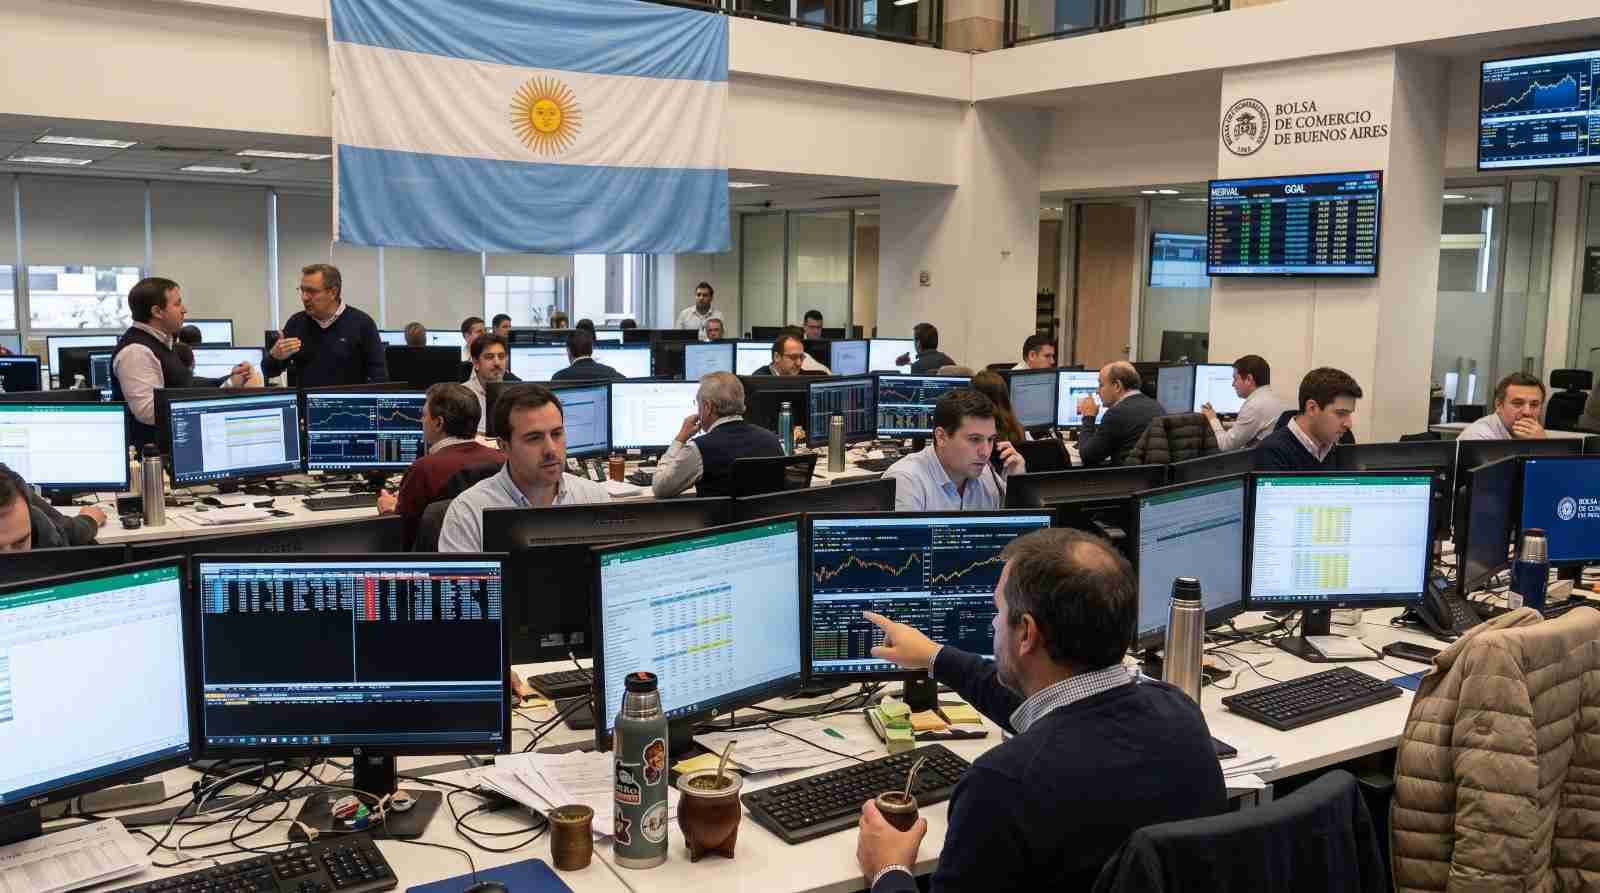
Las actas recientes de la Reserva Federal de EE.UU. han confirmado una postura monetaria restrictiva, proyectando tasas de interés elevadas por más tiempo y provocando una ola de ventas en los mercados globales. Esta situación ha impactado fuertemente a las acciones y materias primas a nivel mundial. En Argentina, el Merval sufrió una de las mayores caídas, mientras que los bonos en dólares mostraron mayor estabilidad y el tipo de cambio se mantuvo relativamente en calma. Sin embargo, el riesgo país repuntó, y la economía presenta datos contradictorios entre la recesión y el repunte de la actividad en algunos sectores, lo que genera un escenario de cautela y análisis profundo para los inversores.
Las recientes actas de la Reserva Federal de Estados Unidos han resonado con fuerza en los mercados financieros globales, redefiniendo las expectativas de los inversores y acentuando la volatilidad. La postura del organismo central estadounidense, que anticipa tasas de interés elevadas por un período más prolongado debido a la persistencia inflacionaria, ha desencadenado una "marea roja" que afectó a la mayoría de los activos de riesgo a nivel mundial, desde las acciones hasta las materias primas. Este escenario complejo obliga a una reevaluación de las estrategias de inversión, especialmente en economías emergentes como la argentina.
Contexto Macroeconómico Global: La Fed y el fantasma de la recesión
El núcleo de la inquietud global reside en la determinación de la Fed de combatir la inflación, a pesar de las posibles consecuencias sobre el crecimiento económico. Los comentarios de los directores de las Fed estatales han disipado cualquier esperanza de un giro dovish, consolidando la perspectiva de futuras alzas en la tasa base. Esta política de ajuste monetario se traduce en un dólar más fuerte, encareciendo el financiamiento global y drenando liquidez de los mercados emergentes. La curva de rendimiento de los bonos del Tesoro de EE.UU. refleja esta tensión, con las tasas de largo plazo experimentando aumentos significativos, acercando la tasa hipotecaria al 8% anual, niveles no vistos desde la crisis de las puntocom e incluso superando los de 2008. Este panorama de endurecimiento financiero global es un catalizador para la aversión al riesgo, impulsando a los inversores hacia activos más seguros y fortaleciendo al dólar frente a las principales divisas, como el euro, que ha caído a mínimos de 17 meses.
El impacto no se limita a las divisas y la renta fija. Las bolsas de valores y las materias primas han sentido la presión. El petróleo, los granos y los metales han experimentado caídas, reflejando tanto la expectativa de una menor demanda global ante un posible enfriamiento económico como el efecto del dólar fuerte. Este cóctel de factores globales crea un telón de fondo desafiante para la estabilidad financiera en cualquier geografía, y Argentina no es una excepción.
La Peculiaridad Argentina: Entre la recesión y la resiliencia
Dentro de este entorno global adverso, Argentina presenta un cuadro de contrastes. Mientras el Merval sufrió una de las caídas más pronunciadas a nivel mundial (un 2,5%), y las ADRs argentinas en Nueva York registraron descensos de hasta el 5% (Bioceres, BBVA, Supervielle, Cresud, Macro, Edenor, YPF, TGS y Galicia), los bonos argentinos denominados en dólares mostraron una notable resistencia, cerrando con escasa variación. Esta divergencia sugiere una evaluación diferenciada por parte de los inversores entre la renta variable local, más sensible al riesgo global y a las perspectivas económicas internas, y la renta fija, que podría estar reflejando ya precios de castigo o expectativas de recuperación a más largo plazo.
En el plano macroeconómico local, la situación también es ambivalente. Por un lado, el Relevamiento de Expectativas de Mercado (REM) ya señalaba una recesión. Por otro lado, el INDEC sorprendió con datos de agosto que muestran un aumento mensual en la producción industrial (1,9%) y la construcción (0,4%), e incluso un repunte del 4,5% en despachos de cemento en septiembre, el nivel más alto en el gobierno actual. Esta dicotomía entre la percepción de recesión y ciertos indicadores de actividad económica genera incertidumbre sobre la trayectoria real de la economía. El equipo económico, en un intento por impulsar la actividad, ha implementado medidas como la segunda tanda de fondos del Fondo de Garantía de Sustentabilidad (FGS) del ANSES para crédito, buscando dinamizar la construcción y otros sectores.
La pax cambiaria ha sido otro de los fenómenos destacados en Argentina. A pesar de la apreciación generalizada del dólar a nivel global y en la región (Brasil, Chile, México), los tipos de cambio en Argentina, incluyendo el blue y los financieros (MEP, CCL), mostraron movimientos acotados, con el Banco Central logrando comprar US$ 45 millones en el mercado y sumar US$ 11 millones a las reservas. Esta estabilidad cambiaria relativa, en un contexto de alta inflación y controles, contrasta fuertemente con la volatilidad de otros activos y podría ser vista como una calma precaria.
Sin embargo, la resiliencia de los bonos y la estabilidad cambiaria no eliminan los riesgos subyacentes. El riesgo país argentino, a pesar de la baja variación en los bonos, repuntó 13 unidades hasta los 586 puntos básicos, señal de que los inversores internacionales aún perciben un nivel elevado de incertidumbre y riesgo soberano, lo que limita el acceso a financiamiento externo y encarece el crédito para el sector privado.
Qué significa para los inversores
Para los inversores, el escenario actual exige una estrategia matizada. La persistencia de tasas altas a nivel global, impulsada por la Fed, continuará ejerciendo presión sobre los mercados emergentes. Esto implica que las acciones locales, especialmente aquellas que cotizan como ADRs, seguirán siendo vulnerables a la aversión al riesgo global y a la liquidez en dólares. La prudencia es clave en el segmento de renta variable, donde la búsqueda de valor debe ir acompañada de un análisis exhaustivo de la solidez financiera de cada compañía.
En renta fija, la relativa estabilidad de los bonos argentinos, a pesar del aumento del riesgo país, podría ofrecer oportunidades para inversores con mayor tolerancia al riesgo que busquen rendimientos. Sin embargo, es fundamental monitorear de cerca la política económica interna y la capacidad del país para generar dólares genuinos que sustenten el repago de la deuda. La pax cambiaria, si bien genera un respiro, no resuelve los desequilibrios estructurales y podría ser frágil ante shocks externos o cambios en la política monetaria local.
La contracción en los precios de las materias primas también es un factor a considerar, ya que afecta directamente la balanza comercial argentina y la capacidad del Banco Central para acumular reservas, lo que a su vez impacta la confianza en la estabilidad macroeconómica. En este entorno, la diversificación y la gestión activa del riesgo se vuelven imprescindibles para navegar un mercado que oscila entre la influencia de decisiones globales y las complejidades de la economía local.