Adecoagro en la Encrucijada de la Valoración: La Expansión en Fertilizantes Impulsa el Potencial Latente
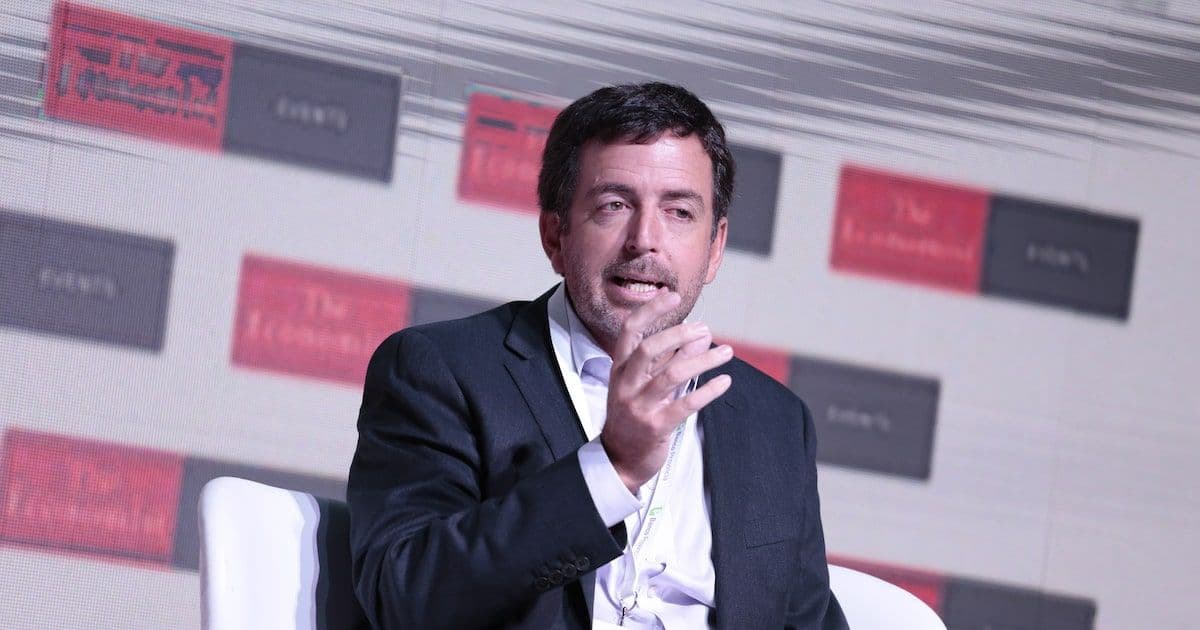
Adecoagro se encuentra en una fase de transformación estratégica, con su CEO, Mariano Bosch, señalando que el mercado subestima el valor real de la empresa, especialmente tras su significativa expansión en el sector de fertilizantes. La adquisición de Profertil y los planes de duplicar su capacidad de producción en Argentina, un país con vastas reservas de gas, posicionan a la compañía para capitalizar la fuerte demanda regional. Aunque las acciones han mostrado un crecimiento, su valoración actual y las opiniones mixtas de los analistas contrastan con la confianza de inversores institucionales como Tether, sugiriendo un potencial de revalorización en el mediano plazo.
La agropecuaria argentina Adecoagro (AGRO) se encuentra en un momento definitorio, con su CEO, Mariano Bosch, expresando una persistente frustración por la aparente desconexión entre el valor intrínseco de la compañía y el precio de sus acciones en el mercado. A pesar de una notable triplicación del EBITDA ajustado en períodos recientes y una transformación estratégica, el papel de Adecoagro cotiza por debajo de los 11 dólares en Nueva York, lejos de su máximo histórico de 16 dólares. Esta dinámica plantea una pregunta clave para los inversores: ¿el mercado está subestimando el profundo cambio estructural y las oportunidades de crecimiento de la compañía, o existen factores de riesgo que justifican esta cautela?
La Apuesta Estratégica: Fertilizantes como Nuevo Motor de Crecimiento
El catalizador más significativo de esta transformación es la incursión decidida de Adecoagro en el negocio de fertilizantes. La adquisición de Profertil, que pasó de no aportar al balance a representar el 35% de la facturación en el último año, marca un hito. Esta estrategia se fundamenta en una sólida lógica económica: Argentina y la región son importadores netos de fertilizantes nitrogenados, con una demanda anual de urea que supera con creces la producción local (10 millones de toneladas de consumo frente a 1.3 millones de producción). La ventaja competitiva de Argentina reside en sus vastas reservas de gas natural, el insumo principal para la producción de urea, lo que asegura una fuente de costos estable y potencialmente competitiva a largo plazo.
La visión de Adecoagro no se detiene en la actual capacidad. La compañía planea una inversión ambiciosa de entre 1.500 y 2.000 millones de dólares para duplicar la capacidad de producción de la planta de Profertil en Bahía Blanca. Este proyecto, que se prevé presentar al Régimen de Incentivo para Grandes Inversiones (RIGI) hacia finales de 2026 o principios de 2027, subraya el compromiso de la empresa con la expansión en un sector estratégico. No obstante, la competencia ya se vislumbra con la entrada de Pampa Energía (PAMP) a través de Pampa Fértil, un proyecto de 2.700 millones de dólares que también ha recibido el visto bueno del RIGI, señalando un panorama de mayor oferta y competencia en el futuro.
El Enigma de la Valoración y la Confianza de los Inversores Institucionales
El rendimiento de las acciones de Adecoagro ha sido positivo en el último año, con un incremento de más del 40%, y un 36% en lo que va del año, lo que demuestra cierto reconocimiento del mercado. Sin embargo, el precio actual se mantiene por debajo del promedio de los objetivos de analistas, que se sitúa en 13.38 dólares, implicando un retorno potencial del 24%. Las recomendaciones de los analistas son variadas, con una mayoría optando por 'mantener', lo que refleja la ambigüedad que rodea la percepción del valor.
Curiosamente, la compañía ha atraído la atención de inversores institucionales de peso. Tether, la emisora de la stablecoin USDT, se convirtió en accionista mayoritario en 2025, elevando su participación a entre el 51% y el 70% mediante una oferta pública a 12.41 dólares por acción. La presencia de un inversor como Tether, que según Bosch está "convencido del plan", aporta un fuerte voto de confianza en la estrategia de la empresa. Adicionalmente, fondos como Discovery Capital Management, de Rob Citrone, han incrementado su posición en Adecoagro, lo que sugiere que algunos actores del mercado sí ven un valor latente.
Contexto Regional y Diversificación
Más allá de los fertilizantes, Adecoagro mantiene una estrategia de diversificación y consolidación en la región. La adquisición del ingenio Caarapó en Brasil a Raízen por 148 millones de dólares en julio, expandiendo su presencia en el sector azucarero, refuerza su postura como un actor agroindustrial relevante en Sudamérica. Este enfoque multigeográfico (Argentina, Brasil, Uruguay) permite a la compañía mitigar ciertos riesgos específicos de cada país, aunque Bosch prefiere dejar la evaluación del riesgo político a los expertos del mercado.
Implicaciones para los Inversores
Para los inversores, Adecoagro presenta una propuesta de valor compleja. Por un lado, la fuerte expansión en el sector de fertilizantes, respaldada por la demanda regional y el acceso a gas, representa una oportunidad significativa de crecimiento y una reconfiguración de sus flujos de ingresos. La confianza de inversores institucionales de gran calibre sugiere que hay un argumento sólido para una revalorización. Por otro lado, la "frustración" de Bosch con la valoración actual del mercado indica que factores como el riesgo país percibido, la ejecución de grandes inversiones y la competencia emergente son consideraciones importantes. Aquellos que busquen exposición a un actor agroindustrial diversificado y con una clara senda de crecimiento estratégico en un segmento clave podrían encontrar en Adecoagro una oportunidad, siempre y cuando estén dispuestos a sopesar los riesgos inherentes a las economías de la región y a la ejecución de proyectos de gran escala. La clave será monitorear la evolución del proyecto Profertil y la materialización de sus beneficios, así como la dinámica competitiva en el sector de fertilizantes.