Argentina: Apoyo de EE.UU. y Viento de Cola Brasileño Fortalecen Estrategia Anti-Devaluación
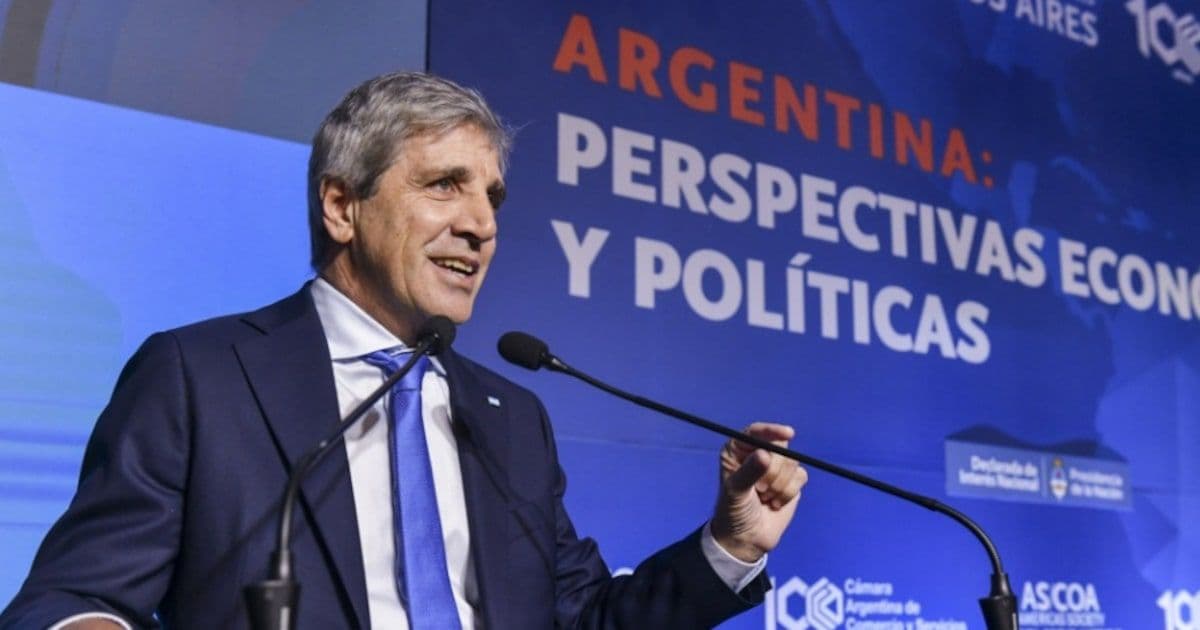
Argentina ha recibido un doble espaldarazo estratégico para su política de no devaluación, con la posible reactivación de una línea de swap de US$20.000 millones por parte del Tesoro estadounidense y una favorable apreciación del real brasileño tras las recientes elecciones. Este apoyo externo refuerza la capacidad del ministro Luis Caputo para defender la estabilidad cambiaria y mejora la competitividad del país sin recurrir a un salto discreto del tipo de cambio. Sin embargo, la persistente tendencia regional de rechazo a los oficialismos introduce un factor de riesgo político a largo plazo, obligando a los inversores a sopesar la estabilidad económica actual frente a la volatilidad electoral inherente a América Latina.
Argentina: Apoyo de EE.UU. y Viento de Cola Brasileño Fortalecen Estrategia Anti-Devaluación
La política económica del gobierno argentino, liderada por el ministro Luis Caputo, ha reafirmado su compromiso inquebrantable con la no devaluación del tipo de cambio como pilar central para la recuperación de la competitividad. En un escenario de alta volatilidad y expectativas encontradas, esta postura ha recibido un doble espaldarazo estratégico, proveniente tanto de Washington como de la dinámica política regional, específicamente Brasil. Estos desarrollos no solo brindan oxígeno a la administración actual, sino que también redibujan parcialmente el panorama de riesgo y oportunidad para los inversores en activos argentinos y de la región.
El Pilar del Respaldo de Washington
En un movimiento que trasciende la mera asistencia financiera, el secretario del Tesoro estadounidense, Scott Bessent, ha insinuado la posible reactivación de una línea de swap de divisas por US$20.000 millones para el año 2027. Esta declaración no es menor; representa un voto de confianza y una herramienta potencial para desalentar presiones especulativas sobre el tipo de cambio argentino en la antesala de futuras citas electorales. Bessent argumentó que el apoyo financiero a Argentina no solo ha sido rentable para Estados Unidos, que percibió US$17,17 millones en intereses por una intervención anterior de US$2.500 millones en 2025, sino que también se enmarca en una estrategia de seguridad nacional más amplia. La estabilización argentina, según el funcionario, ha contribuido a un giro político en varios países latinoamericanos hacia alineamientos más cercanos a los intereses de Estados Unidos.
Esta perspectiva sugiere que el respaldo no es meramente técnico o coyuntural, sino que responde a consideraciones geopolíticas profundas. Para el gobierno argentino, esto se traduce en una mayor capacidad de maniobra y en la posibilidad de disponer de "municiones" financieras sustanciales, estimadas en US$75.000 millones, para defender la estabilidad cambiaria en momentos críticos, como los comicios de 2027. La reiteración de Caputo de que la devaluación "nunca funcionó en Argentina" se ve, así, apuntalada por la percepción de un respaldo internacional robusto que podría mitigar la necesidad de recurrir a esa herramienta.
La Dinámica Brasileña como Aliado Inesperado
Paralelamente al guiño de Washington, la política regional ha ofrecido un viento de cola significativo. El reciente triunfo electoral de Flávio Bolsonaro en Brasil provocó una apreciación notable del real brasileño, la mayor desde 2022. Esta apreciación, que llevó al dólar a ceder de 5,22 a 4,99 reales, es crucial para Argentina debido al peso dominante de la moneda brasileña (32%) en el Tipo de Cambio Real Multilateral (TCRM). Cuando el real se fortalece, Argentina gana competitividad exportadora sin necesidad de mover el valor nominal del peso, un efecto que se alinea perfectamente con la estrategia de no devaluación del gobierno.
El TCRM de Argentina ha experimentado una mejora sustancial, situándose un 14% más competitivo que en diciembre de 2023 y casi un 9% por encima de su piso de abril de 2025. Expertos como Amilcar Collante de Profit Consultores y analistas de Max Capital coinciden en que una mayor apreciación del real brasileño, si bien ocurre en un contexto global de fortalecimiento del dólar, ofrece un "colchón de competitividad" vital para Argentina. Además, una alineación ideológica con un gobierno de derecha en Brasil podría impulsar una reformulación del Mercosur, favoreciendo una mayor integración global del bloque y, potencialmente, la agenda aperturista argentina.
La Ola Anti-Oficialista y el Escrutinio de los Mercados
Sin embargo, el panorama no está exento de complejidades. El mismo resultado electoral en Brasil, aunque beneficioso en el frente cambiario, subraya una tendencia regional más amplia que podría generar cautela entre los inversores: el persistente rechazo a los oficialismos en las urnas. Desde 2020, solo el 24% de las elecciones en América Latina han visto victorias de los partidos gobernantes, el porcentaje más bajo desde la década de 1980. Esta "ola anti-oficialista" se ha acentuado notablemente desde 2015, marcando un cambio de paradigma político.
Aunque la región ha girado ideológicamente hacia la derecha-centro y la derecha desde 2020, la inestabilidad inherente a esta tendencia de alternancia política puede introducir incertidumbre. Para los mercados financieros, esto implica la necesidad de monitorear de cerca los calendarios electorales y las encuestas, ya que los resultados pueden tener impactos significativos en las políticas económicas y la percepción de riesgo país. La seguridad de la "alineación" política puede ser efímera ante la volatilidad del voto popular.
Qué Significa para los Inversores
Para los inversores, el escenario argentino presenta una dicotomía interesante. Por un lado, el respaldo explícito de Estados Unidos y el "viento de cola" cambiario desde Brasil, que mejoran la competitividad sin devaluar, brindan una base de estabilidad para la estrategia económica actual. Esto podría reducir el riesgo de shocks cambiarios severos en el corto y mediano plazo, haciendo más atractivos los activos de renta fija en pesos, siempre que la inflación continúe su trayectoria descendente.
Por otro lado, la persistente tendencia anti-oficialista en la región introduce un factor de riesgo político a mediano plazo. Los inversores deberán evaluar no solo la solidez de las políticas actuales, sino también la sostenibilidad de la gobernabilidad y la posibilidad de cambios drásticos de dirección en futuros comicios. Las inversiones en sectores exportadores argentinos, especialmente aquellos vinculados a Brasil, podrían beneficiarse de la mejora del TCRM y de una posible reconfiguración del Mercosur. No obstante, la atención deberá centrarse en la capacidad del gobierno para mantener el rumbo económico en un entorno regional políticamente volátil, donde la alternancia parece ser la nueva normalidad. La confianza en la "caja de herramientas" financiera de Caputo, sumada a la coyuntura regional favorable, abre un período de oportunidades, pero exige una evaluación constante de los riesgos políticos subyacentes.