Argentina: El IPC de Septiembre Acelera Ligeramente y Pone a Prueba la Inercia Inflacionaria
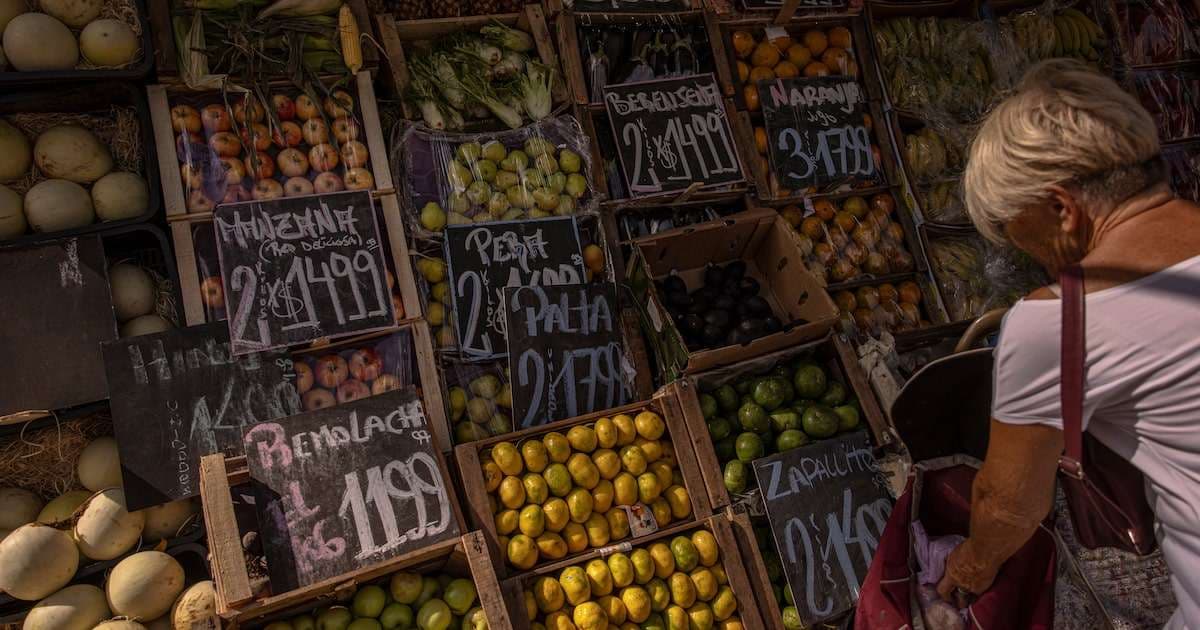
La inflación en Argentina se aceleró ligeramente en septiembre, alcanzando el 1,9%, impulsada por precios estacionales y regulados, aunque la inflación núcleo mostró una leve desaceleración. Este dato, en línea con las expectativas del mercado, plantea el desafío de lograr una desinflación sostenida más allá del 1,5% mensual. Los analistas sugieren la necesidad de medidas monetarias más decisivas y transparente para anclar las expectativas.
Argentina: El IPC de Septiembre Acelera Ligeramente y Pone a Prueba la Inercia Inflacionaria
La economía argentina continúa navegando un complejo panorama inflacionario. Tras un período de relativa calma, el Índice de Precios al Consumidor (IPC) de septiembre, revelado por el Indec, mostró una leve aceleración, alcanzando el 1,9%. Este dato, aunque en línea con las proyecciones del mercado, representa un ligero repunte respecto al 1,7% registrado en agosto, el nivel más bajo en 14 meses. La inflación acumulada en el año se sitúa en un 23,6%, mientras que el dato interanual marcó un 33,4%, lo que sugiere una desaceleración marginal de 0,1 puntos porcentuales en comparación con el mes anterior. Este escenario plantea interrogantes sobre la sostenibilidad de la trayectoria desinflacionaria y los desafíos que enfrenta la política económica.
Desglose del IPC: Factores de Presión
El análisis detallado de los componentes del IPC de septiembre revela las fuerzas que impulsaron esta aceleración. Las categorías estacionales fueron un factor predominante, con un incremento del 2,9%. Los precios de las verduras, tubérculos y legumbres mostraron los mayores saltos dentro de este segmento. Paralelamente, los precios regulados experimentaron una suba del 2,3%, destacándose los aumentos en gas, electricidad y gastos de prepagas, lo que ejerce una presión directa sobre el bolsillo de los consumidores.
Es relevante notar que, mientras estas categorías registraron alzas significativas, la inflación núcleo (que excluye los precios estacionales y regulados por su mayor volatilidad) mostró una leve desaceleración. Se ubicó en 1,7% en septiembre, por debajo del 1,8% observado en julio y agosto. Dentro de la inflación núcleo, las mayores variaciones se registraron en comidas fuera del hogar y productos farmacéuticos.
Por otro lado, la división de Vivienda, agua, electricidad, gas y otros combustibles fue la de mayor aumento mensual a nivel nacional (3,1%), seguida de Educación (3%). En contraste, Restaurantes y hoteles (1,1%) y Prendas de vestir y calzado (1,4%) fueron las divisiones con menores variaciones. La división de Alimentos y bebidas no alcohólicas tuvo la mayor incidencia en la variación mensual en la mayoría de las regiones, a excepción del Gran Buenos Aires, donde el impacto de Vivienda, agua, electricidad, gas y otros combustibles fue más pronunciado.
Alineación con las Expectativas del Mercado
La cifra de inflación de septiembre no tomó por sorpresa a los analistas. El último Relevamiento de Expectativas del Mercado (REM) del Banco Central de la República Argentina (BCRA) había anticipado una mediana de proyecciones del 1,9% para el noveno mes, un ligero ajuste al alza desde la estimación previa. Consultoras privadas como C&T y Adcap Grupo Financiero también habían proyectado esta aceleración, señalando la influencia de factores estacionales y la confirmación de que la inflación se mantenía anclada por debajo del 2% en términos generales, al menos en el ámbito de la Ciudad de Buenos Aires.
Expertos como Facundo Beltramone, economista de Fundación Libertad, destacaron que el dato general se mantiene en torno al 2% mensual, impulsado por los componentes estacionales y regulados, mientras que la inflación núcleo permanece por debajo del índice general, un factor que usualmente es visto como una señal positiva sobre la tendencia subyacente de los precios.
Perspectivas a Futuro: ¿Qué Esperar?
Las proyecciones para los próximos meses sugieren una estabilización de la inflación mensual en un rango del 1,6% al 1,8% hasta marzo. Esta expectativa se basa en la lectura de los breakevens entre bonos a tasa fija y CER, que reflejan una inflación implícita cercana al 2% mensual en ciertos plazos. Sin embargo, el principal interrogante que se cierne sobre el horizonte económico es si Argentina será capaz de perforar de manera sostenida los niveles actuales de inflación, especialmente la barrera del 1,5% mensual.
Desde Banco Mariva, los analistas han planteado la necesidad de medidas más decisivas para romper la inercia inflacionaria. Subrayan la importancia de una mayor transparencia por parte de las autoridades monetarias respecto a su marco de política y un rol activo en el anclaje de las expectativas. Por su parte, el equipo de investigación de Aldazabal observa que los indicadores de alta frecuencia para octubre apuntan a una continuidad de la inflación por debajo del 2% mensual. A pesar de esto, mantienen la cautelosa expectativa de que el proceso de desinflación siga consolidándose, aunque reconociendo la dificultad de romper consistentemente el umbral del 1,5% mensual.
Un evento clave que podría ofrecer más información sobre las expectativas del mercado es la licitación del Tesoro prevista para este miércoles. Las tasas de corte y la demanda por instrumentos a tasa fija e indexados servirán como un termómetro para medir el sentir de los inversores respecto a la trayectoria inflacionaria y las políticas económicas.
El Desafío de la Desinflación Sostenida
En síntesis, la leve aceleración del IPC de septiembre en Argentina, aunque anticipada, resalta la persistencia de ciertos focos inflacionarios, particularmente en los precios estacionales y regulados. Si bien la inflación núcleo muestra una moderación, el desafío reside en consolidar una desinflación que no solo se mantenga por debajo del 2% mensual, sino que logre quebrar barreras psicológicas y técnicas más ambiciosas, como el 1,5%. Esto requerirá no solo la continuidad de las políticas actuales sino, posiblemente, una mayor contundencia y claridad en la estrategia monetaria para influir positivamente en las expectativas de los agentes económicos y sentar las bases para una estabilidad de precios más robusta en el mediano plazo. La vigilancia del mercado y las próximas decisiones de política serán cruciales para determinar si la inercia inflacionaria puede ser finalmente superada.