Argentina en la Encrucijada Económica: La Dualidad de Milei a un Año de la Reelección
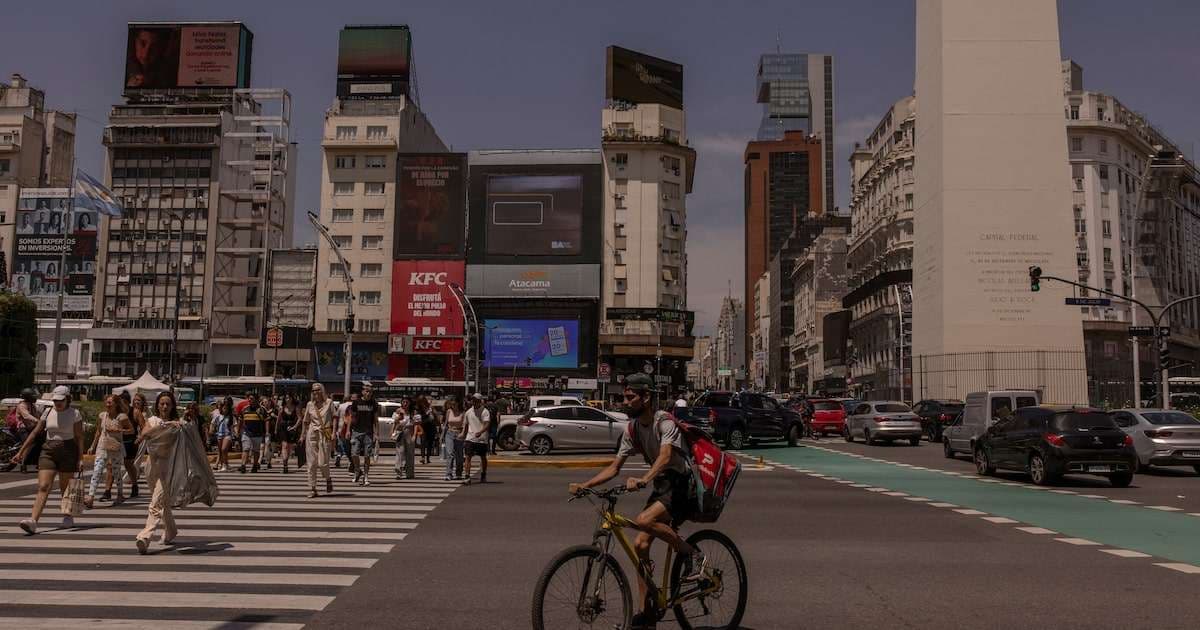
Argentina se encuentra en una encrucijada económica a un año de las elecciones presidenciales de 2027. Mientras el gobierno de Javier Milei celebra logros macroeconómicos como la desaceleración de la inflación, el superávit fiscal y el aumento de reservas, la economía real muestra una contracción en sectores clave como la industria y la construcción, generando preocupación por el empleo y los salarios. Los inversores mantienen una postura de “wait and see” ante la incertidumbre de una “economía dual” y su impacto en la reelección de Milei, aunque el equipo económico confía en que el mercado subestima los fundamentos y el riesgo político. La situación presenta oportunidades en activos exportadores pero también riesgos por la lentitud de la recuperación interna.
La economía argentina se posiciona hoy como el epicentro de un debate crucial, a tan solo un año de las elecciones presidenciales de 2027. Bajo la administración de Javier Milei, el país exhibe una compleja dualidad: por un lado, robustas mejoras macroeconómicas que despiertan el optimismo del gobierno y ciertos sectores del mercado; por otro, una persistente ralentización de la actividad real y preocupaciones en materia de empleo y salarios que generan cautela entre los inversores y la población.
Estabilización Macroeconómica: El Ancla del Programa
Desde su asunción en diciembre de 2023, el gobierno de Milei ha priorizado la corrección de los desequilibrios macroeconómicos, con resultados notables en varios frentes. La inflación interanual, que al inicio de su mandato superaba el 211%, ha mostrado una desaceleración significativa, proyectándose un cierre de 2027 en torno al 21,2%. Este logro es fundamental, ya que la inflación había sido la principal preocupación ciudadana por años, siendo ahora superada por el empleo en las encuestas de opinión, como la de la Universidad de San Andrés (UdeSA).
Otro pilar central de la gestión ha sido la eliminación del déficit fiscal, heredado en un 5% del Producto Bruto Interno. El superávit de las cuentas públicas se ha mantenido con rigor, gracias a un ajuste del gasto público que incluyó la drástica reducción de la obra pública. Paralelamente, el Banco Central de la República Argentina (BCRA) ha logrado sanear su déficit cuasifiscal, impulsado por una política monetaria restrictiva.
En el plano externo, las exportaciones han superado los 10.000 millones de dólares mensuales, impulsadas por el sector agropecuario, minería y Vaca Muerta. Estas cuentas externas superavitarias, sumadas a acuerdos con el FMI y préstamos multilaterales, han permitido al gobierno duplicar las reservas internacionales del BCRA, pasando de 21.200 millones de dólares a más de 50.000 millones. Asimismo, se ha avanzado en la resolución de la deuda con importadores y la eliminación de restricciones cambiarias para personas físicas, un paso clave hacia una mayor normalización del mercado.
La Retracción de la Actividad y sus Costos Sociales
Sin embargo, el éxito macroeconómico no se ha traducido aún en una mejora generalizada para la economía real. Un análisis de la consultora 1816 muestra que, si bien la actividad económica ha crecido un 2,4% desestacionalizado entre diciembre de 2023 y agosto de este año, este impulso se debe casi exclusivamente al dinamismo de sectores como energía y minería (15,9%).
En contraste, la industria y la construcción, sectores intensivos en mano de obra, continúan en recesión, con caídas acumuladas del 7,4% y 24,4% respectivamente. Esta contracción ha tenido un impacto directo en el mercado laboral, con una pérdida estimada de 300.000 empleos asalariados privados desde el cambio de gobierno, según datos oficiales, aunque el gobierno argumenta la creación de puestos en el sector informal. La preocupación por la falta de trabajo ha destronado a la inflación como el principal desvelo de los argentinos.
Además, pese a una reciente recomposición salarial que superó la inflación en los últimos meses, los ingresos reales registrados y disponibles se mantienen entre 10 y 17 puntos por debajo de los valores de principios de 2023, según la consultora Equilibra. Esta brecha entre la recuperación macro y la realidad del ciudadano de a pie genera interrogantes sobre la sostenibilidad social y política del modelo.
La Percepción de los Inversores y la Incógnita Electoral
El panorama actual ha generado una postura de “wait and see” entre los inversores de Wall Street, según el Banco Galicia. La consultora MAP anticipa una “economía del ni”, que ni garantizará la reelección de Milei ni hundirá sus posibilidades. La inquietud se centra en si una “economía dual”, con sectores ganadores y rezagados, puede ser suficiente para asegurar un nuevo mandato. Inversores expresan dudas sobre la voluntad o herramientas del gobierno para potenciar los sectores más afectados, asumiendo que el crecimiento seguirá siendo heterogéneo y que la reelección de Milei no está asegurada bajo estas condiciones.
Desde el equipo económico, la visión es más optimista. Argumentan que el mercado sobreestima el riesgo político y subestima los “colchones” económicos del país. El secretario de Finanzas, Federico Furiase, ha sostenido que el mercado eventualmente descontará una victoria de Milei, lo que debería reflejarse en los precios de los bonos, sugiriendo que el riesgo país está “sobre castigado”.
Qué significa para los inversores
Para los inversores, la Argentina presenta un escenario de oportunidades y riesgos bien definidos. Las correcciones macroeconómicas han mejorado significativamente los fundamentos, haciendo que los activos soberanos y corporativos relacionados con la capacidad exportadora del país (agro, energía, minería) sean atractivos. El Régimen de Incentivo a las Grandes Inversiones (RIGI) podría desbloquear una avalancha de dólares, lo que fortalecería aún más las reservas y la estabilidad cambiaria a mediano plazo.
Sin embargo, la lenta recuperación de la actividad doméstica, el empleo y los salarios introduce un factor de riesgo político considerable. La persistencia de la “economía dual” podría generar tensiones sociales y políticas que pongan a prueba la gobernabilidad y las posibilidades de reelección. Esto significa que los bonos argentinos, aunque valorados por la mejora macro, podrían seguir operando con un premio por riesgo político hasta que se clarifique el escenario electoral y la capacidad del gobierno para revertir la recesión en los sectores de mayor impacto social.
Los inversores deben monitorear de cerca no solo los indicadores macroeconómicos, sino también las encuestas de opinión pública, los datos de empleo y el consumo interno. Aquellos que buscan exposición podrían considerar activos con un perfil de exportación o vinculados a sectores estratégicos del RIGI, mientras que la inversión en empresas ligadas al consumo masivo o a la construcción podría seguir enfrentando vientos en contra hasta que se observe una reactivación más generalizada y sostenible. La clave será discernir cuándo el mercado comenzará a descontar un escenario político más predecible, lo que podría desencadenar una revalorización de los activos argentinos.