Argentina: La Construcción Busca Estabilidad en Medio de Desafíos Económicos y Medidas Gubernamentales
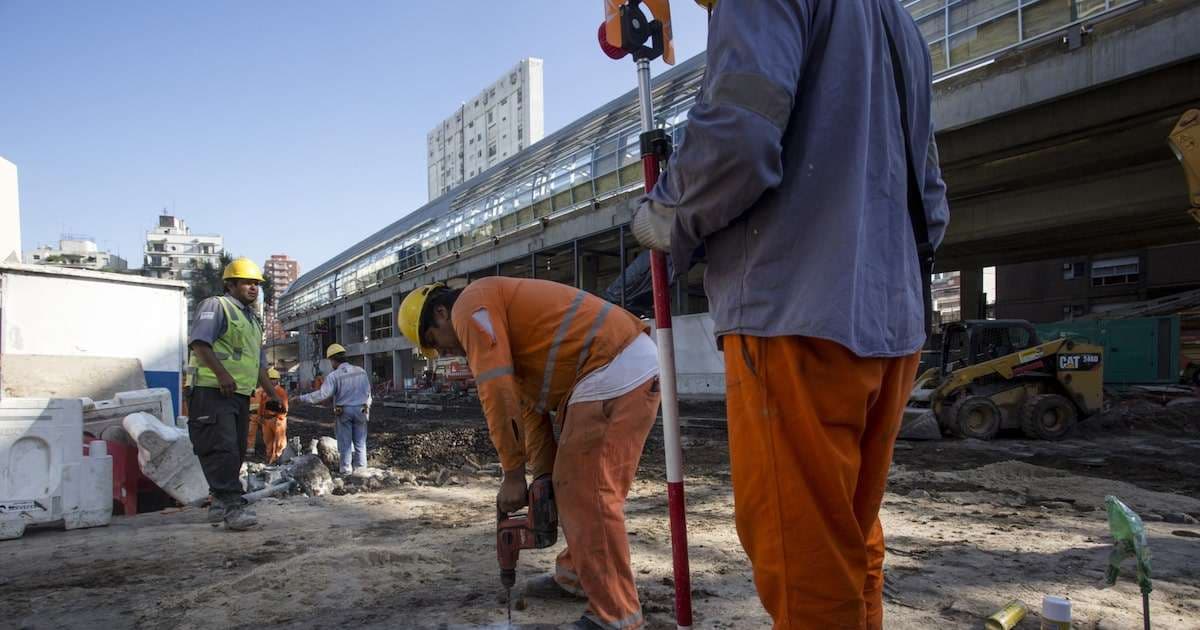
El sector de la construcción en Argentina enfrenta una recuperación heterogénea y desafíos estructurales, como el atraso cambiario y la alta carga impositiva. Gustavo Weiss, presidente de la CAC, respalda las medidas gubernamentales del ministro Caputo, como las concesiones viales y el impulso al crédito hipotecario, pero enfatiza la necesidad de una mayor demanda y estabilidad del tipo de cambio para una reactivación plena. Aunque el gas, la minería y el agro son motores actuales, la recuperación generalizada dependerá de un crecimiento económico sostenido y políticas activas que reduzcan costos y estimulen la inversión y el consumo interno.
La Construcción Argentina: Un Sector en Búsqueda de un Equilibrio Sostenible
El sector de la construcción en Argentina se encuentra en un punto crítico, navegando entre la esperanza de la recuperación impulsada por nuevas políticas gubernamentales y la persistente realidad de una actividad que aún no logra despegar con firmeza. Gustavo Weiss, presidente de la Cámara Argentina de la Construcción (CAC), ha ofrecido una perspectiva detallada sobre los desafíos y las oportunidades que enfrenta la industria, enfatizando la necesidad de un marco macroeconómico estable y un tipo de cambio que no deteriore la competitividad interna.
El Dilema del Tipo de Cambio y su Impacto en Costos
Uno de los puntos centrales del análisis de Weiss radica en la compleja relación entre el tipo de cambio y los costos de construcción. Si bien el líder de la CAC respalda la estrategia del Gobierno de Javier Milei de fomentar la competitividad sin recurrir a una devaluación abrupta, advierte sobre el riesgo de un atraso cambiario. La particularidad del mercado inmobiliario argentino, donde la mano de obra y muchos materiales se pagan en pesos, mientras que los inmuebles se comercializan en dólares, genera una distorsión significativa. Cuando los costos internos, medidos en pesos, aumentan a un ritmo superior al del tipo de cambio, el costo final de construcción en dólares se encarece. Este fenómeno, en última instancia, se traslada a los precios de venta de las propiedades, limitando el acceso para los compradores y, consecuentemente, deprimiendo la demanda y la actividad del sector.
La devaluación, según Weiss, no constituye una solución estructural a largo plazo. Sin embargo, recalca la importancia de que el tipo de cambio acompañe de manera razonable la evolución de los costos internos para evitar una apreciación cambiaria que termine por asfixiar la actividad. Este delicado equilibrio es fundamental para que el sector pueda operar de manera eficiente y atractiva para la inversión.
Un Panorama de Recuperación Dispar y Cifras Desafiantes
Los datos recientes del Instituto Nacional de Estadística y Censos (Indec) muestran una actividad de la construcción que, si bien registró un repunte mensual del 7,8% en septiembre (ajustado estacionalmente) y una expansión interanual del 5,1%, aún lucha por consolidar una recuperación robusta. El sector se mantiene un 25% por debajo de los niveles de 2022 y un 28% por debajo del segundo trimestre de ese mismo año, según cálculos de la consultora Equilibra. Estas cifras reflejan la profundidad de la contracción previa y la lentitud del proceso de reactivación.
La situación actual es marcadamente heterogénea. Weiss señala que existen empresas constructoras que están “desbordadas de trabajo” gracias a contratos en sectores dinámicos o proyectos específicos, mientras que otras, particularmente en provincias con menor desarrollo económico, atraviesan una situación “muy complicada” con escaso volumen de trabajo. El desafío principal para la Cámara es precisamente lograr que esta recuperación no quede concentrada y alcance a la totalidad de las compañías, garantizando contratos y empleo en todo el territorio nacional.
Estrategias Gubernamentales y su Potencial Impacto
El Gobierno, a través del ministro de Economía, Luis Caputo, ha implementado diversas iniciativas con el objetivo de reactivar la economía y, por ende, beneficiar al sector de la construcción:
- Red Federal de Concesiones: Se ha licitado la concesión de unos 9.000 kilómetros de rutas, con otros 12.000 kilómetros previstos en futuras etapas. Weiss ha expresado un fuerte apoyo a este esquema, destacando el rol del sector privado en el mantenimiento de la infraestructura pública y señalando que las principales adjudicatarias son empresas vinculadas a la CAC. Aunque positiva, esta medida contribuye a la mencionada heterogeneidad, ya que beneficia a un segmento específico de empresas.
- Alivio para PyMEs: Las medidas anunciadas durante la Conferencia de la UIA, si bien son bienvenidas, no resuelven el problema fundamental: la falta de demanda. Weiss subraya que las iniciativas tributarias son un paliativo, pero la verdadera reactivación requiere un mayor volumen de trabajo que impulse la actividad de las pequeñas y medianas empresas.
- Crédito Hipotecario con Fondos del FGS: El programa para impulsar el crédito hipotecario utilizando recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSeS ha sido recibido con optimismo. Aunque el financiamiento se dirige inicialmente a la adquisición de viviendas ya terminadas, Weiss prevé un efecto de “reposición” a mediano plazo. La venta de unidades existentes liberaría capital y generaría la necesidad de nuevos proyectos, dinamizando así la construcción de nuevas viviendas.
Barreras Estructurales y Motores de Crecimiento
Además de las cuestiones macroeconómicas, el sector de la construcción enfrenta barreras estructurales significativas. La elevada carga tributaria sobre la vivienda es una de ellas, estimada por Weiss en alrededor del 45% del costo total. Una reducción de esta presión impositiva podría traducirse en precios de venta más bajos, ampliando la base de compradores y, en consecuencia, estimulando la construcción de más unidades.
De cara al futuro, la recuperación de la construcción estará intrínsecamente ligada a la consolidación del crecimiento económico general. Weiss identifica al gas (Vaca Muerta), la minería y el agro como los principales motores actuales de la actividad. Sin embargo, insiste en la necesidad de encontrar mecanismos para que este crecimiento no se concentre exclusivamente en estos sectores exportadores, sino que se derrame y genere demanda en toda la economía, alcanzando a las empresas constructoras que hoy luchan por subsistir.
La clave reside en políticas activas y coordinadas entre los niveles de gobierno (nacional, provincial y municipal) que fomenten la inversión privada y la demanda interna. Solo con un crecimiento económico sostenido e ininterrumpido se logrará expandir el volumen de trabajo y, por ende, la salud del sector de la construcción en Argentina.
Perspectivas: Si bien el camino es arduo, las medidas gubernamentales, junto con la reactivación de sectores clave, podrían sentar las bases para una recuperación gradual, siempre y cuando se logre un equilibrio macroeconómico que evite distorsiones como el atraso cambiario y se aborden las cargas impositivas que pesan sobre la actividad. La demanda interna sigue siendo el gran motor pendiente para una reactivación generalizada.