Arriazu Advierte: La Estrategia Monetaria Actual Ahoga el Crédito y Limita la Recuperación Argentina
Ricardo Arriazu, influyente economista argentino, critica la política monetaria del BCRA y del Tesoro, que, según él, ahoga el crédito interno y limita el crecimiento económico del país por debajo de su potencial. Propone un cambio de estrategia en la acumulación de reservas y la gestión de la deuda para liberar el crédito. Advierte sobre el riesgo político de cara a 2027 si no se revierte la recesión y la falta de confianza. Para los inversores, estas políticas actuales implican riesgos de menor crecimiento y volatilidad, mientras que un cambio hacia reformas estructurales y crédito interno podría generar nuevas oportunidades.
Arriazu Advierte: La Estrategia Monetaria Actual Ahoga el Crédito y Limita la Recuperación Argentina
Buenos Aires, Argentina – La economía argentina, a pesar de contar con condiciones externas favorables como una buena cosecha, el auge de hidrocarburos y minería, y términos de intercambio positivos, está mostrando un crecimiento significativamente por debajo de su potencial. Ricardo Arriazu, una de las voces más respetadas en los círculos financieros del país, ha encendido las alarmas, señalando directamente a la política monetaria del Banco Central (BCRA) y a la gestión de la deuda del Tesoro como los principales responsables de esta anomia económica.
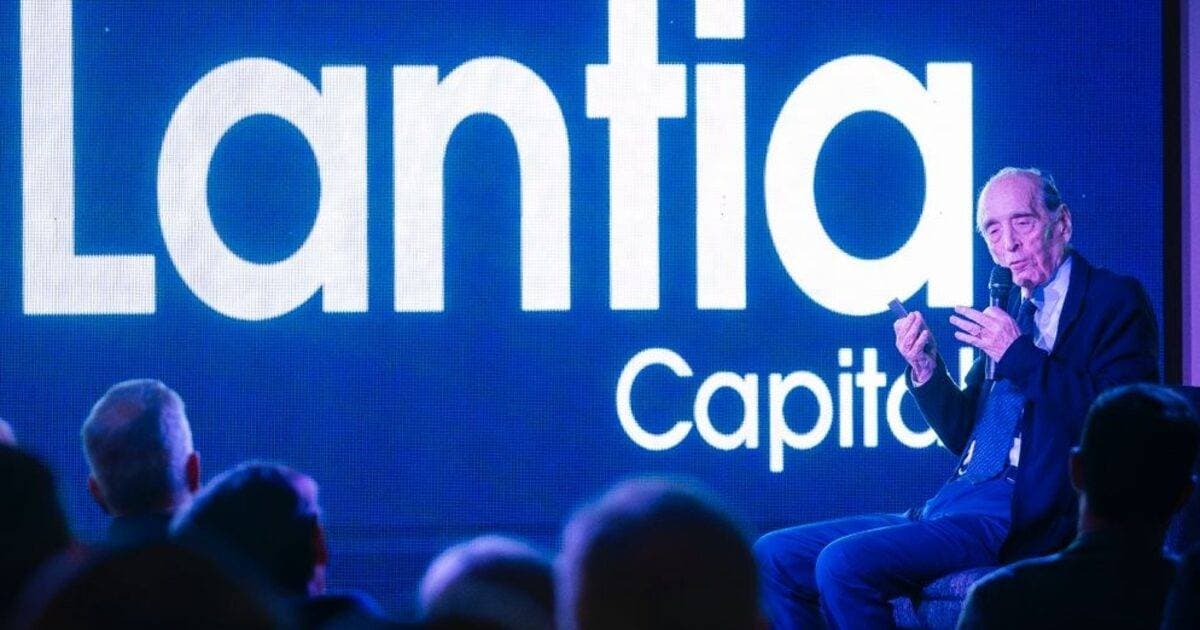
Según el análisis de Arriazu, la estrategia actual de acumulación de reservas por parte del BCRA no solo no está impulsando la economía, sino que la está asfixiando. El economista sostiene que, en su afán por adquirir dólares, el BCRA ha retirado del mercado una cantidad de pesos superior a lo que la economía demanda, y esta “esterilización” se ha realizado a expensas directas del crédito interno. En un evento reciente de Lantia Capital, Arriazu fue contundente: Argentina debería estar creciendo a un ritmo del 5.5%, pero apenas supera el 2%, una brecha atribuible a las intervenciones del Banco Central.
La Mecánica de la Contracción Crediticia
El mecanismo es doble y pernicioso. Por un lado, el BCRA emite pesos para comprar dólares, y para evitar que esos pesos generen presiones inflacionarias o cambiarias, debe retirarlos del sistema. Esta acción, en lugar de ser un fenómeno comercial, es intrínsecamente monetario. Arriazu subraya que la cantidad de pesos que una economía desea poseer la define el público, no el gobierno. Si se inyectan más pesos de los deseados, hay que reabsorberlos, y el costo ha sido la contracción del crédito.
Paralelamente, el Tesoro agrava la situación al absorber aún más pesos del mercado. Lo hace colocando deuda por encima de lo que vence en cada licitación y dejando el excedente depositado en el propio Banco Central. Esta práctica, que se traduce en un aumento de los depósitos en pesos del sector público sin un superávit fiscal que lo justifique plenamente, ha succionado billones de pesos del circuito financiero. El resultado de esta sinergia de políticas es una caída alarmante del crédito en todas sus formas –hipotecario, prendario, personal y con tarjeta–, revirtiendo la leve recuperación observada en años anteriores. Una economía no puede prosperar si se le niega el oxígeno del crédito.
Un Cambio Urgente de Paradigma
La propuesta de Arriazu es clara y directa: el gobierno debe continuar acumulando reservas, pero no a costa de destruir el crédito interno. Aboga por un Tesoro que deje de tomar dinero que el sector privado no está dispuesto a pedir, permitiendo que esos fondos regresen al mercado para que los bancos presten o, en su defecto, bajen las tasas de interés. Del mismo modo, el BCRA debería comprar reservas solo en la medida en que la demanda de pesos aumente de forma natural, sin recurrir a una esterilización forzada que contraiga el sistema.
El economista rechaza enfáticamente la devaluación como atajo para la reactivación, una receta que, históricamente en Argentina, ha demostrado ser una solución efímera de apenas unos meses antes de regresar a los problemas originales. En su lugar, propone la "hormona de la competitividad": un conjunto de reformas estructurales profundas que aborden el "costo argentino", incluyendo la reducción del costo laboral unitario (enfrentando el ausentismo y la "industria del juicio"), la disminución del riesgo país para abaratar el costo financiero, una carga tributaria más racional (comparable a la de Corea, alrededor del 30% efectivo en lugar del 60% actual para los que cumplen), y mejoras en la infraestructura.
El Riesgo Político y la Confianza Regional
Mirando hacia el horizonte electoral de 2027, Arriazu advierte sobre el componente de riesgo político. La recesión generada por la destrucción del crédito y la consecuente desconfianza pueden gestar una "corrida" cambiaria, haciendo que la acumulación de dólares resulte inútil si la percepción de los inversores sobre la voluntad de pago del gobierno se deteriora. Para Arriazu, lo crucial no es si el gobierno puede pagar la deuda, sino si la gente cree que querrá pagarla. La confianza en el gobierno, medida por el índice de la Universidad Di Tella, si bien es superior a administraciones recientes, muestra una tendencia decreciente que el gobierno aún está a tiempo de revertir.
En cuanto a la situación regional, Arriazu también analizó a Brasil, cuyo crecimiento del 2.2% lo lleva a cometer errores similares a los de Argentina, como una tasa de interés excesivamente alta. Pese a sus 370.000 millones de dólares en reservas, Brasil las ha acumulado más por la cuenta de capital (confianza) que por la cuenta corriente, lo que las hace vulnerables a una rápida salida. Si la actividad brasileña decae, podría intensificarse la competencia por la exportación, aunque a nivel macro, Arriazu considera que la clave para Argentina reside en mantener el equilibrio fiscal.
Qué significa para los inversores
Para los inversores, el análisis de Ricardo Arriazu resalta varios puntos críticos. La política monetaria actual genera un entorno de escasez de crédito que limita significativamente las oportunidades de expansión para las empresas locales y frena la inversión productiva. Esto se traduce en menores expectativas de crecimiento para sectores dependientes del financiamiento interno. El riesgo de una recesión prolongada aumenta la volatilidad de los activos argentinos, tanto en renta fija como variable.
Si el gobierno argentino adoptara las recomendaciones de Arriazu, liberando el crédito interno y promoviendo la competitividad estructural, se abrirían nuevas avenidas de inversión. Una mayor disponibilidad de crédito a tasas más razonables impulsaría sectores como el consumo, la construcción y la industria. La reducción del riesgo país, derivada de una política económica más sostenible y predecible, haría que los bonos soberanos y corporativos argentinos lucieran más atractivos, potencialmente generando retornos significativos. Los inversores deben monitorear de cerca las señales del BCRA y el Tesoro, así como los indicadores de crédito y la evolución de la confianza del consumidor y empresarial. La antesala de las elecciones de 2027 añade una capa de incertidumbre política que deberá ser gestionada cuidadosamente para evitar escenarios de desestabilización.