Descuentos para Jubilados en Argentina: Un Análisis de su Impacto en el Consumo y el Sector Retail
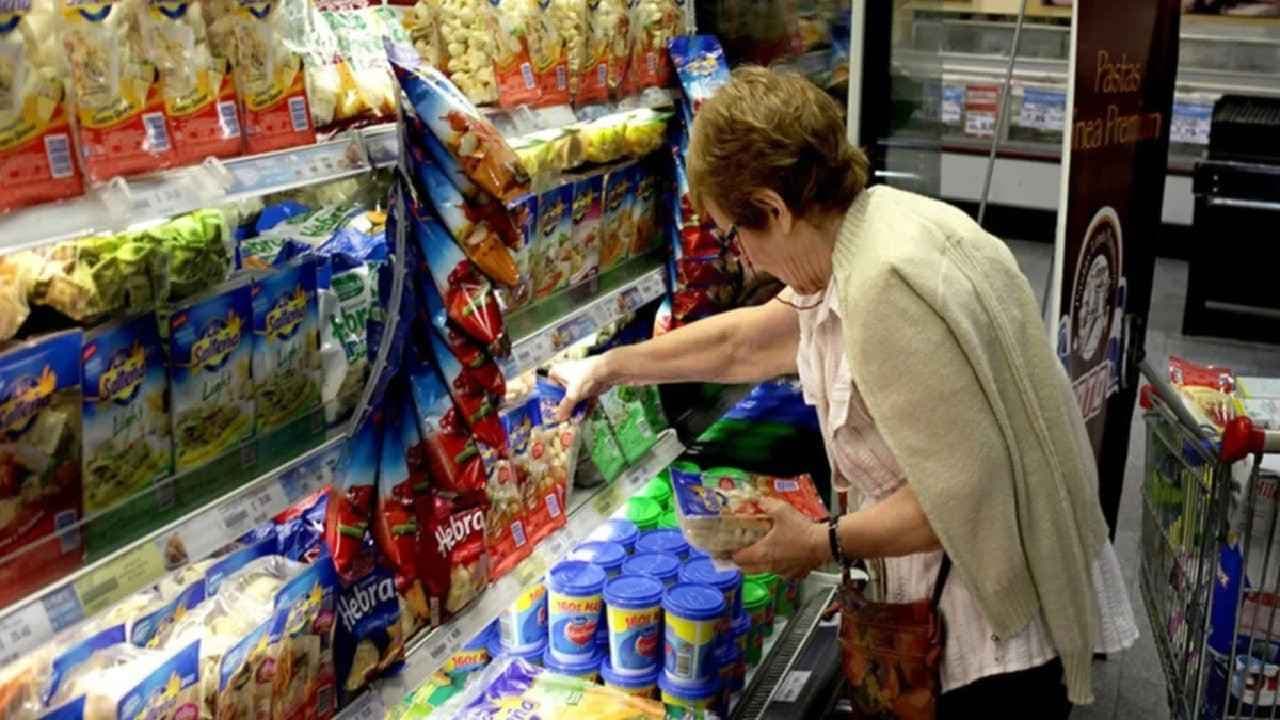
Argentina implementa programas de descuentos para jubilados, combinando beneficios de ANSES con promociones bancarias, para aliviar el impacto de la alta inflación en su poder adquisitivo. Estas iniciativas buscan ofrecer un respiro financiero, con ahorros que van del 10% al 25% en supermercados y otros comercios. Para los inversores, el programa incide en las estrategias de fidelización y volumen de ventas para retailers y bancos, representando un costo operativo necesario para mantener la cuota de mercado en un entorno económico desafiante, aunque no resuelve los problemas inflacionarios de fondo.
La persistente alta inflación en Argentina ha planteado desafíos significativos para el poder adquisitivo de los ciudadanos, especialmente para los jubilados y pensionados. En este contexto, el gobierno, a través del Ministerio de Capital Humano, y diversas entidades bancarias, han implementado y reforzado programas de beneficios que buscan ofrecer un respiro financiero a este segmento vulnerable de la población. Estas iniciativas, que combinan descuentos directos en supermercados con promociones bancarias adicionales, no solo tienen implicaciones sociales, sino también económicas y estratégicas para el sector retail y financiero.
El Programa "Beneficios ANSES": Un Pilar de Contención
El programa de beneficios de ANSES se ha consolidado como una herramienta clave para mitigar el impacto de la inflación en las jubilaciones. Sin necesidad de inscripción previa, los jubilados y pensionados acceden a descuentos automáticos al utilizar la tarjeta de débito asociada a su cuenta previsional. Estas promociones abarcan una amplia gama de productos y servicios en más de 12.000 puntos de venta a nivel nacional. Específicamente en supermercados, los descuentos base suelen ser del 10%, pudiendo ascender hasta el 20% en categorías particulares como perfumería y limpieza, una ayuda considerable para la canasta básica. Cadenas como Chango Más, Disco, Jumbo, Vea, Coto, Carrefour, La Anónima, Almacor, Supermercados Día, Toledo y Josimar participan activamente, ofreciendo días y condiciones específicas para la aplicación de estos ahorros.
La implementación de estos descuentos directamente en línea de caja o mediante reintegros posteriores busca simplificar el proceso para los beneficiarios, aunque exige un seguimiento por parte del consumidor para asegurar su correcta aplicación. El sistema de reclamos, ya sea a través de la entidad bancaria por reintegros o mediante la plataforma Mi ANSES para descuentos directos no aplicados, está diseñado para garantizar la transparencia y efectividad del programa.
La Estrategia Bancaria: Atracción y Fidelización de Clientes
Complementando el esquema de ANSES, las entidades financieras han desplegado sus propias promociones, añadiendo una capa extra de beneficios. Esta estrategia no es meramente altruista; representa una táctica competitiva para atraer y fidelizar a un segmento de clientes con ingresos estables y recurrentes, como son los jubilados. Bancos como Nación, Provincia, Galicia y Supervielle ofrecen descuentos adicionales que pueden combinarse con los beneficios de ANSES.
Por ejemplo, Banco Nación, a través de BNA+ MODO, ofrece un 5% extra con topes semanales y mensuales. Banco Provincia, mediante su Cuenta DNI, también suma un 5% en ciertas cadenas. Banco Galicia se destaca con promociones que pueden alcanzar hasta un 25% de ahorro y facilidades de cuotas, mientras que Banco Supervielle propone un 20% los martes en supermercados seleccionados, además de beneficios en farmacias y combustibles. Estas ofertas bancarias, si bien sujetas a topes y condiciones particulares, magnifican el poder de ahorro de los jubilados, incentivando el uso de productos financieros específicos y la digitalización de pagos.
Impacto en el Consumo y la Economía Real
Desde una perspectiva macroeconómica, estos programas tienen un doble propósito: social y económico. Socialmente, buscan proteger el poder adquisitivo de uno de los grupos más vulnerables de la sociedad frente a la erosión inflacionaria. Económicamente, representan una inyección de poder de compra en el mercado de consumo masivo, ayudando a sostener la demanda en el sector minorista, particularmente en supermercados y farmacias. Si bien los descuentos reducen el margen de ganancia en cada transacción, el aumento del volumen de ventas y la fidelización de clientes pueden compensar parcialmente este efecto para los comercios y bancos participantes.
Este tipo de iniciativas subraya la persistente preocupación por la capacidad de compra de las familias en Argentina y cómo los diferentes actores, desde el Estado hasta el sector privado, buscan mecanismos para adaptar el consumo en un entorno de precios volátiles.
Qué significa para los inversores
Para los inversores, el panorama que dibujan estos programas de descuentos tiene varias implicancias:
-
Sector Retail (Supermercados): Las grandes cadenas de supermercados operan en un entorno de márgenes ajustados. Los descuentos, aunque impactan la rentabilidad por unidad, son una estrategia esencial para mantener o ganar cuota de mercado en un contexto de alta sensibilidad al precio. Para empresas como Coto o Carrefour, es una inversión en volumen y lealtad del cliente. Los inversores deben ver esto como un costo operativo necesario para asegurar la demanda en un segmento poblacional clave y mitigar la caída del consumo general, más que como un motor de crecimiento explosivo de ganancias. La estabilidad del flujo de compras de jubilados, incluso con descuentos, ofrece una base de ingresos predecible.
-
Sector Bancario: Bancos cotizantes como Banco Galicia (GGAL) y Banco Supervielle (SUPV) utilizan estas promociones como una herramienta estratégica de marketing y retención de clientes. Ofrecer beneficios adicionales fomenta el uso de sus tarjetas de débito y crédito, así como de sus plataformas digitales (como BNA+ MODO o Cuenta DNI), lo que puede aumentar los ingresos por comisiones de transacciones y fortalecer la base de depósitos. Para los inversores, el análisis debe centrarse en el retorno de la inversión de estos gastos promocionales en términos de adquisición neta de clientes, crecimiento de depósitos y volumen transaccional. La diferenciación a través de estos beneficios es clave en un mercado bancario competitivo.
-
Consumo Masivo: Las empresas productoras de bienes de consumo masivo se benefician indirectamente de cualquier medida que sostenga el poder adquisitivo. Una demanda estable, aunque incentivada por descuentos, contribuye a la continuidad de las ventas y la producción, lo cual es vital en ciclos económicos recesivos o de estancamiento.
-
Contexto Macroeconómico: Aunque estos programas ofrecen un alivio tangible a los consumidores y cierto soporte a los sectores involucrados, no resuelven los problemas estructurales de la economía argentina, particularmente la inflación. Los inversores deben seguir monitoreando las políticas fiscales y monetarias del gobierno, ya que son los factores determinantes de la estabilidad económica a largo plazo y, por ende, de la sostenibilidad de las empresas operando en el país. Estas medidas son paliativas, no curativas, frente a desafíos económicos mayores.
En síntesis, los descuentos para jubilados son una medida multifacética que busca aliviar la presión inflacionaria sobre los hogares, al mismo tiempo que reconfigura las estrategias comerciales y de fidelización en los sectores minorista y bancario. Para los inversores, representan un elemento a considerar en el análisis de la resiliencia y las estrategias competitivas de las empresas en un mercado desafiante.