El Controversial Desvío de Fondos en Mercado Pago Enciende Alarmas sobre la Regulación Fintech
Un caso de desvío de una transferencia en Mercado Pago para saldar una deuda interna ha generado gran controversia en Argentina, cuestionando la legalidad y ética de las prácticas de cobro de las billeteras digitales. Expertos legales y tecnológicos rechazan la explicación de un "error de IA" y señalan graves implicaciones jurídicas, incluyendo la apropiación indebida de fondos y el incumplimiento de las instrucciones del cliente. El incidente, enmarcado en un contexto de alta morosidad, eleva el riesgo regulatorio y reputacional para MercadoLibre, impactando la confianza de los inversores y usuarios en el ecosistema fintech.
Un Caso que Sacude la Confianza en las Billeteras Digitales
El ecosistema de pagos digitales en América Latina, liderado por gigantes como Mercado Pago, ha sido un motor de inclusión financiera y agilidad transaccional. Sin embargo, un reciente y polémico incidente en Argentina ha puesto en el ojo de la tormenta las prácticas de estas plataformas en la gestión de deudas y el resguardo de los fondos de sus usuarios. La denuncia de un presunto desvío unilateral de una transferencia para saldar una deuda preexistente ha encendido alarmas entre consumidores, especialistas legales y analistas financieros, planteando serias interrogantes sobre los límites de actuación de las fintech y la necesidad de una regulación más robusta.
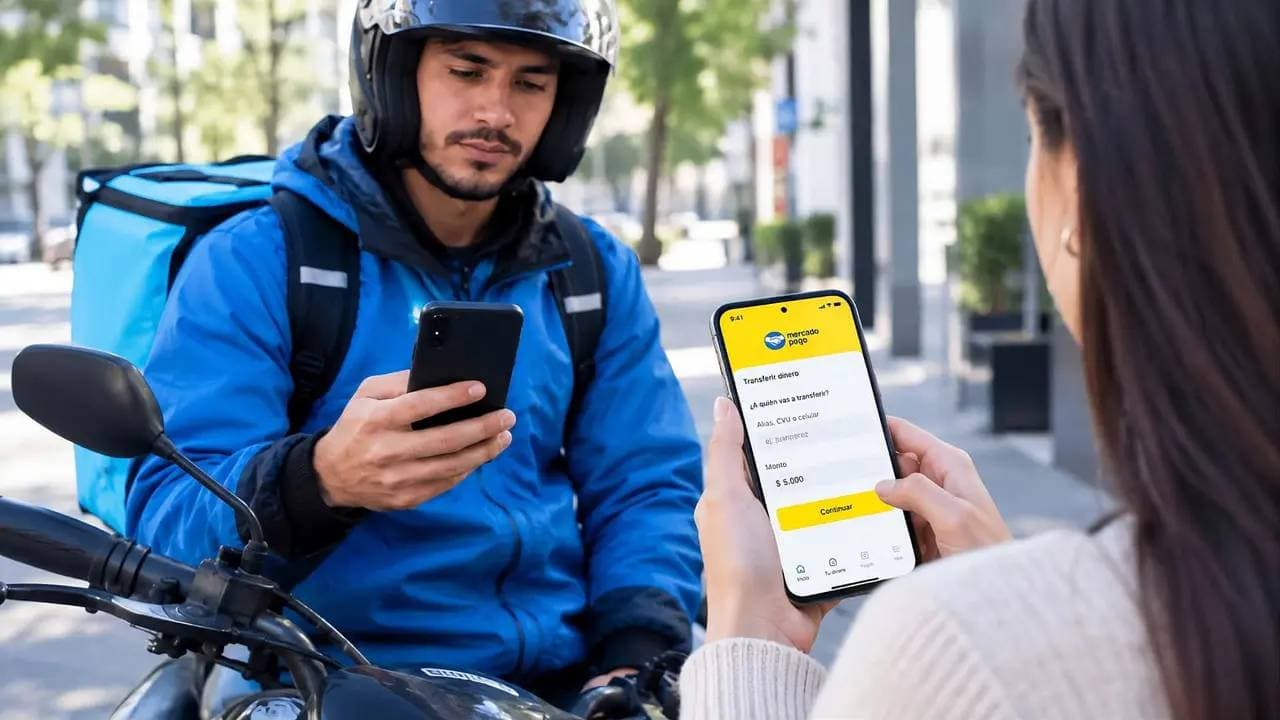
El caso se originó cuando un usuario intentó realizar una transferencia desde su cuenta de Mercado Pago a un alias bancario externo para pagar un servicio de motomensajería. Según el relato, la operación fue inicialmente rechazada por "seguridad", y tras una serie de preguntas supuestamente gestionadas por inteligencia artificial (IA), la plataforma redirigió los fondos a una cuenta de Mercado Pago del destinatario, donde este mantenía una deuda con la empresa. La crucial particularidad es que el remitente había especificado un alias bancario, y el dinero nunca llegó a esa cuenta original, sino que fue absorbido por la deuda dentro de la propia plataforma.
Análisis Legal: ¿Compensación Válida o Apropiación Indebida?
La práctica de compensación de deudas es un mecanismo legal contemplado en el artículo 921 del Código Civil y Comercial argentino, que habilita a dos partes a saldar obligaciones recíprocas cuando ambas son deudor y acreedor la una de la otra. Las plataformas de pagos suelen incluir esta cláusula en sus términos y condiciones para descontar saldos sin necesidad de una orden judicial. No obstante, expertos en derecho del consumidor y fraudes digitales han sido enfáticos al señalar que el caso de Mercado Pago excede los límites de esta figura legal.
La clave reside en el concepto de "reciprocidad". En este incidente, los fondos transferidos provenían de un tercero (el remitente) que no tenía deuda alguna con Mercado Pago. Más aún, el dinero aún no había ingresado legalmente al patrimonio del destinatario en la cuenta bancaria original. Desviar esos fondos para cubrir una deuda interna constituye, según los juristas, una disposición de dinero ajeno sin consentimiento y un incumplimiento flagrante de la instrucción de pago específica del cliente. Esto no solo configura una infracción al contrato de servicio, sino que también podría encuadrarse en el artículo 8 bis de la Ley de Defensa del Consumidor por "trato indigno", al dejar al remitente en una posición de incumplidor frente al prestador del servicio de moto y al disponer de su dinero de forma no autorizada.
La "IA" como Excusa: Un Debate Técnico y Ético
La explicación inicial de Mercado Pago, atribuyendo el desvío a un "error de la IA", ha sido rotundamente desmentida por especialistas en tecnología. Expertos como Maximiliano Firtman, periodista especializado en tecnología, calificaron la excusa como inverosímil y peligrosa. Argumentan que un sistema de IA puede evaluar riesgos o solicitar verificaciones adicionales, pero no debería tener la capacidad de "reescribir" el CBU o CVU de destino de una transferencia. Si tal funcionalidad existe, implica un fallo grave de diseño del sistema o, peor aún, una regla de negocio deliberada.
Esta disyuntiva es incómoda para la compañía: o bien su sistema automatizado tiene un defecto crítico en una operación fundamental como las transferencias, o bien existe una política interna que permite tales desvíos, lo que sería un problema jurídico y ético de mayor envergadura. El consenso es claro: el destino de una transferencia es un dato, no una decisión algorítmica susceptible de modificación unilateral, y permitirlo implica un "embargo extrajudicial" de facto, sin el debido proceso.
Contexto de Morosidad y Presión en el Sector Fintech
Este episodio no puede desvincularse del crítico panorama de morosidad que atraviesa Argentina. Con casi 6 millones de personas en situación irregular y una tasa de mora del 30% en entidades no financieras –muy superior al 12.8% del sistema bancario, según el Banco Central de la República Argentina (BCRA)–, las plataformas fintech se encuentran bajo una intensa presión para recuperar su cartera de crédito. Ya existen antecedentes de prácticas de cobranza cuestionadas, como llamadas a contactos no autorizados por el deudor. Sin embargo, el presente caso es aún más grave, ya que afecta a un tercero ajeno a la deuda, minando la confianza en la integridad de las transacciones.
Qué significa para los inversores
Para los inversores de MercadoLibre (MELI), la empresa matriz de Mercado Pago, este tipo de denuncias no son triviales. En primer lugar, la reputación y la confianza del usuario son activos intangibles invaluables para una compañía de tecnología financiera. Un menoscabo en estos aspectos puede traducirse en una desaceleración en la adopción de servicios o incluso una migración de usuarios a competidores, afectando el volumen transaccional y los ingresos por comisiones.
En segundo lugar, el riesgo regulatorio y legal se incrementa significativamente. Si estas prácticas son confirmadas o generalizadas, Mercado Pago podría enfrentar investigaciones por parte de organismos de defensa del consumidor y el propio Banco Central, lo que podría derivar en multas sustanciales, cambios obligatorios en sus políticas operativas o incluso la imposición de restricciones sobre sus modelos de negocio. Las demandas colectivas por parte de usuarios afectados también son una posibilidad real, con el consecuente impacto financiero y de imagen.
Finalmente, la disyuntiva entre un fallo técnico grave y una política de negocio cuestionable sugiere problemas de gobernanza y control interno que los inversores suelen penalizar. Una empresa que no puede garantizar la integridad de las transferencias o que recurre a prácticas de cobro legalmente dudosas, proyecta una sombra de incertidumbre sobre su sostenibilidad a largo plazo. Si bien MercadoLibre ha demostrado una capacidad de adaptación y crecimiento formidable, la exposición a este tipo de controversias en un entorno de alta morosidad y escrutinio regulatorio creciente, representa un factor de riesgo que debe ser monitoreado de cerca por los accionistas.
Hacia un Futuro de Mayor Escrutinio
El incidente de Mercado Pago subraya la urgente necesidad de adaptar los marcos regulatorios a la velocidad y complejidad de las operaciones fintech. El camino de reclamo, si bien existe (empresa, Defensa del Consumidor, BCRA), no siempre es ágil. Es imperativo que las autoridades establezcan límites claros y mecanismos de supervisión más efectivos que protejan a los usuarios y aseguren la transparencia e integridad de las transacciones en un sector vital para la economía digital.