El Dilema del Peso: ¿Devaluación Estratégica o Estabilidad Defendida por el Gobierno de Milei?
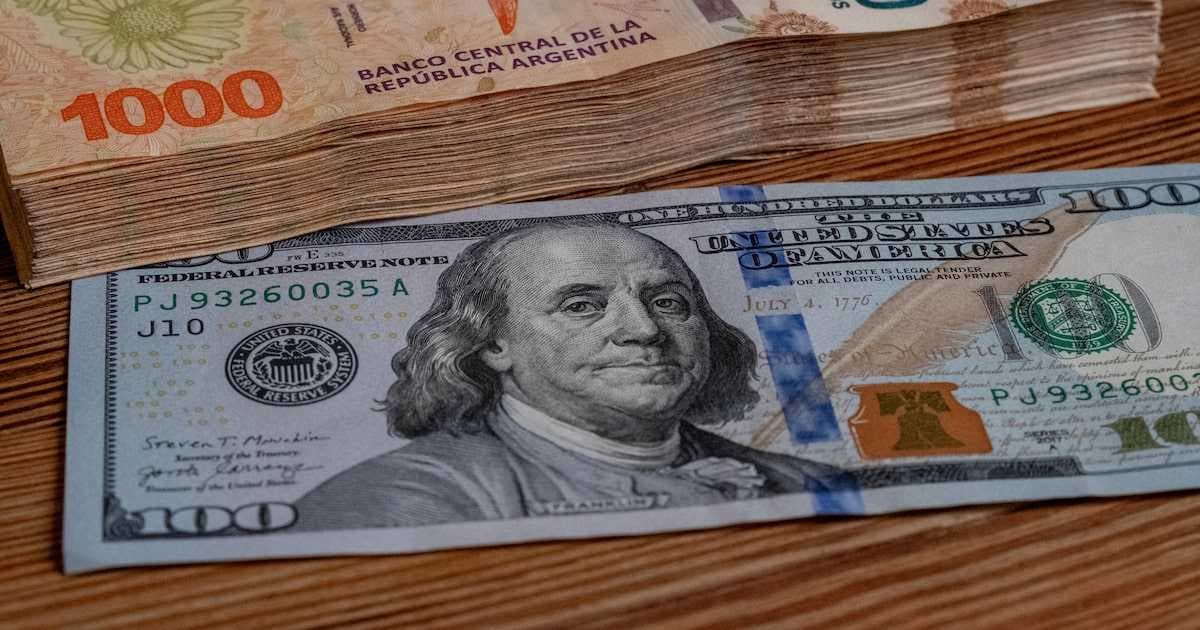
La economía argentina se debate nuevamente sobre la necesidad de devaluar el peso, con el exfuncionario Luciano Cohan sugiriendo un dólar a AR$1.800 en pocos meses para impulsar el crecimiento y reducir presiones futuras sobre tasas de interés, pese a la postura contraria del Ministro Luis Caputo. Mientras expertos difieren sobre el impacto inflacionario de una devaluación controlada y la estrategia de acumulación de reservas del Banco Central, el gobierno de Javier Milei enfrenta una encrucijada entre la estabilidad nominal y la competitividad sectorial. Este complejo escenario exige un delicado equilibrio para definir el rumbo económico del país.
La economía argentina se encuentra una vez más en el centro de un intenso debate macroeconómico, con la cotización del peso frente al dólar como su eje principal. A pesar de la firme postura del ministro de Economía, Luis Caputo, quien ha reiterado que el gobierno no convalidará un salto devaluatorio como herramienta para impulsar la competitividad, un coro de economistas del sector privado insiste en la necesidad de un ajuste en el tipo de cambio. Este escenario plantea una profunda disyuntiva para la administración del presidente Javier Milei: mantener la estabilidad nominal o ceder a la presión de una devaluación controlada para oxigenar ciertos sectores y fortalecer las reservas del Banco Central (BCRA).
La Propuesta de Luciano Cohan: Un Dólar a AR$1.800
Uno de los voceros más prominentes de la tesis de la devaluación es Luciano Cohan, exsubsecretario de Programación Macroeconómica durante el gobierno de Mauricio Macri y actual CEO de Alphacast. A través de sus redes sociales y diversas plataformas, Cohan ha planteado la urgencia de que el gobierno argentino devalúe progresivamente el peso, llevando el tipo de cambio del dólar a AR$1.800 en un lapso de dos a tres meses. Su propuesta no surge de una predilección por el dólar alto, sino de un análisis de riesgos y beneficios que, según él, inclina la balanza hacia la acción devaluatoria.
Cohan articula su argumento en torno a cuatro pilares fundamentales:
1. Costo Inflacionario Sobrestimado
El primer punto desarticula la percepción generalizada sobre el impacto inflacionario de una devaluación. Cohan sostiene que el "pass-through" –la traslación de la suba del dólar a los precios– está considerablemente sobrevalorado en el contexto actual. A diferencia de épocas de alta inestabilidad, el éxito relativo de la estabilización en curso implicaría que un movimiento cambiario bajo y ordenado, del orden del 15% al 20% en un trimestre, tendría un impacto marginal en la inflación, quizás uno o dos puntos porcentuales diluidos en el tiempo. Esta visión desafía la idea de que cualquier movimiento del tipo de cambio desatará una espiral inflacionaria incontrolable.
2. Imperativo del Crecimiento Económico
El segundo argumento de Cohan se centra en la necesidad imperiosa de crecimiento económico. Con la economía argentina estancada en un crecimiento cercano a cero, el economista subraya que el tipo de cambio actual es un lastre para sectores clave. Ejemplifica con el turismo y la construcción privada, áreas que muestran un estancamiento prolongado y donde un tipo de cambio más competitivo podría inyectar dinamismo. En un año pre-electoral como el venidero, la ponderación entre costos y beneficios del crecimiento se vuelve crucial, y una moneda más débil podría ser un catalizador.
3. Preparación para la Volatilidad Futura
Cohan advierte sobre la anticipación de un año venidero "muy movido" en el ámbito económico y político. Entrar a este escenario con un dólar que solo tiene margen para subir es, a su juicio, una posición de debilidad. Por el contrario, un tipo de cambio que puede fluctuar en ambas direcciones otorga al gobierno una mayor flexibilidad y capacidad de maniobra frente a shocks externos o internos. Es una estrategia preventiva para dotar de mayor resiliencia a la economía.
4. Alivio en el Escenario de Tasas de Interés
Finalmente, una devaluación hoy podría mitigar la presión sobre las tasas de interés el próximo año. Al ajustar el tipo de cambio, el gobierno podría reducir la necesidad de mantener tasas de interés elevadas para contener la fuga de capitales o atraer inversores a la deuda en pesos. Esto, a su vez, liberaría recursos y aliviaría la carga financiera del Tesoro, ofreciendo un respiro a la política monetaria.
Voces Contrapuestas y la Gestión de Reservas
Mientras Cohan y otros abogan por la devaluación, la administración de Luis Caputo se mantiene firme, consciente de los riesgos inflacionarios y la fragilidad de la confianza. Sin embargo, el debate no se limita solo al tipo de cambio. La gestión de las reservas del BCRA también es un punto de discordia.
Pablo Sanches, estratega del bróker Neix, sugiere que el Banco Central debería ser más agresivo en la compra de reservas. Su lógica es que esta acción inyectaría pesos en la economía, lo que a su vez permitiría al Tesoro ofrecer tasas de interés más bajas en sus licitaciones de deuda en pesos, facilitando el financiamiento del Estado. Esta visión implica un enfoque más intervencionista para manejar la liquidez y las tasas.
En contraste, el reconocido economista Ricardo Arriazu ha expresado una advertencia. Según Arriazu, las compras de reservas por parte del BCRA, si bien aumentan los activos externos, se han realizado "a costa de destruir crédito interno". Por "crédito interno" se refiere al conjunto de recursos financieros y préstamos que el sistema bancario y las instituciones financieras otorgan a los actores económicos dentro del país. Esta destrucción de crédito interno podría obstaculizar la inversión productiva y el consumo, contrarrestando cualquier beneficio de la acumulación de reservas.
Conclusión: Un Equilibrio Delicado
El dilema de la devaluación y la gestión cambiaria en Argentina es un reflejo de las complejas interacciones entre estabilidad, crecimiento e inflación. Las posturas de Cohan, Caputo, Sanches y Arriazu ilustran la diversidad de enfoques para abordar los desafíos económicos del país. El gobierno de Milei enfrenta la difícil tarea de sopesar los potenciales beneficios de una moneda más competitiva –como el impulso a sectores exportadores y la acumulación de reservas– frente a los riesgos de avivar la llama inflacionaria y erosionar la confianza. La decisión que se tome no solo definirá el rumbo de la economía en el corto plazo, sino que también sentará las bases para la estabilidad y el crecimiento futuro de Argentina.