La Banca Argentina Descarta Contagio Regional tras el Colapso de Ueno Bank en Paraguay
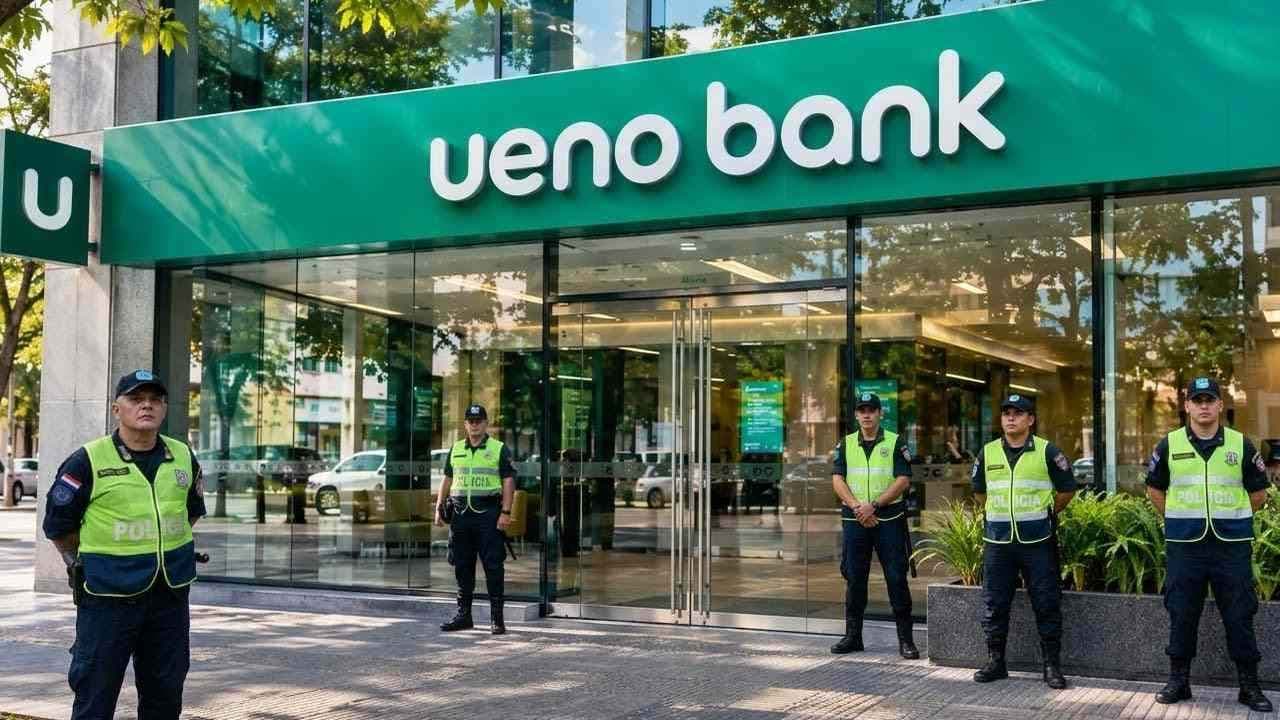
El colapso de Ueno Bank en Paraguay, que provocó una crisis política y financiera, ha generado inquietud regional. Sin embargo, expertos y fuentes bancarias en Argentina descartan un efecto contagio en su sistema financiero, destacando su robustez, estricta regulación del BCRA, bajos niveles de apalancamiento y un sólido fondo de garantía de depósitos.
El sistema financiero de América Latina ha sido testigo de un evento significativo con la reciente intervención y resolución de Ueno Bank en Paraguay, la que generó una ola de incertidumbre y especulaciones sobre un posible efecto dominó en la región. La magnitud de la crisis, que incluyó la renuncia del presidente paraguayo Santiago Peña y dejó a casi tres millones de clientes sin acceso inmediato a sus fondos, naturalmente encendió alarmas. Sin embargo, en Argentina, fuentes bancarias y expertos del sector han sido contundentes al descartar cualquier posibilidad de contagio.
La Crisis de Ueno Bank: Un Caso de Inestabilidad Local
El colapso de Ueno Bank no fue un evento súbito, sino la culminación de una serie de decisiones y operaciones irregulares. La entidad, que había experimentado un crecimiento vertiginoso, se vio comprometida por la adquisición de Banco Visión, perteneciente al mismo grupo económico, que arrastraba una morosidad del 8,6% y una cartera de préstamos a clientes insolventes. Esta situación minó su solvencia financiera, impidiéndole cumplir con los requisitos de encaje legal establecidos por el Banco Central del Paraguay. La investigación posterior reveló operaciones irregulares con empresas vinculadas a sus propietarios, lo que derivó en la intervención por parte de la autoridad monetaria.
Las repercusiones no se limitaron al ámbito financiero. La indignación social se tradujo en protestas masivas, y la crisis escaló al plano político, culminando con la dimisión del jefe de Estado. A nivel internacional, miles de empleados que operaban remotamente desde Argentina para empresas asociadas a Ueno Bank sufrieron suspensiones laborales. Para mitigar el impacto, el Congreso paraguayo aprobó una ley que permite el desembolso anticipado de los depósitos garantizados, mientras la justicia avanza en la investigación penal contra la cúpula directiva.
¿Por qué Argentina se considera Inmune al Contagio?
La pregunta sobre el riesgo de contagio en Argentina surgió inevitablemente, dadas las similitudes regionales y las propias cifras de morosidad locales. No obstante, el consenso entre los expertos es unánime: el sistema bancario argentino posee fundamentos estructurales y regulatorios que lo blindan de una situación similar.
Marcelo Bastante, especialista en banca, destaca cuatro pilares fundamentales que diferencian y fortalecen la plaza local:
- Robustez y Sobrecapitalización: El sistema financiero argentino exhibe una solidez patrimonial extrema. Las entidades operan con altos niveles de capitalización, superando holgadamente los requisitos regulatorios. La supervisión del Banco Central de la República Argentina (BCRA) y la Comisión Nacional de Valores (CNV) es calificada como sumamente estricta.
- Bajo Apalancamiento: A diferencia de crisis bancarias pasadas a nivel global, las instituciones argentinas mantienen niveles de endeudamiento muy acotados. Además, existen normativas específicas y más rigurosas para los bancos de importancia sistémica, aquellos cuya caída podría desestabilizar el conjunto del sistema.
- Encajes Ultra Restrictivos: El esquema de encajes del BCRA es notablemente exigente. Por cada 100 pesos recibidos en depósitos, los bancos deben inmovilizar porcentajes elevados, que en algunos casos alcanzan hasta 45 pesos. Esto limita la capacidad de préstamo a un máximo de 55 pesos, garantizando una altísima liquidez y solvencia. Estos requerimientos son progresivamente mayores para las entidades de mayor envergadura, añadiendo una capa extra de seguridad.
- Red de Seguridad con SEDESA: El sistema cuenta con el Seguro de Garantía de Depósitos (SEDESA), que protege a los ahorristas. Dado que el sistema bancario argentino no ha registrado eventos sistémicos adversos significativos en más de dos décadas, el fondo de garantía acumula una liquidez considerable, suficiente para respaldar los compromisos de las entidades ante cualquier eventualidad extrema.
Las diferencias estructurales, la estricta regulación en materia de lavado de activos y control legal, y un sistema sobrecapitalizado, son argumentos clave que respaldan la convicción de que el fantasma del contagio financiero regional no tiene asidero en Argentina.
Qué significa para los inversores
Para los inversores, la resiliencia del sistema bancario argentino frente a una crisis regional significativa es una señal tranquilizadora. Si bien el contexto macroeconómico argentino presenta sus propios desafíos, la solidez intrínseca de sus instituciones financieras mitiga un riesgo sistémico bancario externo. Esto sugiere que, al evaluar inversiones en el sector bancario local, los inversores pueden concentrarse más en los fundamentales específicos de cada entidad y en las políticas monetarias y fiscales del país, que en los riesgos de contagio regional provenientes de mercados menos regulados o con fragilidades estructurales diferentes. La alta liquidez y el bajo apalancamiento implican una mayor capacidad de respuesta de los bancos ante shocks inesperados, reduciendo la probabilidad de corridas bancarias o insolvencia por falta de reservas. Aunque no elimina otros riesgos asociados a la volátil economía argentina, sí valida la eficacia de su marco regulatorio y la supervisión del BCRA como factores protectores para los ahorristas e inversores en el sector bancario. La capacidad del sistema de aislarse de turbulencias vecinas fortalece su percepción de estabilidad a largo plazo, un factor crucial para la atracción de capitales y la confianza en la plaza local.