La Banca Argentina en Transformación: Menos Sucursales y Empleos ante la Ola Digital y de Fusiones
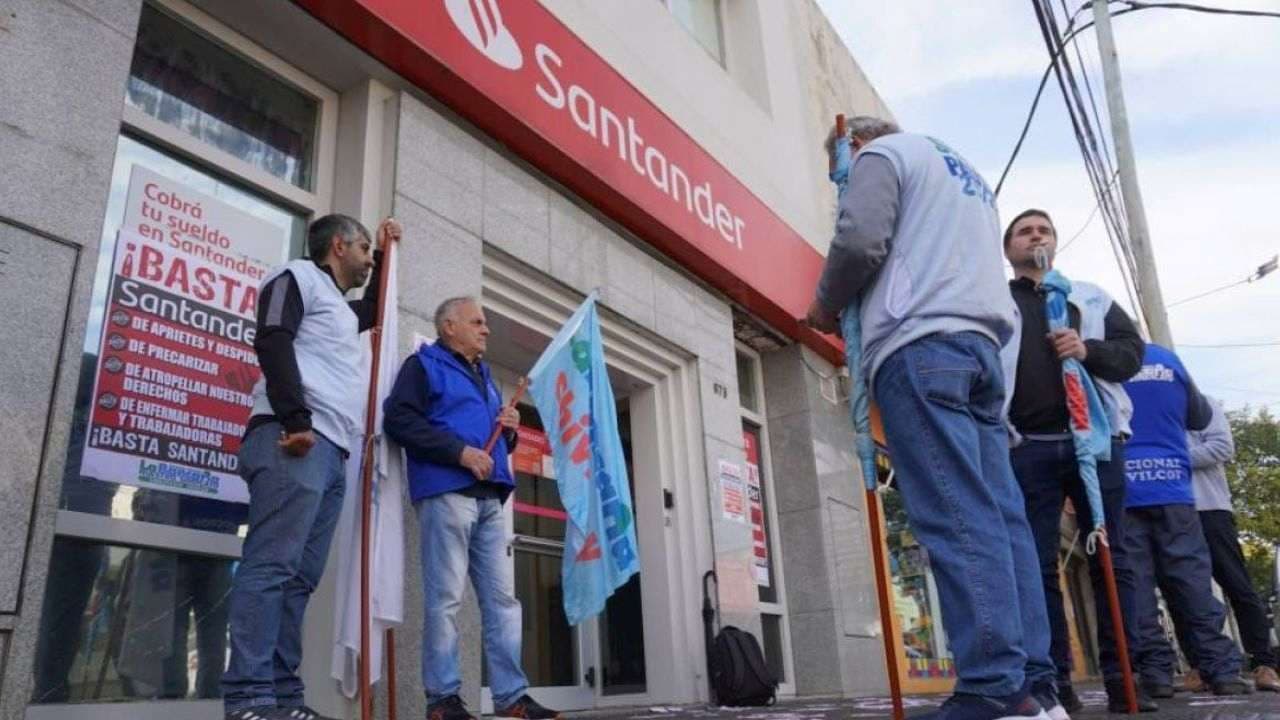
El sector bancario argentino experimentó una profunda transformación entre 2024 y 2026, con una significativa reducción de 379 sucursales, 11.641 empleos y 814 cajeros automáticos. Este ajuste fue liderado por bancos privados, especialmente extranjeros, y se concentró desproporcionadamente en CABA. Las principales causas son la acelerada digitalización de los servicios financieros, que disminuyó drásticamente el uso de efectivo, y los procesos de consolidación del sector mediante fusiones y adquisiciones como las de HSBC Argentina con Banco Galicia y Itaú Argentina con Banco Macro. La reconfiguración plantea un desafío clave para equilibrar la eficiencia bancaria con la inclusión y accesibilidad a los servicios financieros para todos los segmentos de la población y regiones del país.
El sistema bancario argentino ha experimentado una profunda reconfiguración en los últimos dos años, marcada por una drástica reducción de su infraestructura física y plantilla de personal. Entre junio de 2024 y julio de 2026, el sector financiero nacional cerró 379 sucursales, disminuyó su dotación de personal en 11.641 trabajadores y retiró 814 cajeros automáticos. Esta tendencia, impulsada por la digitalización y procesos de consolidación, redefine la interacción de los usuarios con los servicios financieros y plantea desafíos significativos para la accesibilidad.
Un Ajuste Contundente en la Red Bancaria
La reducción de 379 sucursales representa una caída del 8,8% en la red de atención, pasando de 4.293 a 3.914 locales. Este ajuste se concentró abrumadoramente en el sector privado, que explicó cerca del 98% de la disminución neta, con 371 sucursales menos. En contraste, los bancos públicos mantuvieron una notable estabilidad, con una reducción marginal de solo ocho locales. Dentro del segmento privado, las entidades de capital extranjero lideraron el repliegue, cerrando 233 sucursales, lo que representa una caída del 22,6% de su red, muy superior a la contracción del 7,8% registrada por los bancos de capital nacional.
La disminución de los cajeros automáticos también fue considerable, aunque a un ritmo menor. El parque total se redujo en 814 unidades, una caída del 4,4%. Al igual que con las sucursales, los bancos privados fueron los principales impulsores de esta contracción, mientras que los bancos públicos, de manera inversa, expandieron ligeramente su número de cajeros en 44 unidades, compensando parcialmente la merma general. Esta disparidad en el comportamiento entre bancos privados y públicos subraya estrategias divergentes en la gestión de la infraestructura física.
Impacto en el Empleo y Distribución Geográfica
El recorte de la infraestructura fue acompañado por una caída aún más pronunciada del empleo bancario. La dotación total de personal se redujo en 11.641 puestos, una contracción del 12%. Los bancos privados registraron la mayor pérdida absoluta de empleos, con 7.300 trabajadores menos (12,6%), aunque los bancos públicos también ajustaron sus plantillas en 4.341 puestos (11%). Esta reducción generalizada afecta tanto a entidades nacionales como extranjeras, aunque las cifras no permiten discernir cuántos de estos puestos se perdieron directamente por el cierre de sucursales o por otras causas como jubilaciones y reorganizaciones internas.
Geográficamente, la reducción de sucursales no fue homogénea. La Ciudad Autónoma de Buenos Aires (CABA) fue la jurisdicción más afectada en términos proporcionales, perdiendo 116 locales (16,4%). La provincia de Buenos Aires y el resto del país también experimentaron contracciones, con 89 y 174 sucursales menos, respectivamente. Si bien el resto del país concentró la mayor disminución absoluta, la alta densidad de servicios financieros en CABA hace que su caída porcentual sea particularmente significativa. Este impacto territorial es crucial, ya que la distancia a los puntos de atención puede afectar desproporcionadamente a usuarios en localidades con menos alternativas, así como a empresas y comercios que requieren operaciones presenciales.
Impulsores de la Transformación: Digitalización y Consolidación
Dos factores principales explican esta transformación del panorama bancario argentino:
-
La Digitalización de los Servicios Financieros: La creciente adopción de transferencias, pagos electrónicos y la operatoria a través de aplicaciones móviles ha alterado fundamentalmente las necesidades de interacción presencial. Los datos del Banco Central son elocuentes: las extracciones de efectivo cayeron de 99 millones a 46 millones de operaciones mensuales en el período analizado. Para las entidades, la digitalización representa una oportunidad para reducir costos operativos, de alquiler y mantenimiento, además de permitir al personal enfocarse en tareas de mayor valor añadido como el asesoramiento. Sin embargo, no todas las operaciones pueden digitalizarse con la misma facilidad, y segmentos de la población con menor acceso a la tecnología o internet aún dependen fuertemente de los canales presenciales.
-
Fusiones y Adquisiciones Bancarias: La concentración del negocio a través de procesos de fusiones y absorciones es otro catalizador clave. Cuando una entidad adquiere a otra, como en los casos recientes de la integración de HSBC Argentina por Banco Galicia (efectiva en junio de 2025) y la compra de Itaú Argentina por Banco Macro (completada en 2024), se generan redundancias en la red de sucursales, estructuras administrativas y sistemas tecnológicos. La integración operativa permite a los nuevos grupos unificar plataformas, centralizar tareas y optimizar la distribución de sus puntos de atención, lo que a menudo se traduce en el cierre de sucursales duplicadas y la reorganización del personal. Es importante destacar que el ajuste derivado de una fusión puede no ser inmediato, manifestándose a medida que se completa la integración.
Desafíos y Perspectivas Futuras
La reestructuración del sistema bancario, si bien busca eficiencia operativa y se alinea con las tendencias globales de digitalización, plantea el desafío de mantener la inclusión y accesibilidad financiera. La reducción de la red física puede impactar negativamente a segmentos vulnerables de la población o a regiones con menor densidad de servicios. La evolución futura dependerá en gran medida de las estrategias comerciales específicas de cada banco, el ritmo de avance de los canales digitales y las decisiones que se tomen en los procesos de integración y optimización. El objetivo será equilibrar la búsqueda de eficiencia con la necesidad de garantizar que los servicios financieros sigan siendo accesibles para todos los ciudadanos argentinos. La supervisión y regulación del Banco Central de la República Argentina (BCRA) serán cruciales para monitorear estas dinámicas y asegurar un acceso equitativo al sistema. Este proceso de ajuste y modernización continuará marcando la pauta en la industria financiera del país en los próximos años.