La Batalla por Brubank: Gigantes Brasileños Apuntan a la Banca Digital Argentina
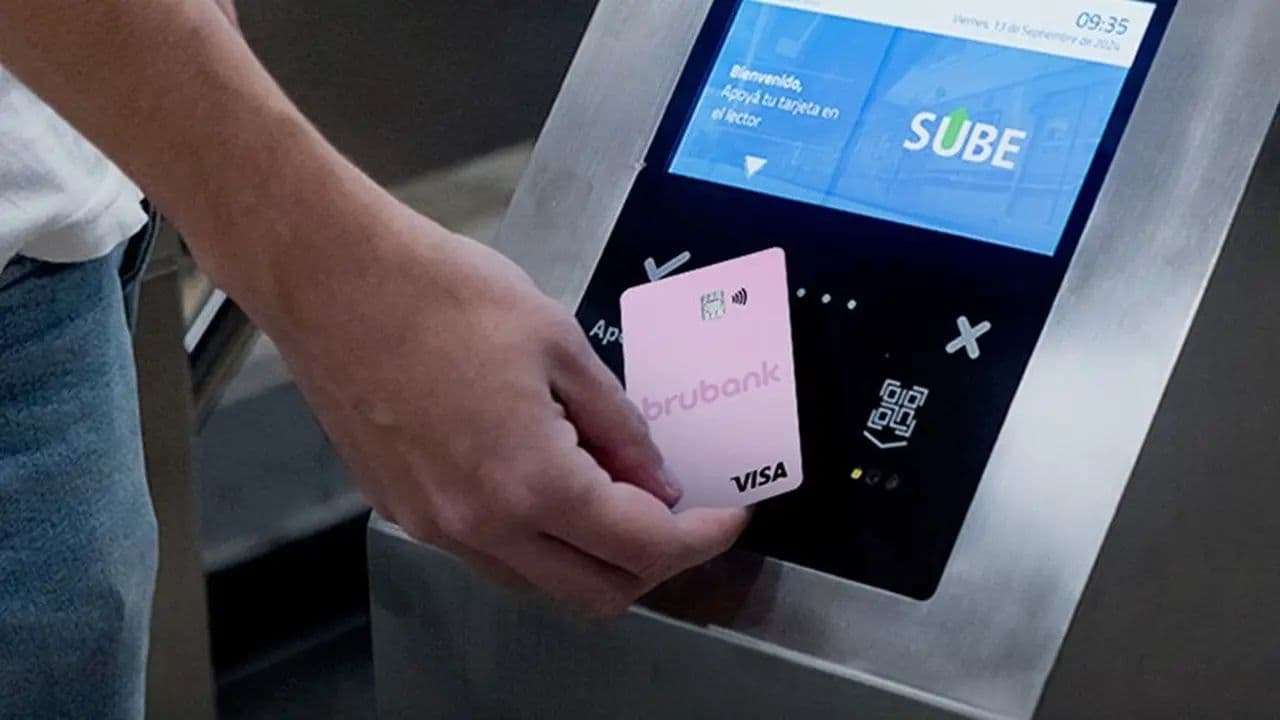
El banco digital argentino Brubank es objeto de interés por parte de tres grandes entidades brasileñas – Nubank, Inter y BTG Pactual – que buscan adquirir su licencia bancaria y su base de 5 millones de usuarios para expandirse en el dinámico mercado local. Esta posible adquisición se enmarca en un contexto de consolidación de la banca digital en Argentina y de mayores restricciones del BCRA para las fintechs, lo que impulsa la necesidad de licencias bancarias. La entrada de estos actores promete innovaciones como Open Finance y nuevos modelos de crédito, a pesar de los desafíos del mercado crediticio argentino, redefiniendo la competencia contra jugadores locales como Mercado Pago y Ualá.
El panorama de la banca digital en Argentina está experimentando una profunda transformación, marcada por la consolidación y la creciente influencia de actores internacionales. En este escenario dinámico, Brubank, uno de los pioneros locales con una base de 5 millones de usuarios y una codiciada licencia bancaria, se ha convertido en el centro de atención. Tres gigantes brasileños – Nubank, Inter y BTG Pactual – han manifestado un fuerte interés en su adquisición, lo que podría redefinir el mapa financiero del país.
Un Mercado Madurando y Atractivo
Argentina, con más de 322 millones de cuentas virtuales (CVU), ha demostrado una alta tasa de adopción de servicios financieros digitales. Este nivel de penetración elimina la necesidad de "evangelizar" al usuario, permitiendo a los nuevos entrantes concentrarse en la captación de clientes y la oferta de servicios diferenciados. La posibilidad de adquirir Brubank representa para los bancos brasileños una entrada estratégica y acelerada al mercado, no solo por su base de usuarios, sino también por la licencia bancaria, que es crucial ante las crecientes restricciones del Banco Central de la República Argentina (BCRA) para las fintechs, como la imposibilidad de ofrecer cuentas sueldo, CVU en dólares o intermediación financiera directa.
La intermediación financiera, es decir, la capacidad de prestar con depósitos, es significativamente más eficiente y económica que financiarse con deuda o capital propio. En un país donde el crédito sobre el PIB está muy por debajo de Brasil, un marco macroeconómico más estable podría liberar un enorme potencial de crecimiento para entidades con licencias bancarias.
Los Candidatos Brasileños y sus Estrategias
Nubank: La Expansión del Neobanco Líder
Nubank, el unicornio valorado en Wall Street con aproximadamente 72.000 millones de dólares y presencia en México, Colombia y Brasil, busca consolidar su liderazgo regional. Su interés en Brubank radica en obtener una licencia local y una base de clientes ya establecida, lo que le permitiría una entrada más rápida y eficiente. Con un modelo "app-first" y una infraestructura compatible para transferencias, QR, fondos y préstamos, Nubank estaría en una posición privilegiada para competir en el segmento masivo y en tarjetas de crédito, donde ya es el principal emisor en Brasil. Su plan de inversión de 500 millones de dólares a cinco años en Buenos Aires y un motor de riesgo probado con más de 100 millones de clientes demuestran su seriedad. Sin embargo, como señala Christian Balatti, consultor fintech, Nubank "llega tarde y contra un incumbente con ecosistema propio de comercio y pagos" como Mercado Pago.
BTG Pactual: La Pieza Retail que Faltaba
BTG Pactual, una potencia en banca de inversión y agente de liquidación y compensación (ALyC) en Argentina, ha estado expandiendo su alcance en Latinoamérica. Para BTG, Brubank representa la pieza retail esencial para completar su estrategia en Argentina. Si bien su operación actual es más pequeña en el país, ha demostrado ser muy rentable. La adquisición de Brubank le permitiría acceder a fondeo local y la posibilidad de ofrecer financiamiento directo y créditos importantes a empresas medianas y grandes, un segmento que actualmente depende en gran medida del mercado de capitales. Diego Kupferberg, experto en emprendimientos digitales, sugiere que BTG podría incluso buscar cambiar la licencia de Brubank a una de banco corporativo, posicionándose para competir con bancos tradicionales como Galicia, Santander y Macro en banca empresarial, y con ALyC digitales como Balanz, IOL y Cocos en inversiones.
Inter: Del Nicho al Banco Transaccional
Inter ha realizado una entrada inteligente en Argentina, ofreciendo cuentas en EE.UU. para pagos en el exterior e inversiones. Con una licencia bancaria en EE.UU. y unos 43 millones de usuarios en Brasil, la compra de Brubank transformaría a Inter de un actor de nicho a un banco transaccional con capacidad de crédito. Esto le permitiría competir no solo en inversión global con Cocos, Balanz e IOL, sino también en el segmento joven y digital con Ualá. Además, podría robar clientes a competidores como Revolut y Wise, y a bancos con cuentas en dólares locales. Fuentes cercanas a la industria sugieren que Inter es el principal candidato para quedarse con Brubank, aunque Juan Bruchou, CEO de Brubank, podría mostrar resistencia a la venta.
Desafíos y Oportunidades en el Contexto Argentino
El mercado argentino presenta tanto grandes oportunidades como retos significativos. La mora bancaria para familias alcanzó un alarmante 12,9% en julio, el nivel más alto en 20 años, y en proveedores no bancarios llega al 33%. Esta situación presiona a las entidades que buscan vender y, al mismo tiempo, abarata los activos, creando una ventana de oportunidad para compradores estratégicos. La licencia de Brubank no solo aporta depósitos y la posibilidad de ofrecer cuentas sueldo, sino también un valioso libro de consumo y datos de comportamiento, información crucial para el scoring granular que los bancos brasileños, acostumbrados a gestionar alta mora, dominan.
La llegada de estos actores brasileños podría enriquecer el mercado financiero argentino con innovaciones ya probadas en Brasil, como:
- Open Finance: La compartición de datos entre entidades, que abarata el crédito para el usuario.
- Pagos recurrentes y en cuotas sobre transferencias inmediatas: Similares a Pix Automático o Pix en cuotas.
- Tarjetas garantizadas por inversiones: Una herramienta de inclusión para clientes sin historial crediticio.
- Ahorro por objetivos con rendimiento diario: Las conocidas "cajitas" integradas al crédito.
- Superapps con marketplace, cashback, seguros y viajes: Un modelo integral de servicios bancarios.
La adquisición de Brubank no es solo una transacción de negocios; es un hito que marca la aceleración de la consolidación en la banca digital argentina y la apertura a nuevas dinámicas competitivas y servicios financieros avanzados impulsados por la experiencia brasileña. El sector financiero argentino está al borde de una era de mayor competencia e innovación, prometiendo un futuro más diverso y tecnológicamente avanzado para los consumidores.