La Batalla por los Pagos: Criptomonedas y A2A Reconfiguran el Terreno de Visa y Mastercard Frente a Innovaciones Locales
El sector de pagos global está en plena ebullición, con Visa y Mastercard pivotando hacia las transferencias de cuenta a cuenta y la integración de stablecoins como USDC para pagos transfronterizos. Este movimiento busca optimizar la velocidad y reducir los costos de las transacciones internacionales, desafiando a los sistemas tradicionales. Paralelamente, en Argentina, COELSA impulsa una solución local de pagos NFC, buscando ofrecer una alternativa de bajo costo para transacciones domésticas. La batalla por la dominación del mercado de pagos se centrará en la guerra de comisiones, la propiedad de los datos y, crucialmente, las decisiones regulatorias de entidades como el Banco Central de la República Argentina, que determinarán el éxito de cada modelo y las implicaciones para inversores y consumidores.
El ecosistema global de pagos está experimentando una transformación profunda, impulsada por la creciente demanda de transacciones instantáneas, de bajo costo y disponibles las 24 horas del día. En este escenario dinámico, gigantes tradicionales como Visa y Mastercard están redefiniendo sus estrategias, integrando nuevas tecnologías como las criptomonedas estables y los pagos de cuenta a cuenta (A2A), mientras que a nivel local, iniciativas como la de COELSA en Argentina buscan consolidar soluciones propias que desafían el dominio histórico de las redes internacionales.
La Apuesta de Visa y Mastercard por los Pagos A2A y las Criptomonedas Estables
Frente al auge de los sistemas de pagos instantáneos que han ganado tracción en mercados emergentes, con ejemplos como PIX en Brasil o el QR en Argentina, Visa (V) y Mastercard (MA) han lanzado sus propias respuestas: Visa Direct y Mastercard Move. Estos sistemas buscan facilitar las transferencias de cuenta a cuenta (A2A), permitiendo que los fondos se muevan directamente entre cuentas sin depender de los complejos y a menudo lentos rieles bancarios tradicionales. Su innovación más reciente y significativa en este ámbito es la integración del dólar digital USDC (emitido por Circle) para las transferencias internacionales, un movimiento estratégico que busca capitalizar las ventajas de las stablecoins: inmediatez, disponibilidad constante y menores costos en operaciones transfronterizas.
Recientemente, Visa ha sumado a Inyo Global como una de las primeras billeteras en utilizar USDC para transferencias internacionales, mientras que Mastercard, a través de su subsidiaria cripto BVNK, ha habilitado el uso de USDC y OUSD (del consorcio OpenStandard) en sus redes de pago. Estas stablecoins cumplen con la regulación estadounidense (Ley GENIUS), lo que les otorga un marco de seguridad y confianza. La clave de esta movida reside en las operaciones de fondeo de cuenta (AFT - Account Funding Transactions), que permiten retirar fondos de tarjetas de débito o crédito casi instantáneamente para acreditarlos en otra cuenta, con una liquidación significativamente más rápida que la banca tradicional. Este esquema promete una nueva era de competitividad en las comisiones, presionando a otros actores del mercado que ofrecen servicios similares con tasas más elevadas.
La Respuesta Local: COELSA y la Innovación NFC en Argentina
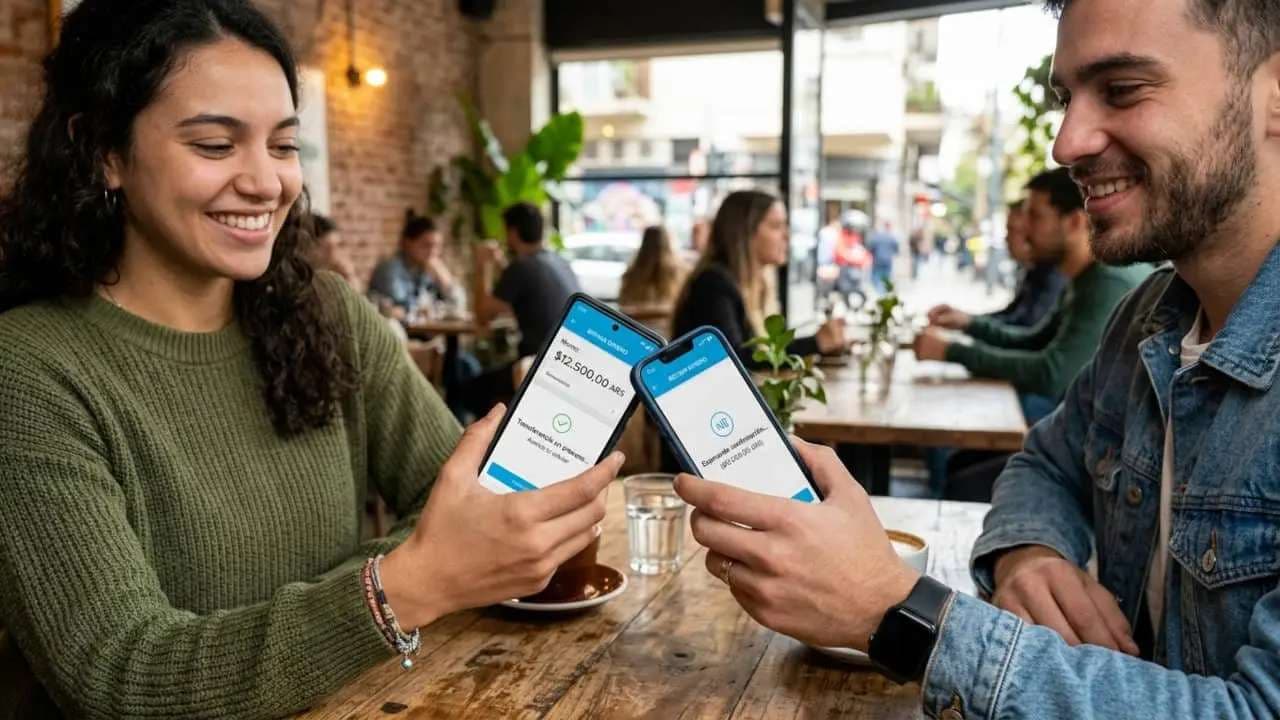
En contraste con la estrategia global de las redes de tarjetas, en Argentina, COELSA –el orquestador de pagos entre cuentas bancarias (CBU) y fintech (CVU)– está impulsando su propia innovación con el lanzamiento de la primera solución NFC (Near Field Communication) de teléfono a teléfono en Latinoamérica. Esta tecnología permite enviar y recibir pesos con solo acercar dispositivos compatibles, operando sobre los rieles existentes de los Pagos con Transferencia (PCT). La propuesta de COELSA se distingue por no depender de marcas internacionales y por ofrecer un modelo que, potencialmente, podría beneficiarse de una estructura de costos más baja y una regulación local favorable.
Esta coexistencia de modelos plantea una