La Caída de Ueno Bank: Un Examen Crítico para la Estabilidad Financiera y la Confianza Inversora en Paraguay
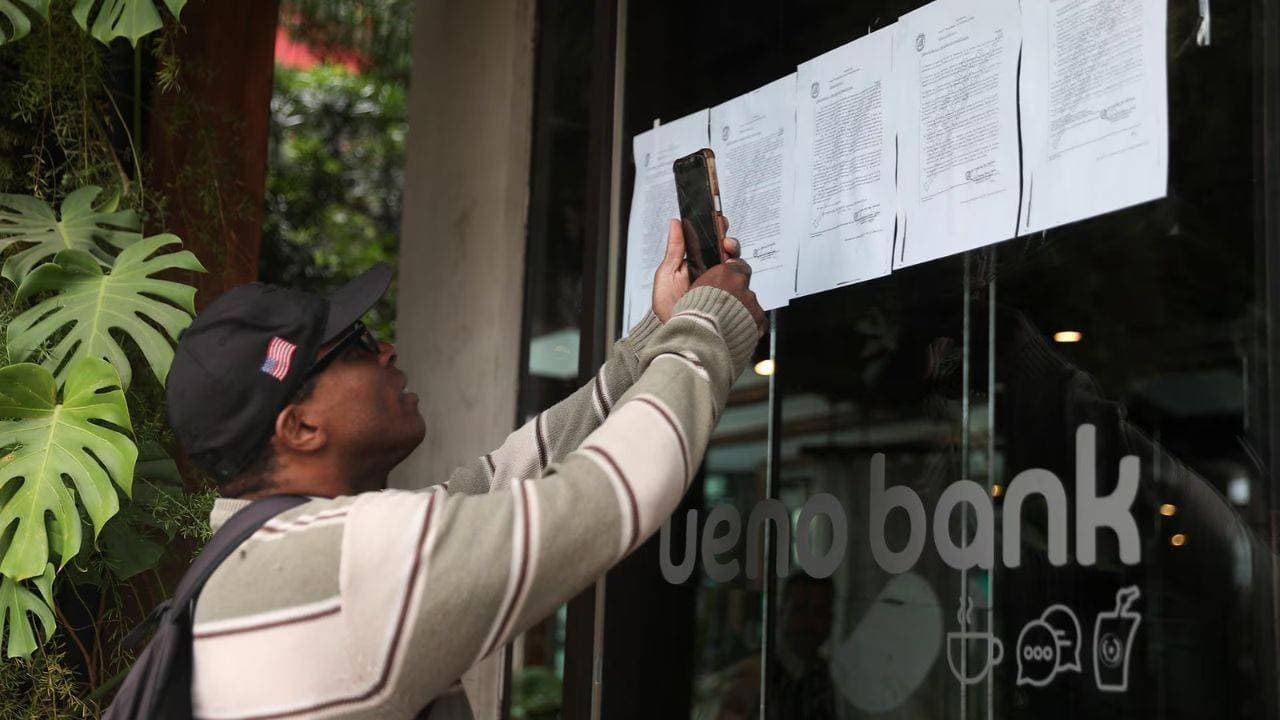
La intervención de Ueno Bank en Paraguay por problemas de solvencia genera inquietud sobre la estabilidad financiera del país. Este evento pone a prueba la solidez del sistema y la credibilidad de las autoridades, con posibles repercusiones en la calificación crediticia soberana y en las relaciones comerciales con provincias argentinas como Misiones y Formosa. Los inversores deben monitorear de cerca la gestión transparente y eficaz de la crisis para evaluar el riesgo fiscal y el impacto en los bonos soberanos.
La reciente intervención de Ueno Bank en Paraguay por problemas de solvencia ha desatado una ola de inquietud que va más allá de sus casi tres millones de clientes. Este evento, que ha puesto al quinto banco privado del país bajo el control de las autoridades, representa una prueba significativa para la solidez del sistema financiero paraguayo y, por extensión, para la confianza de los inversores en una economía que ha trabajado arduamente para consolidar su grado de inversión. A pesar de las garantías de las autoridades de que se trata de un caso aislado, la magnitud de la entidad y las ramificaciones institucionales y regionales exigen un análisis profundo sobre las implicaciones económicas y los desafíos regulatorios que enfrenta el país.
El Colapso de un Actor Relevante
Ueno Bank, que había crecido hasta concentrar el 8.9% de los depósitos y el 5.9% de los créditos del sistema financiero paraguayo a diciembre de 2025, así como la administración de alrededor de 850 millones de dólares de fondos públicos, se vio forzado a suspender sus operaciones. La resolución del Banco Central del Paraguay (BCP) en noviembre se precipitó tras detectar que el índice de solvencia de la entidad había caído por debajo del 50% del mínimo requerido, luego de ajustes a sus estados financieros. Las irregularidades señaladas incluyen problemas de liquidez, deficiencias en la documentación de operaciones crediticias y una preocupante revisión de préstamos otorgados a empresas relacionadas con el grupo controlador, lo que levanta serias banderas rojas sobre la gobernanza y los controles internos.
La intervención ha impactado directamente a los clientes, quienes han visto sus servicios suspendidos, imposibilitados de realizar transferencias o utilizar tarjetas. Aunque el Fondo de Garantía de Depósitos (FGD) cubre hasta 75 salarios mínimos mensuales, equivalente a unos 38.600 dólares, y se estima que el 97% de los depositantes estarían cubiertos parcialmente, la incertidumbre persiste para aquellos con saldos superiores a este límite. La situación se agrava por la exposición de instituciones estatales como el Instituto de Previsión Social (IPS), que mantenía inversiones por unos 355 millones de dólares, y otras entidades públicas como la Administración Nacional de Electricidad y la represa de Itaipú, añadiendo una capa de riesgo fiscal al evento.
Contagio Sistémico: ¿Amenaza o Episodio Aislado?
La primera línea de defensa del BCP y de la Asociación de Bancos del Paraguay (Asoban) ha sido asegurar que la situación de Ueno es un "hecho puntual y aislado" y que el sistema financiero en general se mantiene "sólido y saludable". Esta narrativa busca contener cualquier posible pánico bancario que pudiera generar una corrida de depósitos hacia otras entidades, un escenario que los directivos descartan enfáticamente. Sin embargo, el antecedente de la renuncia del presidente del BCP, Carlos Carvallo –quien previamente había sido titular de Ueno– ha alimentado cuestionamientos sobre la eficacia de los mecanismos de supervisión y los posibles conflictos de interés, lo que podría minar la credibilidad institucional en un momento crucial.
La verdadera prueba de si este evento quedará circunscrito o se propagará residirá en la capacidad de las autoridades para gestionar la crisis de manera transparente y eficiente. La reacción de los depositantes será clave: si mantienen la confianza en el sistema y no trasladan masivamente sus ahorros, el impacto podría ser limitado. Por el contrario, cualquier percepción de opacidad o debilidad en la supervisión podría desencadenar una espiral de desconfianza con consecuencias impredecibles para la estabilidad del sistema bancario en su conjunto.
El Grado de Inversión de Paraguay bajo Observación
Uno de los aspectos más sensibles de esta crisis es su potencial impacto en la calificación crediticia de Paraguay. El país ha logrado consolidar su posición con grado de inversión por parte de Moody's (Baa3) y S&P (BBB-), con Fitch manteniéndolo en BB+ con perspectiva positiva, un paso por debajo. Estas calificaciones se sustentan en una gestión macroeconómica prudente, una deuda pública baja (36.1% del PIB en 2025) y una estabilidad monetaria envidiable para la región.
La resolución de un banco privado no implica una rebaja automática de la calificación soberana. Las agencias evaluarán cómo el Estado maneja la crisis. Si el proceso es transparente, los depósitos están protegidos dentro de los límites legales y las pérdidas fiscales son acotadas, el impacto podría ser contenido. No obstante, si la intervención deriva en un costo fiscal significativo, expone fallas graves en la supervisión o genera una prolongada incertidumbre sobre los activos, esto podría ser interpretado negativamente por las calificadoras. La presión sobre los bonos del gobierno paraguayo tras la noticia ya es una señal de que los inversores están recalibrando el riesgo institucional y financiero del país. Mantener el grado de inversión es crucial para el acceso a mercados de capital más amplios y a mejores condiciones de financiamiento, haciendo de esta una prioridad estratégica para el gobierno paraguayo.
Repercusiones Regionales: El Cordón Comercial con Argentina
La crisis de Ueno Bank no se limita a las fronteras paraguayas. Provincias argentinas como Misiones y Formosa, que comparten una intensa relación comercial y cotidiana con Paraguay, observan con preocupación el desarrollo de los acontecimientos. El puente internacional San Roque González de Santa Cruz, entre Posadas (Argentina) y Encarnación (Paraguay), registra un flujo diario de miles de personas, incluyendo comerciantes, turistas y trabajadores.
La interrupción de los servicios de Ueno puede complicar significativamente los pagos, compras y transferencias para los consumidores y comerciantes paraguayos que dependían de la entidad. Representantes del sector comercial paraguayo ya han advertido de una posible "semiparalización del mercado comercial", con estimaciones de que Ueno gestionaba una parte sustancial de las operaciones electrónicas en algunas multitiendas. Esto podría afectar a los negocios argentinos que reciben compradores paraguayos, así como a la cadena de proveedores y distribuidores en la región del NEA (Noreste Argentino). La duración de esta interrupción y la agilidad en la normalización de los pagos serán determinantes para minimizar el impacto económico transfronterizo.
Qué significa para los inversores
Para los inversores, la situación de Ueno Bank es un claro recordatorio de la importancia de la supervisión regulatoria y la gobernanza corporativa en los mercados emergentes. Aquellos con exposición a bonos soberanos paraguayos o a empresas que operan en el país deben monitorear de cerca la evolución del proceso de resolución.
- Observar la Transparencia y Eficacia Regulatoria: La clave será cómo el BCP y el gobierno manejan la situación. Un proceso transparente, con comunicación clara sobre la protección de depósitos y la recuperación de activos, fortalecerá la confianza. Cualquier indicio de favoritismo o encubrimiento, por el contrario, podría erosionarla.
- Riesgo Fiscal: Aunque el sistema bancario parece robusto, la exposición de fondos públicos (IPS, ANDE, Itaipú) a Ueno introduce un riesgo fiscal que deberá ser cuantificado y gestionado. Los inversores deberán evaluar si el costo para el erario público será significativo y cómo podría afectar la disciplina fiscal del país.
- Impacto en Bonos Soberanos: La presión inicial sobre los bonos paraguayos es una señal. Si la crisis se contiene y resuelve eficazmente, esta presión podría ser transitoria. Sin embargo, un manejo deficiente podría elevar la prima de riesgo que exigen los inversores por la deuda del país.
- Oportunidades y Reubicación de Capital: Es posible que otros bancos más sólidos en Paraguay se beneficien de una "huida hacia la calidad" de los depósitos. Los inversores podrían buscar oportunidades en entidades con balances más fuertes y una supervisión rigurosa.
- Vulnerabilidad Regional: Empresas con operaciones transfronterizas entre Argentina y Paraguay podrían experimentar disrupciones a corto plazo. Los inversores en estas empresas deben evaluar su exposición a las dinámicas de pago y comercio en la región afectada.
En resumen, si bien la crisis de Ueno Bank no se considera sistémica hasta ahora, su resolución exitosa es vital para mantener la percepción de estabilidad y el atractivo de Paraguay como destino de inversión. La capacidad del país para navegar este desafío definirá su credibilidad en los mercados internacionales y su camino hacia una mayor integración financiera.