La Carga Fiscal Provincial y Municipal, Eje Central en la Morosidad Crediticia Argentina, Según el BCRA
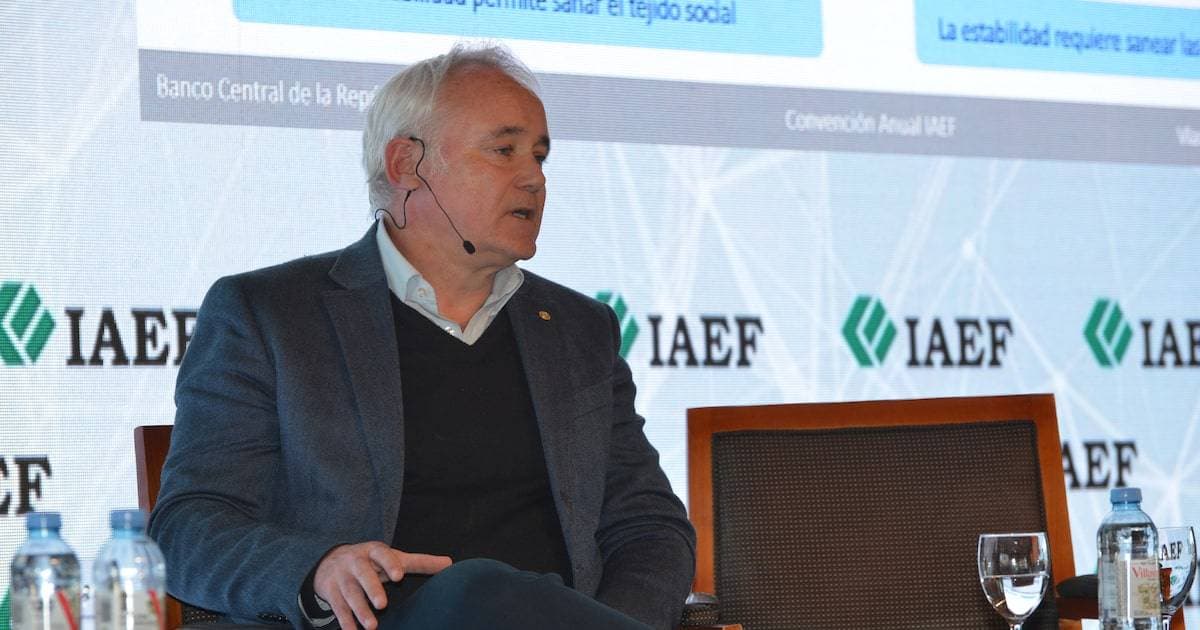
El vicepresidente del BCRA, Vladimir Werning, ha señalado que la carga tributaria provincial y municipal es un factor clave en la elevada morosidad crediticia en Argentina, superando el impacto de la política monetaria. Durante su presentación, destacó el giro del modelo bancario hacia el sector privado y una morosidad asimétrica entre empresas e individuos, impulsada por un mayor costo real del crédito y la contracción de liquidez preelectoral. El BCRA anticipa un punto de inflexión en el ciclo de la mora, mientras rechaza propuestas populistas que considera perjudiciales para el sistema financiero, enfatizando la necesidad de abordar la presión fiscal para lograr una mejora sostenible del crédito.
La economía argentina, en su constante búsqueda de estabilidad y crecimiento, enfrenta un desafío persistente en el sector crediticio: la elevada morosidad y las altas tasas de interés. En un análisis reciente presentado por Vladimir Werning, vicepresidente del Banco Central de la República Argentina (BCRA), en la Universidad Torcuato Di Tella, se puso de manifiesto que, si bien la estabilidad monetaria es un pilar fundamental para el crédito, es la significativa carga fiscal a nivel provincial y municipal la que incide decisivamente en el nivel de mora.
Un Giro en el Modelo Bancario Argentino
Werning delineó una clara diferenciación entre el modelo crediticio previo a diciembre de 2023 y el actual. Hasta la llegada del gobierno de Javier Milei, el sistema bancario operaba, según el funcionario, al servicio de un “Estado deficitario”. Sin embargo, la administración actual ha impulsado una transición hacia un modelo donde el sistema bancario se enfoca en el “sector privado productivo”. Esta reorientación ha tenido un impacto tangible: el crédito bancario al sector privado ha experimentado un notable incremento, casi duplicándose hasta alcanzar el 14,3% del Producto Bruto Interno. Este crecimiento, sin embargo, ha estado acompañado por un ciclo de mora que tocó un pico del 7,8% en la cartera irregular, superando en 1,2 puntos porcentuales el máximo del ciclo anterior.
Radiografía de la Morosidad: Empresas vs. Individuos
El análisis del BCRA revela una dinámica asimétrica en la morosidad. Mientras que la irregularidad en las empresas mostró una reducción, pasando del 4,4% al 3,8% entre diciembre de 2023 y agosto del año en curso, el segmento de individuos experimentó un marcado ascenso, disparándose del 2,8% al 12,8% en el mismo período. Esta disparidad es crucial, dado que las empresas representan el 51,2% del crédito total, frente al 39,9% que corresponde a las personas. Sorprendentemente, la mora actual en empresas es inferior al pico de 2020 (3,8% frente a 8,1%), mientras que en individuos, el nivel actual supera ampliamente el pico de 2019 (12,8% frente a 4,9%).
Factores Detrás del Aumento de la Mora
El vicepresidente del BCRA identificó varios elementos clave que contribuyeron a este incremento en la morosidad:
- Costo Real del Crédito Ex-Post Mayor al Anticipado: Las expectativas de una inflación y devaluación mayores en 2025 no se materializaron, lo que históricamente licuaba las deudas. Al no ocurrir, el costo real final del crédito resultó ser superior al costo anticipado por deudores y acreedores, deteriorando la capacidad de repago.
- Contracción de Liquidez Preelectoral: La incertidumbre política previa a las elecciones de octubre de 2025 provocó una “dolarización de portafolios” de magnitud inédita y una significativa caída en la demanda de dinero (equivalente al 50% del M2). Esto se tradujo en un aumento y volatilidad de las tasas de interés domésticas, afectando la demanda agregada y el crédito.
- Asimetría en la Reducción del Costo Financiero: Post-electoral, las empresas obtuvieron una baja más pronunciada y persistente en el costo financiero, incluso accediendo a fuentes alternativas en el mercado de capitales. En contraste, los individuos enfrentaron una reducción de costos mucho menor, manteniendo elevado el costo de refinanciamiento y, consecuentemente, la persistencia de la mora.
Un Punto de Inflexión y el Rechazo a Propuestas “Populistas”
A pesar del complejo panorama, el BCRA vislumbra un “punto de inflexión”. Se anticipa que el ciclo de la mora está finalizando, observándose ya una tendencia a la baja, la continuidad de las refinanciaciones y una reciente caída en la tasa de interés activa para individuos. Adicionalmente, la demanda de dinero y el crédito muestran signos de crecimiento.
En este contexto de mejora gradual, Werning fue categórico al descartar cuatro “propuestas populistas” impulsadas por la oposición, argumentando que implicarían costos inaceptables o riesgos sistémicos:
- Rescate del BCRA a Acreedores: Rechazada porque los bancos están capitalizados y un rescate sería a costa de los contribuyentes.
- Relajación de Regulaciones de Clasificación de Morosos: Descartada por destruir el historial crediticio y ser injusta con los deudores cumplidores.
- Flexibilización de Condiciones Crediticias vía Baja de Encajes: Rechazada por exponer el sistema a mayor inestabilidad, a costa de los ahorristas.
- Imposición de Topes a la Tasa de Interés: Impracticable, dado que los impuestos representan cerca del 30% del Costo Financiero Total (CFT), y esta medida iría en detrimento de la oferta de crédito.
La Carga Tributaria como Factor Determinante
El núcleo del argumento del BCRA es que la política monetaria tiene un impacto limitado en la dinámica de la mora, mientras que la política fiscal, particularmente la de provincias y municipios, ejerce una influencia mucho mayor.
Werning enfatizó que las tasas activas reales son elevadas no solo por la intermediación bancaria, sino fundamentalmente por los impuestos y tasas que el Estado recauda del deudor. Se estima que la carga tributaria representa aproximadamente el 30% del CFT. La presión impositiva de las provincias (vía IVA, Ingresos Brutos e Impuesto a los Sellos) y los municipios (a través de diversas tasas) explica casi tres cuartas partes del encarecimiento impositivo del crédito. El cuarto restante corresponde a la carga impositiva nacional (IVA).
En resumen, el BCRA sostiene que, para consolidar la mejora del crédito y reducir la morosidad de manera sostenible, es indispensable abordar la problemática de la carga tributaria excesiva que pesa sobre el sistema crediticio, especialmente aquella impuesta por las jurisdicciones subnacionales, y que distorsiona el spread bancario y eleva el costo final para el tomador de crédito.