La Carne Argentina: Entre la Mesa Familiar y el Tablero Global, ¿Un Lujo en Casa?
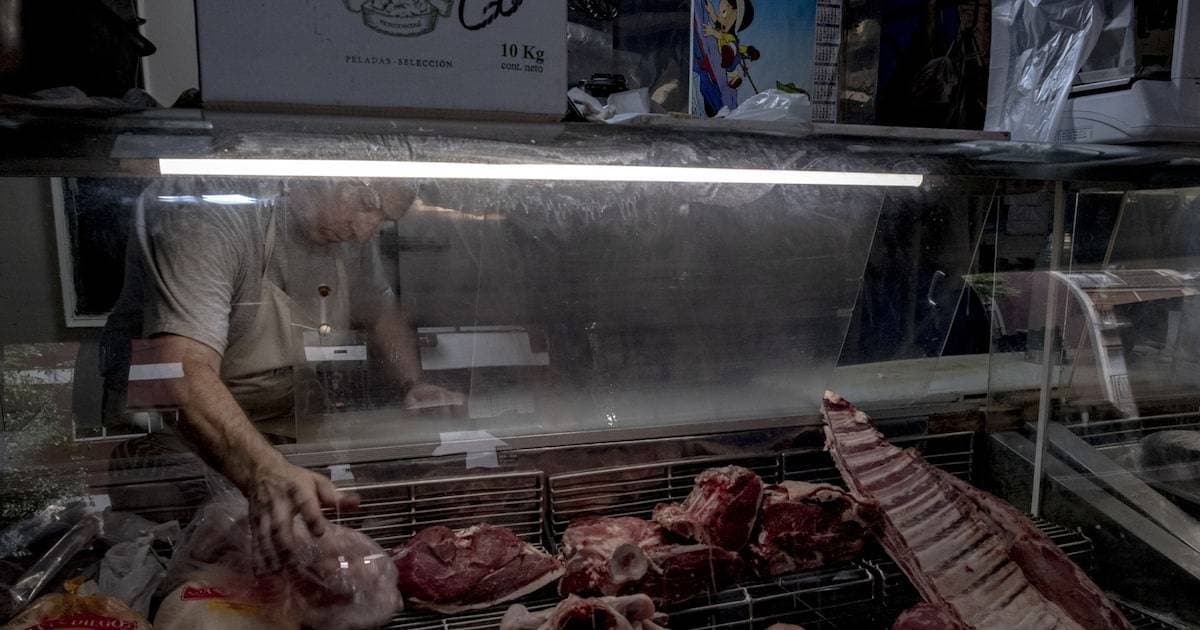
El consumo de carne vacuna en Argentina ha caído a mínimos históricos, un reflejo de la compleja situación macroeconómica que presiona el poder adquisitivo de los hogares. Un informe de la Fundación Mediterránea revela que, si bien el precio de la carne argentina es más bajo que en economías desarrolladas, es más alto que en países vecinos como Brasil y Paraguay, especialmente en relación con el ingreso per cápita. Este fenómeno impulsa a los consumidores a optar por proteínas más económicas como el pollo. La industria cárnica enfrenta el desafío de una demanda interna contraída y la necesidad de optimizar las exportaciones en un mercado global competitivo, mientras que los inversores deben considerar el impacto en el sector agropecuario, el comercio minorista y las expectativas inflacionarias.
El Declive del Consumo de Carne Vacuna en Argentina: Un Espejo Macroeconómico
Argentina, históricamente sinónimo de carne vacuna, enfrenta una paradoja económica que ha llevado el consumo per cápita de este alimento a mínimos históricos en las últimas dos décadas. Este fenómeno no es meramente una cuestión de gustos cambiantes, sino un reflejo palpable de complejas dinámicas macroeconómicas que impactan directamente el poder adquisitivo de los hogares y reconfiguran las preferencias de consumo.
Un reciente informe de la Fundación Mediterránea pone de manifiesto que, si bien la carne argentina puede ser más económica que en mercados de altos ingresos como Estados Unidos o Canadá, se posiciona por encima de países vecinos clave como Brasil y Paraguay. Esta particularidad, sumada a una inflación persistente y salarios reales que luchan por seguir el ritmo, ha provocado que el otrora pilar de la dieta argentina se convierta, para muchos, en un artículo de lujo. El traslado del consumo hacia proteínas alternativas, como el pollo, cuya relación de precio por kilo es significativamente más favorable, ilustra una adaptación forzada de los presupuestos familiares frente a la erosión del poder de compra.
Precios Relativos: Un Análisis Geoeconómico
La comparación de precios de la carne vacuna a nivel regional e internacional revela matices importantes. Mientras que el costo promedio por kilogramo en Argentina (aproximadamente US$13.13) es superado por Uruguay (US$15.42) y Chile (US$16.35) en la región, y por potencias exportadoras como Australia (US$22.01) y Nueva Zelanda (US$21.76), o grandes consumidores como Estados Unidos (US$24.87) y Canadá (US$23.81), la situación interna dista de ser sencilla. La brecha de precios con países como Estados Unidos es especialmente marcada en cortes premium, donde el lomo puede costar un 159% más en el mercado estadounidense, evidenciando diferencias estructurales en las cadenas de valor y los patrones de demanda.
Sin embargo, la noción de que ser un país productor y exportador garantiza precios bajos para el consumidor interno es refutada por la realidad argentina. La Fundación Mediterránea señala una correlación entre el ingreso per cápita y el precio de la carne bovina, donde países con mayores ingresos tienden a exhibir precios más elevados. Argentina, si bien no se encuentra en el estrato de ingresos de las economías más desarrolladas, mantiene precios domésticos que, en comparación con su ingreso disponible, resultan elevados. Esta disonancia se explica, en parte, por la combinación de la estructura de costos de producción local, la presión de la demanda exportadora y, crucialmente, las políticas comerciales y fiscales que históricamente han influido en el mercado interno.
Factores Distorsivos y el Impacto en la Cadena de Valor
Las diferencias de precios no son uniformes entre cortes ni entre países. Esto sugiere que factores como los costos de faena, transporte, comercialización y, fundamentalmente, la carga tributaria y las condiciones de comercio exterior, juegan un rol preponderante. Los derechos de exportación, por ejemplo, buscan desacoplar los precios internos de los internacionales, pero su efectividad en abaratar el producto para el consumidor final es un tema de debate constante, a menudo generando distorsiones en el mercado y afectando la rentabilidad de los productores.
Para la industria cárnica argentina, este escenario presenta un doble desafío. Por un lado, la contracción de la demanda interna obliga a buscar mercados de exportación con mayor ímpetu, un área donde Argentina compite con gigantes como Brasil y Paraguay, que a menudo presentan precios más competitivos. Por otro lado, la inelasticidad de la demanda de ciertos cortes premium en el mercado doméstico, junto con la adaptación del consumo a opciones más económicas, demanda una reestructuración estratégica por parte de frigoríficos y productores para optimizar la oferta y ajustarse a los nuevos patrones de consumo.
Perspectivas Futuras y lo que Significa para los Inversores
El continuo desplazamiento del consumo de carne vacuna hacia alternativas más económicas como el pollo sugiere una tendencia estructural, no meramente coyuntural. Esto podría llevar a una mayor diversificación en la producción ganadera, con un énfasis creciente en aves y cerdos, y a una mayor orientación exportadora de la carne bovina argentina para sostener la rentabilidad del sector. La persistencia de altas tasas de inflación y la lenta recuperación del poder adquisitivo seguirán siendo determinantes clave en la formación de precios y patrones de consumo.
Para los inversores, este panorama implica varias consideraciones:
- Sector Agropecuario: Aquellas inversiones centradas en la producción de carne vacuna con alta calidad y destino de exportación podrían ver oportunidades, especialmente si se logran superar las barreras comerciales y se capitaliza la reputación de la carne argentina. Sin embargo, el mercado interno, históricamente el motor de volumen, podría presentar desafíos. Inversiones en avicultura y porcicultura podrían ofrecer un crecimiento más estable, dada la demanda interna creciente.
- Comercio Minorista y Alimentos: Las cadenas de supermercados y empresas de alimentos procesados deberán ajustar sus estrategias de oferta y marketing. La rentabilidad podría depender de la capacidad de ofrecer un mix de proteínas diversificado y competitivo en precios, capitalizando el cambio en las preferencias del consumidor.
- Impacto Inflacionario: Los precios de la carne son un componente significativo del Índice de Precios al Consumidor (IPC). Su evolución impacta directamente las expectativas inflacionarias y, por ende, la política monetaria y las tasas de interés. Los inversores deben considerar cómo las fluctuaciones en este sector pueden influir en la estabilidad macroeconómica general y en el rendimiento de los activos financieros atados a la inflación.
En síntesis, la carne argentina transita un período de transformación. De ser un alimento omnipresente en la mesa, se ha convertido en un indicador de las tensiones económicas que atraviesa el país, forzando adaptaciones tanto en el lado de la oferta como de la demanda, con profundas implicaciones para la economía y los mercados financieros. La capacidad del sector para navegar estas complejidades definirá su trayectoria en los próximos años.