La Estrategia de Prudencia de Caputo y el Desafío de la Credibilidad Argentina ante Inversores
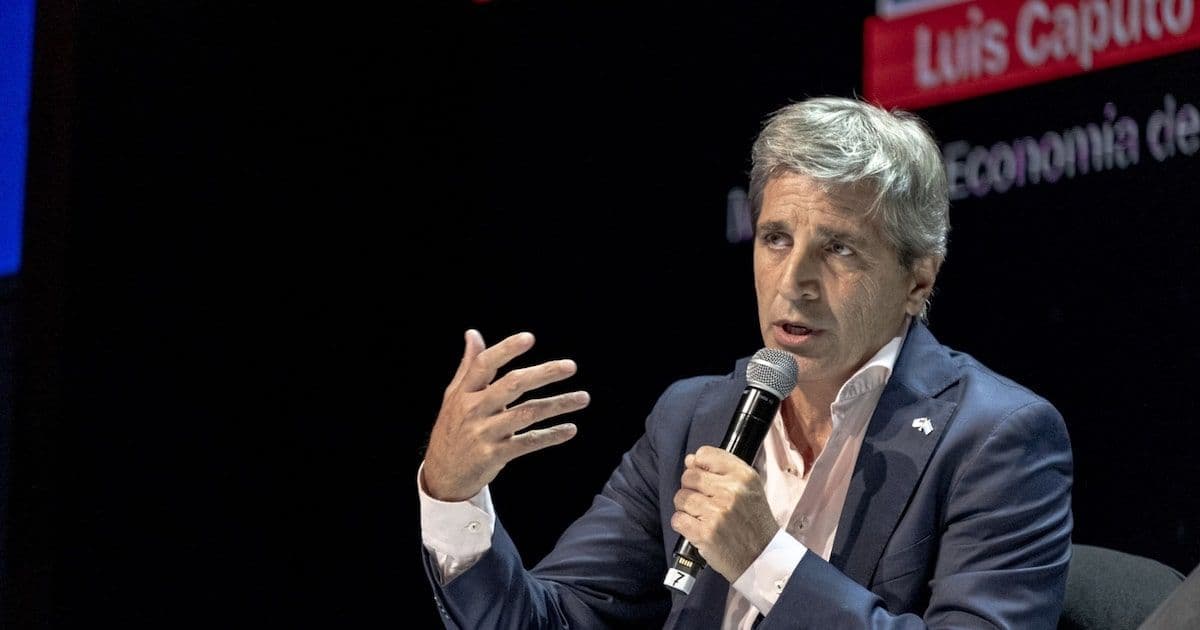
El ministro de Economía de Argentina, Luis Caputo, informó a inversores de JPMorgan en Nueva York que el gobierno no emitirá deuda internacional debido a los altos spreads, optando por fuentes de financiamiento alternativas como organismos multilaterales. Caputo reconoció el riesgo electoral y enfatizó la necesidad de reconstruir la credibilidad a través de la ortodoxia económica y la aprobación de leyes clave. Este enfoque busca estabilizar las finanzas públicas, aunque la reducción de la prima de riesgo dependerá de la consistencia en las políticas y el avance legislativo.
La reciente reunión del ministro de Economía argentino, Luis Caputo, con un selecto grupo de alrededor de cincuenta gestores de fondos de inversión en la sede de JPMorgan en Nueva York, ha reafirmado una línea de acción fiscal y monetaria que busca reconstruir la confianza de los mercados en un país con un historial complejo. Lejos de anunciar una inminente colocación de deuda internacional, Caputo comunicó una postura de prudencia financiera, condicionando cualquier futura emisión a una reducción sustancial de los elevados spreads que actualmente afronta la deuda soberana argentina.
La Negativa a la Deuda y el Cálculo del Riesgo
La decisión de no acudir al mercado internacional, al menos en el corto plazo, se fundamenta en una evaluación crítica del costo de financiamiento. Los spreads de los bonos argentinos, que representan la prima de riesgo que los inversores exigen por encima de los bonos del Tesoro de Estados Unidos, son considerados excesivamente caros. Esta realidad refleja la percepción de alto riesgo que aún pesa sobre el país, impulsada por décadas de incumplimientos y políticas económicas erráticas. El gobierno, sin embargo, cuenta con fuentes alternativas de financiamiento, principalmente a través de organismos multilaterales, lo que le otorga un margen para sostener esta postura.
Para los inversores, esta señal es dual. Por un lado, puede interpretarse como una gestión responsable de la deuda, que evita incurrir en costos prohibitivos y protege las finanzas públicas. Por otro, subraya la persistencia de una prima de riesgo considerable, lo que limita las opciones de financiamiento externo y refleja una cautela que el mercado exige antes de reducir esas primas. La potencial baja de estos spreads en el mediano plazo se convierte, entonces, en un catalizador clave para futuras decisiones de emisión, y su observación es fundamental para los tenedores de bonos y quienes evalúan entrar en el mercado de deuda argentino.
El Fantasma Electoral y la Necesidad de Credibilidad
Un factor ineludible en la ecuación de riesgo es el ciclo electoral. Caputo no eludió la mención del "riesgo electoral", reconociendo que este se ve reflejado en los spreads de los bonos con vencimiento posterior a las próximas elecciones. Este reconocimiento es crucial, ya que el devenir político futuro es una de las mayores incógnitas para los inversores, quienes buscan estabilidad y previsibilidad a largo plazo.
La estrategia del gobierno, según el ministro, es idéntica a la que presenta en público: mantener una ortodoxia monetaria, fiscal y económica estricta. El objetivo central es reconstruir la credibilidad perdida por años de promesas incumplidas. Para los inversores, esto se traduce en la necesidad de ver resultados tangibles y sostenidos en el tiempo: superávits fiscales, acumulación de reservas y control de la inflación. La paciencia es un activo en este escenario, y la disciplina fiscal es la única vía para que el mercado reajuste sus expectativas de riesgo y, consecuentemente, los spreads de la deuda.
El Plan de Gobierno y las Expectativas Macroeconómicas
Caputo presentó a los inversores las cifras actuales de reservas, tipo de cambio, crecimiento económico, exportaciones y déficit. Además, hizo hincapié en la importancia de la aprobación de leyes clave, como el Presupuesto, el "Súper RIGI" (Régimen de Incentivo para Grandes Inversiones) y la reforma de la Carta Orgánica del Banco Central de la República Argentina. Estas reformas son vistas como pilares fundamentales para atraer inversión extranjera directa y consolidar un marco macroeconómico más estable.
Los gestores de fondos manifestaron su interés por el plan financiero para este año y el próximo, el estado de los swaps con China y Estados Unidos, y las posibilidades reales de que estas leyes avancen en el Congreso. La viabilidad de estas iniciativas legislativas es un termómetro clave para el compromiso reformista del gobierno y un factor decisivo para el flujo de capitales hacia el país. Un avance positivo en este frente podría generar un ambiente más propicio para la inversión y, con ello, una mejora en la percepción de riesgo.
Implicaciones para Inversores y el Panorama Corporativo
Para los inversores en deuda argentina, la postura de Caputo implica que el foco debe estar en la evolución de los fundamentos económicos y en la aprobación de las reformas. Mientras los spreads se mantengan altos, la rentabilidad de los bonos existentes podría ser atractiva para inversores de mayor apetito por el riesgo, pero la entrada de nuevo capital dependerá de una clara señal de mejora en la percepción de riesgo y la credibilidad. La paciencia y el monitoreo constante de los indicadores económicos y políticos son esenciales.
En cuanto al sector corporativo, Caputo defendió que muchas empresas argentinas, especialmente aquellas que han invertido y modernizado sus operaciones, no están en una situación tan precaria como a menudo se percibe. Esta observación es relevante para los inversores de capital privado y de acciones que buscan oportunidades en el país. Si bien el contexto macroeconómico presenta desafíos, un enfoque en empresas resilientes y bien gestionadas, con planes de inversión a largo plazo, podría ofrecer retornos significativos una vez que el entorno general mejore. La discusión sobre el RIGI, por ejemplo, es directamente aplicable a grandes inversiones en sectores como la minería, donde empresas como Glencore, Rio Tinto y Vicuña ya están evaluando oportunidades.
En síntesis, el mensaje de Caputo a los mercados es de cautela y disciplina. Argentina no se apurará a tomar deuda cara, pero está comprometida con un camino de ortodoxia para reconstruir la credibilidad. La verdadera prueba de fuego será la consistencia en la implementación de estas políticas y la capacidad de avanzar con las reformas estructurales en un contexto de incertidumbre electoral, factores que determinarán la evolución de los spreads y el atractivo del país para el capital global.