La Fusión Estratégica que Desafía a Mercado Pago: Macro y Personal Pay Crean un Neobanco Integrado
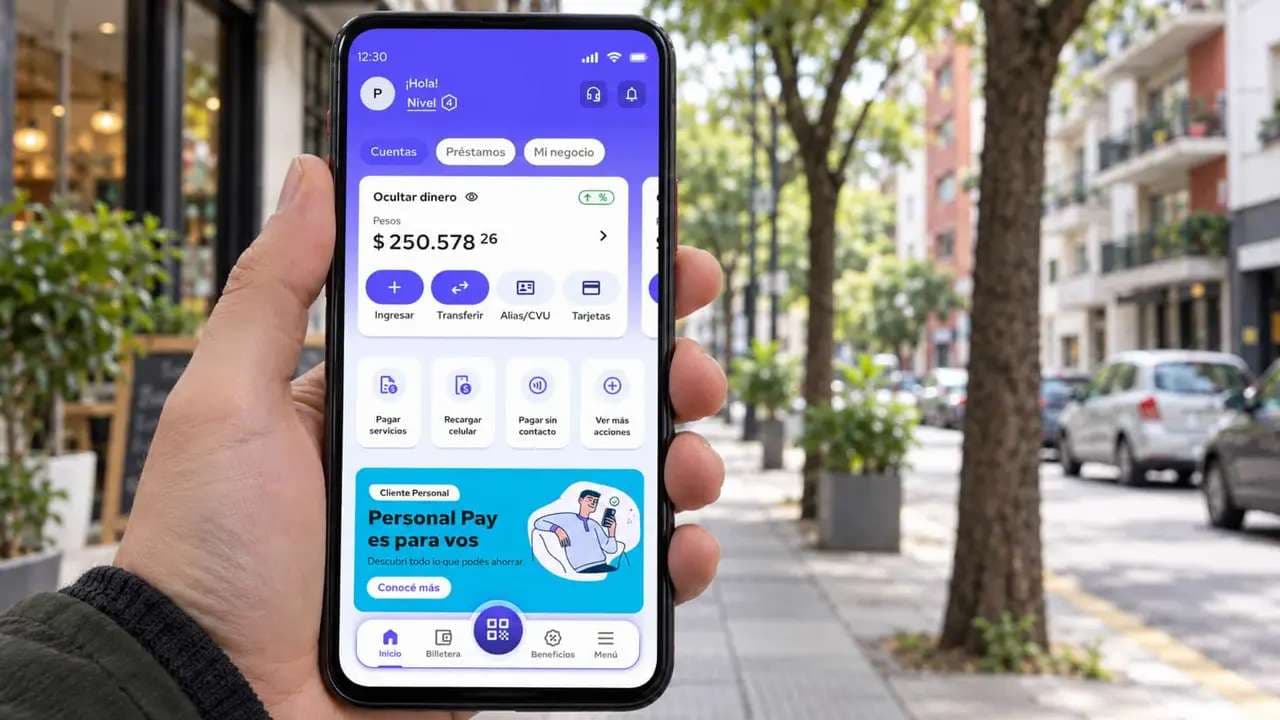
Banco Macro y Telecom se unen estratégicamente para crear Personal Bank, un nuevo neobanco que desafiará a Mercado Pago. La iniciativa combina la billetera virtual Personal Pay con la infraestructura de Banco Sáenz, adquirida por la alianza, para ofrecer un ecosistema financiero de tres niveles que abarcará desde usuarios masivos hasta banca corporativa. La estrategia se apoya en el vasto historial de datos de clientes de Telecom y la inteligencia artificial para ofrecer productos hiper-personalizados y una expansión regional ambiciosa, marcando un hito en la competencia por la transformación digital bancaria en Argentina.
La Fusión Estratégica que Desafía a Mercado Pago: Macro y Personal Pay Crean un Neobanco Integrado
El panorama financiero argentino está presenciando una reconfiguración audaz con la reciente movida de Banco Macro y Telecom, quienes, a través de la adquisición del 50% de Personal Pay y la compra de Banco Sáenz, buscan consolidar un nuevo actor digital: Personal Bank. Esta estrategia representa una clara apuesta por un ecosistema financiero integrado, diseñado para competir frontalmente en el segmento de las billeteras virtuales y la banca digital, un terreno hasta ahora dominado por gigantes como Mercado Pago.
La industria fintech en Argentina ha experimentado un crecimiento exponencial, impulsado por la alta penetración de smartphones y una población que aún presenta niveles significativos de sub-bancarización. En este contexto, la agilidad y la propuesta de valor de las billeteras virtuales han capturado una porción considerable del mercado. La consolidación de Personal Pay, una de las billeteras con mayor cuota de mercado en saldos y fondos comunes de inversión, bajo la égida de Banco Macro y Telecom, no es meramente una expansión, sino una redefinición de su modelo de negocio hacia un neobanco con capacidad de ofrecer productos financieros regulados.
Desarrollo de un Ecosistema Financiero Integrado y Multiproducto
La visión detrás de Personal Bank es la de un ecosistema de tres niveles, diseñado para captar y hacer “graduar” a los usuarios a lo largo de su vida financiera. Personal Pay funcionará como la puerta de entrada masiva, atrayendo a clientes jóvenes, digitales y, a menudo, no bancarizados. Actuará como un punto de acceso ágil a servicios básicos de pago y gestión de dinero. El Banco Sáenz, una vez transformado en Personal Bank, será la capa intermedia, habilitando servicios bancarios regulados como cuentas, depósitos, créditos y cobro de haberes, elementos que una billetera por sí sola no puede ofrecer. Finalmente, Banco Macro se posiciona como el escalafón superior, dirigido a clientes de mayor poder adquisitivo, pymes, empresas y banca privada, consolidando la oferta para un espectro completo de necesidades financieras.
Esta estructura busca minimizar la fricción en la migración del cliente entre productos y servicios, permitiéndole crecer dentro del mismo grupo sin necesidad de recurrir a la competencia. La promesa es una evolución natural y fluida desde una billetera digital a una cuenta bancaria completa y, eventualmente, a servicios bancarios más complejos ofrecidos por Macro. La clave reside en la capacidad de cruzar información y ofrecer productos hiper-personalizados en cada etapa de la relación con el cliente.
La Ventaja Competitiva: Datos y Convergencia de Servicios
Uno de los pilares fundamentales de esta estrategia radica en la vasta base de datos de Telecom. Años de historial de pago de facturas, recargas, consumo de datos y antigüedad de línea telefónica constituyen un scoring alternativo de valor incalculable. Esta información permite evaluar la capacidad de pago y el comportamiento crediticio de usuarios que el sistema bancario tradicional podría rechazar por falta de historial. Esta es una ventaja significativa frente a competidores que se basan predominantemente en datos transaccionales de comercio o financieros.
La convergencia de servicios de telecomunicaciones y financieros abre un abanico de posibilidades de cross-selling. Desde la financiación de equipos celulares y seguros asociados hasta planes de telefonía con beneficios financieros integrados, o cuentas empresariales y capital de trabajo para comercios que ya son clientes de Telecom. Este modelo no solo fideliza, sino que también crea una propuesta de valor única en el mercado, difícil de replicar por entidades puramente financieras o tecnológicas.
Inteligencia Artificial y Ambición Regional
La hiper-personalización de ofertas será fundamental para el éxito de este ecosistema, y la inteligencia artificial (IA) jugará un papel crucial. La capacidad de integrar y analizar datos dispersos entre Telecom, Personal Pay y Personal Bank permitirá anticipar necesidades del cliente, en lugar de simplemente reaccionar a ellas. Este enfoque predictivo promete mejorar la conversión, gestionar el riesgo y aumentar la satisfacción del usuario.
Adicionalmente, la ambición de este proyecto trasciende las fronteras argentinas. Personal Pay ya opera en Paraguay, y Banco Macro tiene presencia en Uruguay. Esta base regional sienta las condiciones para una expansión internacional gradual, comenzando con modelos de billetera livianos en mercados con alta penetración móvil y escalando hacia servicios crediticios a medida que las regulaciones lo permitan. La implementación de capacidades de pagos transfronterizos, como la oferta de PIX en Brasil, demuestra una visión estratégica de conectividad regional.
Qué significa para los inversores
Para los inversores, esta iniciativa representa una oportunidad y un riesgo a monitorear. Para Banco Macro (BMA), la integración de Personal Pay y la creación de Personal Bank significa una expansión agresiva hacia el segmento digital y masivo, tradicionalmente dominado por fintechs. Podría traducirse en un crecimiento significativo de su base de clientes y la diversificación de sus fuentes de ingresos, mitigando la dependencia de la banca tradicional. La capacidad de captar clientes desde edades tempranas y hacerlos "crecer" dentro del grupo es una estrategia de valor a largo plazo. Sin embargo, también implica una inversión sustancial en tecnología, infraestructura y marketing, además de la necesidad de navegar un entorno regulatorio en constante cambio. La ejecución exitosa será clave.
Para Telecom (TECO2), esta movida profundiza su estrategia de ecosistema digital, consolidando la billetera como un pilar fundamental junto a otros servicios. Potencialmente, podría generar sinergias operativas y comerciales, mejorando la retención de clientes y abriendo nuevas vías de monetización de su base de usuarios. La combinación de servicios de telecomunicaciones y financieros podría generar un "efecto red" poderoso, pero también expone a la empresa a los riesgos inherentes al sector financiero, como el riesgo de crédito y la volatilidad regulatoria.
La competencia con Mercado Pago se intensificará. La aprobación regulatoria del Banco Central de la República Argentina (BCRA) para Personal Bank será un hito crucial y definirá el ritmo de esta rivalidad. El éxito de este modelo de tres niveles dependerá de su capacidad para ofrecer una experiencia de usuario fluida y propuestas de valor diferenciadas que capitalicen la fortaleza de datos de Telecom. Los inversores deberán observar de cerca la velocidad de adopción de Personal Bank, la rentabilidad de los nuevos productos y la capacidad de gestión de riesgos en esta nueva etapa del ecosistema financiero.