La Industria Argentina en Retrospectiva: Un Anhelo de Recuperación en Medio de la Contracción
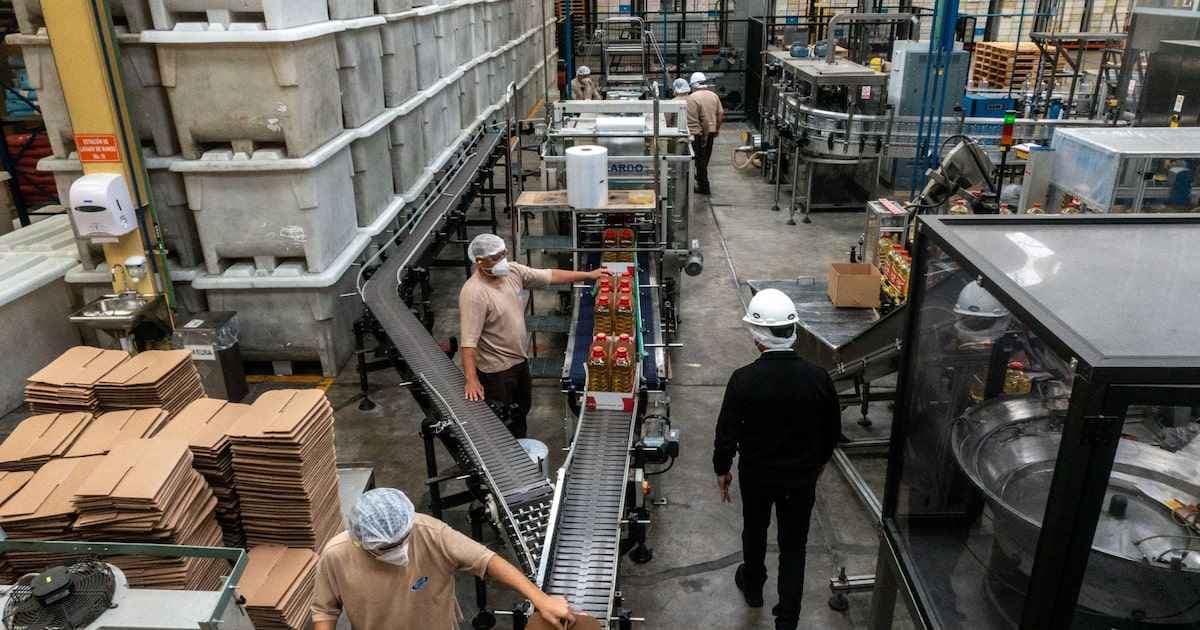
La industria argentina enfrenta una profunda contracción desde 2023, con sectores como el calzado y los textiles registrando caídas superiores al 30%. Aunque algunas ramas como la fabricación de equipos de transporte y la refinación de petróleo muestran crecimiento mensual, las mejoras se interpretan con cautela debido a bases de comparación bajas. La actividad fabril general se mantiene un 12% por debajo de los niveles de 2022, evidenciando la dificultad para consolidar una recuperación robusta y la necesidad de políticas estratégicas.
La Industria Argentina en Retrospectiva: Un Anhelo de Recuperación en Medio de la Contracción
La industria argentina atraviesa un período de estancamiento y retroceso significativo, evidenciando una profunda contracción en la mayoría de sus actividades desde el año 2023. Los informes de la Unión Industrial Argentina (UIA) y la Unión Industrial de la Provincia de Buenos Aires (UIPBA) pintan un panorama desafiante, donde, si bien se observan destellos de mejora mensual en algunos segmentos, la tendencia general apunta a una dificultad persistente para recuperar los niveles de producción previos a los últimos años. Este análisis detalla las caídas más pronunciadas, los sectores que han logrado resistir y la cautela con la que deben interpretarse las fluctuaciones recientes.
El Declive Persistente: Un Panorama General de Contracción
El Centro de Estudios de la UIA (CEU-UIA) ha documentado una baja mensual de 0,2% en septiembre (sin estacionalidad) y una contracción acumulada del 2,8% en lo que va del 2026 en comparación con el mismo período de 2025. Más preocupante aún, la actividad fabril se encuentra un alarmante 11% por debajo de los niveles registrados en 2022 y 2023. Complementariamente, el índice de producción industrial de la UIPBA revela una caída del 12% en la industria total entre enero y junio de 2026 respecto al mismo lapso de 2023, consolidando la imagen de un sector en franco retroceso a lo largo de varios años. La magnitud de estas cifras subraya la profundidad de la crisis y la dificultad de la economía nacional para generar impulsos productivos sostenibles.
Este desempeño negativo no es homogéneo, sino que afecta a diversas ramas con distinta intensidad. La caída del 3,4% interanual en septiembre, según estimaciones preliminares de la UIA, es una muestra más de la tendencia a la baja que ha caracterizado los últimos ejercicios.
Los Sectores Más Afectados: Zonas de Alarma Industrial
El segmento del calzado y sus partes emerge como el más castigado desde 2023, registrando una brutal contracción del 38,8% en el primer semestre de 2026 en comparación con el mismo período de aquel año, según datos de UIPBA. Este sector ha sido un claro indicador de la debilidad del consumo interno y la competencia externa.
Otros rubros que acusan fuertes golpes incluyen:
- Productos textiles: Con una disminución del 34% en su producción en el primer semestre de 2026 frente a 2023, y un 9% interanual en septiembre.
- Maquinaria y equipo: Experimentó una baja del 33,4% en el primer semestre de 2026 versus 2023, y una contracción interanual del 24% en septiembre, impulsada principalmente por la caída en la maquinaria agrícola, reflejando problemas en el sector agropecuario y la inversión.
- Otros equipos e instrumentos: Retrocedieron 30% en el primer semestre de 2026 frente a 2023, y un 26% interanual en septiembre de 2025.
- Prendas de vestir, cuero y calzado: El conjunto de esta rama disminuyó 22% desde 2023, con el curtido y artículos de cuero cayendo 33,2% y las prendas de vestir un 13,7%.
- Productos de metal: Sufrieron una baja interanual del 10% en septiembre.
Estos datos resaltan la vulnerabilidad de industrias intensivas en mano de obra y ligadas directamente al consumo doméstico o a la inversión productiva, ambas áreas fuertemente impactadas por la situación económica general.
Luces en la Oscuridad: Resiliencia en Algunos Nichos
A pesar del desalentador panorama general, algunas actividades industriales han logrado mostrar signos de resiliencia e incluso crecimiento. Entre enero y junio de 2026, en comparación con el mismo período de 2023, la UIPBA destacó a la fabricación de otros equipos de transporte como el sector de mejor desempeño, con un crecimiento del 12,9%. Este impulso se debe, en gran medida, a la producción de motocicletas, un segmento que ha sabido capitalizar ciertos nichos de mercado.
Las estimaciones de la UIA para septiembre también reflejan mejoras mensuales en ciertos rubros:
- Otros equipos de transporte: Crecieron un 13% en septiembre respecto a agosto, consolidando su tendencia positiva.
- Refinación del petróleo: Avanzó un 5% mensual, y un 7,9% desde 2023, un sector vital para la energía del país.
- Productos químicos: Experimentaron un avance del 4% mensual, favorecidos por el buen desempeño de los productos fitosanitarios, lo que sugiere una demanda sostenida en el ámbito agrícola.
- Madera y papel: Aumentaron un 2% mensual, aunque este sector aún se encuentra un 10,5% por debajo de los niveles de 2022, indicando que las mejoras son incipientes y no compensan la contracción acumulada.
Estos focos de crecimiento, aunque minoritarios, ofrecen una perspectiva de las áreas donde la industria argentina podría encontrar oportunidades de recuperación, especialmente aquellas vinculadas a la exportación o a necesidades internas específicas.
Más Allá de los Números: Desafíos Estructurales y Perspectivas
El CEU-UIA ha enfatizado la necesidad de interpretar las mejoras mensuales con cautela. Gran parte de estos incrementos responde a una base de comparación baja, dado que julio había registrado una caída del 5% mensual y agosto de 2025 una contracción interanual del 4,2%. Esta observación es crucial para evitar lecturas excesivamente optimistas que no reflejen la realidad estructural del sector.
Si bien diez de los dieciséis sectores que componen el índice de la UIA crecieron en septiembre respecto al mes anterior, la perspectiva anual es menos alentadora: once de los dieciséis sectores registraron caídas interanuales. Esta dicotomía resalta la volatilidad y la falta de una recuperación sostenida y generalizada. La industria en su conjunto permanece un 12% por debajo de los niveles de 2022, una brecha que evidencia la magnitud del desafío.
La consolidación de una recuperación robusta para la industria argentina requerirá no solo de condiciones macroeconómicas estables, sino también de políticas específicas que fomenten la inversión, la competitividad y el desarrollo de aquellos sectores con mayor potencial. La situación actual, caracterizada por una contracción profunda en segmentos clave y un crecimiento limitado en otros, exige un análisis continuo y una adaptación estratégica por parte de los actores públicos y privados para revertir esta tendencia y sentar las bases de un desarrollo industrial sostenible.