La privatización de AySA marca un hito en la agenda de desregulación de Milei, con US$340 millones y ambiciosas metas de inversión
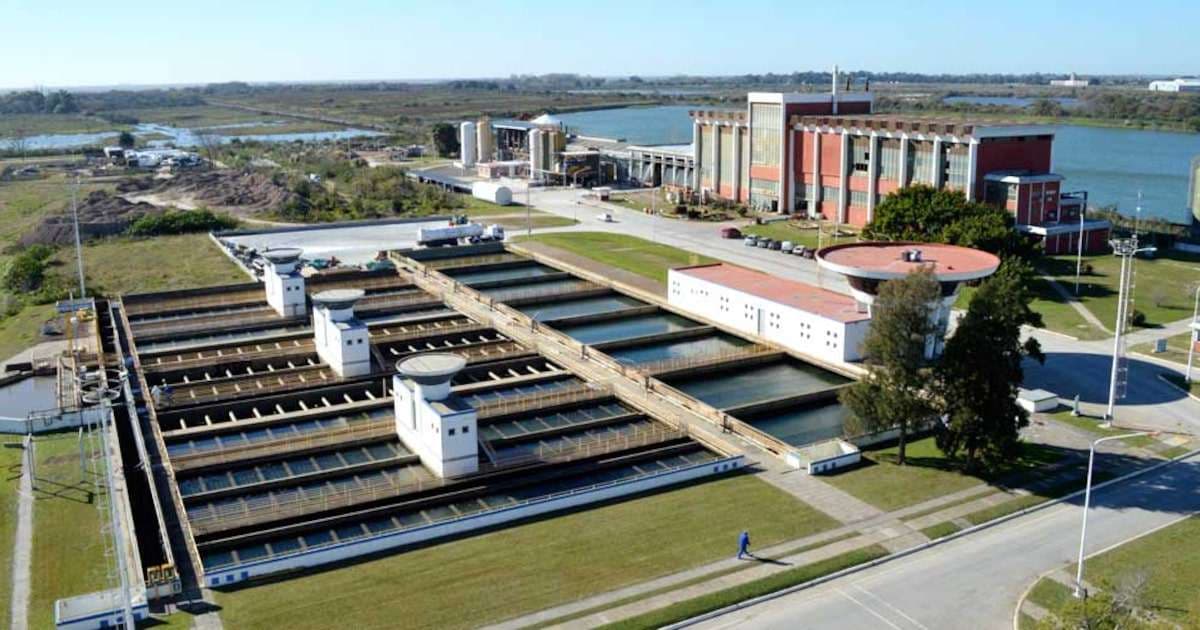
El gobierno de Javier Milei concretó la privatización del 90% de AySA, la empresa estatal de agua y saneamiento, adjudicándola a un consorcio por US$340,2 millones. Esta operación es un pilar de la agenda de reformas del presidente, buscando eficiencia y reducción del gasto público, e incluye un ambicioso plan de inversión de ARS$2,89 billones para expandir la cobertura de servicios. Aunque el monto de la venta fue inferior a lo esperado, la transacción marca un hito importante en la desestatización de activos estratégicos y envía una señal a los mercados sobre la dirección económica de Argentina.
La administración del presidente Javier Milei ha concretado un paso fundamental en su agenda de reformas económicas y ajuste fiscal con la adjudicación del 90% de las acciones de Agua y Saneamientos Argentinos (AySA), la principal empresa estatal de agua y saneamiento del país. Un consorcio integrado por las firmas Rowing, Arcos, Transclor y PHX, con la participación del empresario Mauricio Filiberti, se impuso con una oferta de US$340,2 millones, superando a Roggio SA, que había propuesto US$285 millones. Esta operación, aunque por debajo de la aspiración inicial del Ministerio de Economía de US$500 millones, valora la totalidad de la compañía en aproximadamente US$378 millones y representa un mensaje claro sobre la dirección económica que busca imprimir el actual gobierno.
Un cambio de paradigma para los servicios públicos
La privatización de AySA se enmarca en la estrategia de desestatización de activos que el gobierno de Milei ha promovido desde su inicio. La transferencia de la gestión de una compañía de servicios esenciales como AySA al sector privado busca no solo aliviar la carga fiscal del Tesoro Nacional, sino también, según el Ejecutivo, inyectar mayor eficiencia y una orientación de mercado en la provisión de estos servicios. El 10% restante de las acciones de la empresa permanecerá en manos del sindicato que agrupa a sus trabajadores.
El gobierno ha sido crítico con la gestión anterior de AySA, calificándola de "modelo de disfunción administrativa". Entre 2006 y 2023, la empresa recibió transferencias del Tesoro por más de US$13.400 millones, a pesar de lo cual un tercio de su área concesionada carecía de acceso a agua potable y cloacas. Además, se señalaron indicadores preocupantes como una pérdida de agua no contabilizada del 42%, un aumento de la morosidad del 4% al 16% y un incremento del 80% en los costos operativos.
Compromisos de inversión y objetivos ambiciosos
El consorcio ganador no solo desembolsará los US$340,2 millones por las acciones, sino que también asumirá un ambicioso plan de inversiones. Para el período 2027-2031, el contrato de concesión contempla una inversión total de ARS$2,89 billones (a valores de diciembre de 2025 y sin IVA). Este programa se desglosa en ARS$1,13 billones para nuevas obras, ARS$1,15 billones para mantenimiento, ARS$315.761 millones para mejoras y ARS$296.166 millones para operaciones.
Estos compromisos están directamente vinculados con metas concretas de expansión de la cobertura. Para 2031, el nuevo operador deberá alcanzar una cobertura del 75,3% en agua y del 63,9% en cloacas. Las metas finales al término del período inicial de la concesión son aún más elevadas, esperando llegar al 90% y 75% respectivamente. El cumplimiento de estas obligaciones será clave para evaluar el éxito de la privatización y la mejora en la calidad de vida de los ciudadanos.
Qué significa para los inversores
La privatización de AySA envía una señal potente a los mercados financieros sobre la determinación del gobierno argentino de avanzar con reformas estructurales. Para los inversores, este evento tiene varias implicancias:
- Confianza en las reformas: La concreción de esta venta puede fortalecer la confianza en la capacidad del gobierno para ejecutar su plan de desregulación y reducción del déficit fiscal, lo que podría tener un impacto positivo en la percepción de riesgo del país y en el valor de sus activos, incluyendo bonos soberanos. De hecho, la sola expectativa de estas privatizaciones ya había sacado una sonrisa a los bonistas de AySA, anticipando una gestión más eficiente y transparente.
- Oportunidades en infraestructura: Para empresas y fondos de inversión, la privatización de AySA y el masivo plan de inversiones asociado abren un nicho significativo en el sector de infraestructura y servicios públicos. El sector de agua y saneamiento, con sus necesidades de modernización y expansión, presenta un mercado relevante para la inversión privada en Argentina.
- Precedente para futuras privatizaciones: El éxito de esta operación podría sentar un precedente para la venta de otras empresas estatales argentinas, como Aerolíneas Argentinas, o parte de YPF, generando nuevas oportunidades de inversión, aunque también desafíos regulatorios y políticos.
- Riesgos latentes: Sin embargo, los inversores también deben considerar los riesgos. La ejecución de un plan de inversión de tal magnitud en un contexto económico volátil como el argentino presenta desafíos operativos y financieros. La sensibilidad tarifaria en un servicio esencial y el potencial de fluctuaciones macroeconómicas y cambios en el marco regulatorio son factores que requerirán una gestión cuidadosa por parte del nuevo operador.
En síntesis, la privatización de AySA es un acontecimiento de gran envergadura que no solo reconfigura el mapa de los servicios públicos en Argentina, sino que también testifica la voluntad del gobierno de Milei de redefinir el rol del Estado en la economía, generando tanto oportunidades como desafíos para el mercado y los inversores.