La Reserva Federal Aumenta Tasas: Análisis del Impacto en Mercados Emergentes y la Cautela Argentina
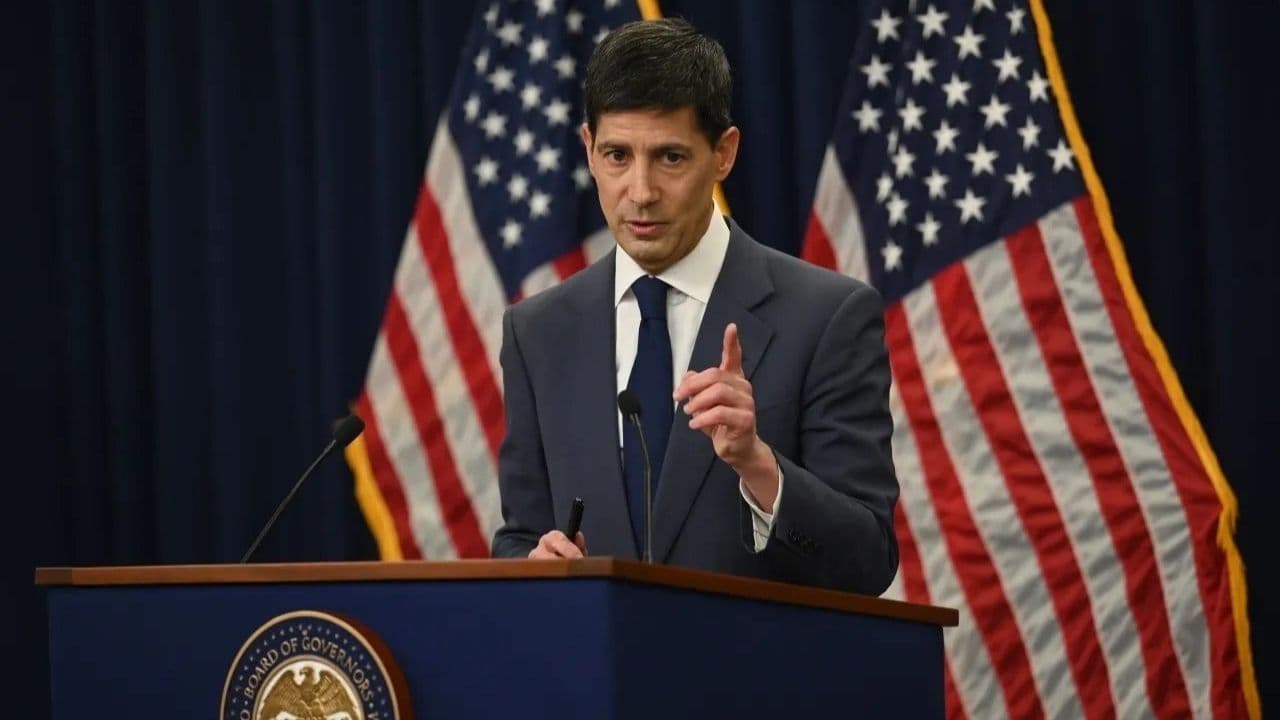
La Reserva Federal de EE. UU. ha subido sus tasas de interés en 25 puntos básicos, elevándolas al 3,75%-4%, una medida esperada para combatir la persistente inflación y el aumento de los precios del petróleo. Esta decisión, la primera bajo el nuevo presidente Kevin Marsh, genera cautela en los mercados globales y ejerce presión sobre economías emergentes como Argentina, donde el riesgo país aumentó y el Merval cayó. Aunque tasas más altas en EE. UU. suelen provocar una huida de capitales hacia activos más seguros, un crecimiento robusto de la economía estadounidense podría beneficiar a países exportadores de commodities, ofreciendo un contrapeso a las presiones financieras.
La Reserva Federal de Estados Unidos (Fed) ha realizado un ajuste en su política monetaria, incrementando las tasas de interés en 25 puntos básicos, situándolas en un rango de 3,75% a 4%. Esta decisión, ampliamente anticipada por el mercado, se produce en un contexto de inflación estadounidense que persiste por encima del objetivo del 2% y de una sostenida presión al alza en los precios del petróleo. Los mercados globales reaccionaron con una mezcla de cautela y movimientos heterogéneos, reflejando tanto la incorporación de esta expectativa como la incertidumbre sobre el futuro. Para economías emergentes como Argentina, las implicaciones de estas medidas van más allá del ajuste inmediato, delineando un escenario financiero internacional más exigente.
El Contexto de la Decisión de la Fed
La motivación detrás del endurecimiento monetario de la Fed es clara: domar una inflación que, en agosto, se situó en un 3,4% interanual. A esto se suma el encarecimiento del petróleo, con el Brent superando los 103 dólares por barril y el WTI los 101 dólares, lo que añade una capa adicional de presión inflacionaria. Esta persistencia de los precios obligaba a la autoridad monetaria a actuar, incluso cuando los mercados ya habían descontado en gran medida este movimiento, con proyecciones de CME FedWatch y entidades como Goldman Sachs y JPMorgan anticipando la subida con alta probabilidad.
Un elemento adicional de interés en esta coyuntura fue la primera decisión significativa de Kevin Marsh al frente de la Fed, tras reemplazar a Jerome Powell. Este cambio de liderazgo, aunque no se espera que altere drásticamente la dirección de la política monetaria en el corto plazo, introduce una nueva dinámica en un organismo que previamente se vio bajo escrutinio público por parte de la administración anterior, que abogaba por tasas más bajas. La continuidad en la lucha contra la inflación sigue siendo la prioridad, pero la impronta de un nuevo presidente siempre es un factor a observar.
El Efecto sobre los Mercados Emergentes: El Caso Argentino
La subida de tasas en Estados Unidos genera un conocido “vuelo a la calidad”. Los bonos del Tesoro estadounidense, al ofrecer rendimientos más atractivos y con menor riesgo, captan capitales que de otro modo podrían dirigirse a activos de mercados emergentes. Este fenómeno es particularmente sensible para países como Argentina, que ya enfrentan vulnerabilidades macroeconómicas.
En la jornada previa a la decisión, el mercado argentino ya mostraba signos de aprensión. El índice Merval registró una caída del 1,1%, los ADRs que cotizan en Nueva York exhibieron un comportamiento mixto, y los bonos de la deuda soberana tampoco lograron una tendencia definida. Paralelamente, el riesgo país, un indicador clave de la percepción de riesgo crediticio de Argentina, se elevó hasta los 509 puntos básicos, reflejando la creciente preocupación de los inversores ante un endurecimiento de las condiciones financieras globales. Un riesgo país al alza se traduce en un mayor costo de financiamiento para el gobierno y las empresas locales, encareciendo el acceso a los mercados internacionales de capital y pudiendo desalentar la inversión.
La Doble Cara de la Moneda: Oportunidades en un Contexto Adverso
Si bien la subida de tasas de la Fed impone desafíos evidentes para Argentina, existe un matiz importante. Si el endurecimiento monetario responde a una economía estadounidense que mantiene un crecimiento robusto, una mayor demanda global podría favorecer los precios de las materias primas. Para Argentina, un país con una fuerte dependencia de las exportaciones agrícolas, un escenario de commodities firmes podría mitigar parte del impacto negativo de las tasas más altas, al generar mayores ingresos de divisas y fortalecer la balanza comercial. Este delicado equilibrio entre el atractivo de los activos seguros y el potencial de un crecimiento global es crucial para la economía argentina.
Qué significa para los inversores
Para los inversores, este entorno demanda una estrategia matizada y atenta. La preferencia por activos de menor riesgo en Estados Unidos probablemente continuará ejerciendo presión sobre los bonos y acciones de mercados emergentes, incluyendo los argentinos. Es fundamental evaluar la exposición a la deuda argentina, tanto soberana como corporativa, considerando el aumento del riesgo país y el potencial encarecimiento de la refinanciación. La volatilidad en el Merval y los ADRs argentinos podría persistir, requiriendo un análisis exhaustivo de los fundamentos de cada empresa y sector. Por otro lado, aquellos inversores con un horizonte a largo plazo y una inclinación por el riesgo podrían encontrar oportunidades en sectores de la economía argentina ligados a la exportación de commodities, siempre y cuando el contexto de crecimiento global se mantenga favorable. La diversificación y la cautela son claves, así como la observación constante de la evolución de la inflación en EE. UU. y las futuras comunicaciones de la Fed, que serán decisivas para calibrar el ritmo de futuras alzas o, eventualmente, un cambio en la política monetaria. La gestión activa de las carteras y la adaptación a un panorama global cambiante serán esenciales para navegar este período.