La Revolución Silenciosa de los Pagos en Argentina: ¿El Adiós al Plástico o una Convivencia Forzosa?
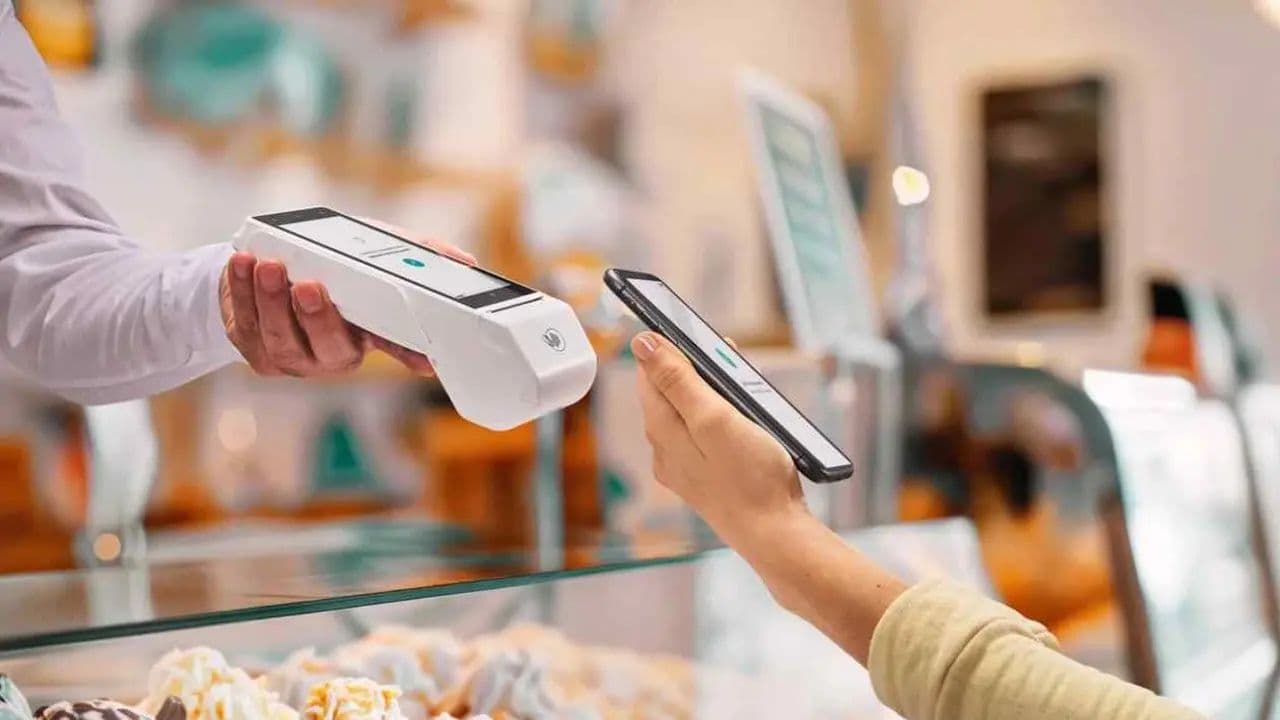
Argentina experimenta una transformación en los métodos de pago, con un auge de opciones digitales como QR y NFC, que desafían la supremacía de las tarjetas físicas. Aunque el celular se consolida como el principal dispositivo de pago, expertos anticipan una convivencia híbrida. Factores como la brecha tecnológica, la infraestructura de aceptación y la necesidad de un respaldo físico aseguran la persistencia del plástico, especialmente en un contexto donde Apple restringe el uso de NFC en iPhones, dando ventaja al QR en el mercado local.
La Irrupción Digital en el Ecosistema de Pagos Argentino
Argentina está inmersa en una profunda transformación en la forma en que sus ciudadanos realizan transacciones diarias. La otrora omnipresente tarjeta plástica, ya sea de crédito o débito, enfrenta un desafío sin precedentes ante el avance arrollador de los medios de pago digitales. Desde abonar un café con el celular hasta utilizar un smartwatch en el transporte público, la conveniencia y la inmediatez están redefiniendo el comportamiento del consumidor, planteando una pregunta crucial: ¿Estamos presenciando el ocaso de la tarjeta física o una nueva era de coexistencia entre lo analógico y lo digital?
Expertos de la talla de Christian Balatti, consultor fintech y CEO de EsXAI, coinciden en que la desaparición total de las tarjetas físicas en el corto plazo es improbable. Sin embargo, su uso disminuirá drásticamente, cediendo terreno a alternativas como los códigos QR, la tecnología NFC (Near Field Communication) y los wearables. Un matiz importante es la distinción entre la desaparición del plástico y la de la tarjeta como concepto. Plataformas como Apple Pay o Google Pay, o incluso el pago con un smartwatch, a menudo emplean una tarjeta tokenizada subyacente. La tarjeta no desaparece; su soporte, sí.
Tokenización: La Seguridad Invisible
La tokenización es el proceso por el cual una tarjeta física (crédito, débito o prepaga) se convierte en una representación digital segura. Sus datos sensibles, como el número de 16 dígitos, son reemplazados por un código único y cifrado –el token– mediante criptografía. Este token es el que se almacena en el dispositivo móvil o reloj. Al realizar un pago, lo que viaja al terminal de cobro (POS) es este token junto con una clave de seguridad dinámica, garantizando una transacción segura sin exponer la información real de la tarjeta. Esta capa de seguridad, sumada a la comodidad de no depender de la billetera física, ha sido un motor clave para su adopción.
El Impulso de los Pagos Digitales: Cifras que Hablan
Las estadísticas reflejan claramente esta tendencia. Según el Informe Mensual de Pagos Minoristas del Banco Central (BCRA), durante julio se registraron 115,6 millones de pagos con QR, un aumento del 72,4% interanual, movilizando $2,96 billones, un 68,8% más que el año anterior. El Indicador COELSA revela que, por cada $1 en efectivo, el ecosistema digital movió $2,53 en pesos electrónicos en el segundo trimestre, con 18 millones de argentinos optando por el QR y una notoria fidelidad del 80% entre los usuarios recurrentes.
Mientras los pagos QR experimentan crecimientos mensuales de entre el 46% y el 75% interanual, las tarjetas de crédito han registrado caídas en cinco de los primeros seis meses de 2026, y las de débito han mostrado descensos interanuales continuos durante todo el primer semestre. El estudio "The State of Digitization and Financial Inclusion Study 2026" de Mastercard subraya que el 70% de los argentinos usó billeteras virtuales en el último semestre, superando con creces el uso de tarjetas de débito (51%) y crédito (34%).
El Fenómeno del Transporte y la Disputa QR vs. NFC
El transporte público ha actuado como un catalizador para los pagos contactless en Argentina. El 42% de los usuarios de billeteras virtuales las emplearon para abonar pasajes. MODO reportó un crecimiento del 60% en pagos NFC en transporte durante el primer semestre de 2026, multiplicándose por nueve interanualmente, impulsado por beneficios y reintegros. Diego Kupferberg, fundador de API Hub de Negocios, destaca que Payway duplicó los cobros con dispositivos NFC en transporte y peajes en el mismo periodo.
Sin embargo, Argentina presenta una particularidad: a diferencia de la tendencia global donde el contactless suele desplazar al QR, aquí es el QR el que lidera. Kupferberg atribuye este "atraso relativo" a la política de Apple de mantener bloqueado el chip NFC del iPhone en Argentina, restringiendo los pagos sin contacto exclusivamente a Apple Pay y excluyendo a billeteras locales como MODO o Mercado Pago. Sumado a que solo el 40% de los teléfonos en el país tienen NFC, esto explica la preponderancia del QR.
Christian Balatti no ve esta situación como una "pelea" con un único ganador. El QR, al ser económico y fácil de implementar, seguirá siendo fuerte por su capilaridad, mientras que el NFC, que ofrece una experiencia más rápida y fluida, crecerá por la mejora en la experiencia de usuario. Ambos coexisten porque tienen ventajas complementarias.
Los "Frenos" a la Desaparición del Plástico
A pesar de la ola digital, la tarjeta física aún posee atributos insustituibles. La redundancia en los pagos es vital: en situaciones donde el celular se queda sin batería, se pierde la señal de internet, o el dispositivo falla, la tarjeta física sigue funcionando. Balatti anticipa que, si bien el celular será el principal método de pago, el plástico se mantendrá como un respaldo esencial.
Kupferberg identifica cuatro "frenos estructurales" que garantizan la convivencia híbrida en el horizonte de esta década:
- Brecha de dispositivos y red: El bloqueo del NFC de Apple en iPhones, la duración de la batería, y la mala señal en zonas rurales y el NOA limitan la digitalización total.
- Brecha de aceptación: Aunque la ley exige aceptar tarjeta de débito, la fiscalización es desigual. Los POS con NFC siguen siendo minoritarios fuera de las grandes urbes. El QR, en cambio, puede funcionar con un simple código impreso.
- Función de respaldo o contingencia: La tarjeta física opera sin batería, sin señal, con POS offline, y sirve como backup ante robo o pérdida del dispositivo móvil.
- Inclusión financiera: Una digitalización completa podría marginar a segmentos de la población sin buena conectividad o sin acceso a smartphones de gama alta, un cuello de botella señalado por informes del BCRA y estudios sobre banca rural.
En resumen, la tarjeta física, aunque irá perdiendo protagonismo como "objeto de inserción o paso", persistirá en las billeteras como "credencial" digitalizada en el teléfono o como respaldo físico. El celular se consolidará como el principal dispositivo de pago, combinando QR, NFC, transferencias y tarjetas digitales, pero el plástico no desaparecerá pronto. La clave será una convivencia donde la digitalización avanza, pero la infraestructura y la accesibilidad garantizarán la permanencia de opciones tradicionales como contingencia.
Palabras: 978