La Sostenibilidad del Ajuste: ¿Estabilización Económica Sin Garantía Política en Argentina?
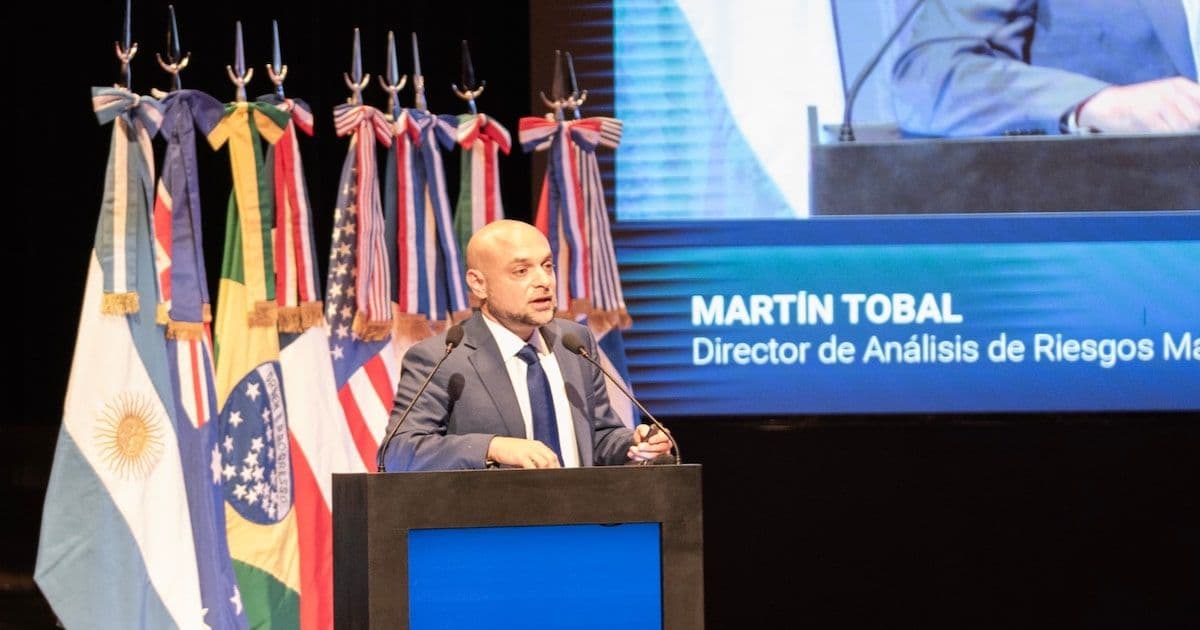
Un análisis reciente de Martín Tobal del Banco Central de México, presentado en el BCRA, revela que el éxito económico de un programa de estabilización no garantiza la reelección del gobierno que lo implementa, destacando la importancia del crecimiento económico para el respaldo político. Aunque el programa argentino de Javier Milei muestra resultados favorables en desinflación y crecimiento inicial en comparación internacional, el estudio advierte sobre la sostenibilidad a largo plazo, enfatizando la necesidad de transparencia del banco central y una transferencia efectiva de recursos al sector privado. Para los inversores, esto implica una perspectiva matizada: mientras los logros económicos actuales son prometedores, la estabilidad política y la fortaleza institucional serán cruciales para la confianza del mercado y el futuro de Argentina.
El Dilema Político de la Estabilización Económica
La senda de la estabilización económica, especialmente en contextos de alta inflación como el que atraviesa Argentina, se presenta a menudo como un camino lleno de sacrificios y promesas de un futuro próspero. Sin embargo, la historia económica global sugiere que el éxito en la reducción de la inflación y el reequilibrio fiscal no siempre se traduce en una victoria política para los gobiernos que implementan estas duras medidas. Un reciente análisis presentado por Martín Tobal, director de análisis de riesgos macrofinancieros del Banco Central de México, durante las Jornadas Monetarias y Bancarias del Banco Central de la República Argentina (BCRA), arroja una luz crítica sobre esta dicotomía, ofreciendo advertencias y, sorprendentemente, algunos puntos favorables para el actual programa económico argentino.
Tobal examinó 44 programas de estabilización considerados exitosos económicamente a nivel global, de los cuales solo 17 lograron el éxito político, definido como la reelección del gobierno impulsor. Esta estadística subraya una brecha fundamental entre la lógica económica y la dinámica electoral: lo que los economistas y los mercados financieros perciben como un logro, el electorado puede interpretarlo de manera diferente. La investigación, que abarcó 55 países y casi cinco décadas, distingue que los programas exitosos en desinflación suelen aplicar una contracción monetaria más severa, mientras que aquellos que además obtienen respaldo electoral se caracterizan por ajustes fiscales más profundos y, crucialmente, una recuperación más notoria de la actividad económica. En síntesis, el éxito económico se vincula con la desinflación, pero el éxito político está intrínsecamente ligado al crecimiento económico y a una transferencia tangible de recursos desde el sector público hacia el privado, percibida directamente por los ciudadanos.
Argentina Bajo el Lente de la Comparación Internacional
El programa económico implementado por el Gobierno de Javier Milei, centrado en el equilibrio fiscal y la desaceleración inflacionaria, se encuentra en una fase temprana pero ya exhibe características distintivas al compararse con estas experiencias internacionales. Según el análisis de Tobal, Argentina ha llevado a cabo un ajuste fiscal y monetario más pronunciado que el promedio de los programas exitosos, tanto los que lograron la reelección como los que solo alcanzaron la estabilidad económica. Este rigor ha permitido una desinflación más profunda de lo observado en ambos grupos de referencia.
Lo más notable, sin embargo, reside en el frente del crecimiento. A pesar de la severidad del ajuste, la economía argentina ha mostrado una recuperación superior a la registrada por otros programas exitosos, tanto en términos económicos como políticos. Esta resiliencia inesperada podría ser un factor diferenciador crucial. Adicionalmente, el programa argentino ha generado una reasignación de recursos del sector público al privado más pronunciada que la observada en otros procesos. En el ámbito externo, la combinación de una apreciación del tipo de cambio real con una mejora de la cuenta corriente hacia el superávit también destaca favorablemente, rompiendo con la tendencia de deterioro que acompaña a la mayoría de los programas de estabilización.
Estos datos, si bien preliminares y sujetos a la evolución futura, sugieren que el camino elegido por Argentina, aunque doloroso en el corto plazo, podría estar sentando bases para una dinámica de recuperación que podría, eventualmente, alinearse con las expectativas de crecimiento del electorado. La clave estará en la capacidad del gobierno para sostener estas mejoras y traducirlas en bienestar percibido.
La Transparencia Institucional como Pilar de Sostenibilidad
El análisis de Tobal no se detiene en los resultados iniciales, sino que enfatiza la importancia de la sostenibilidad a largo plazo, especialmente si un gobierno aspira a un segundo mandato. En esta fase, la transparencia de los bancos centrales emerge como un factor determinante. Los países que logran mejorar sus índices de transparencia en sus instituciones monetarias durante un segundo mandato tienden a experimentar una caída más significativa de la inflación y un mejor desempeño económico general.
El caso de Argentina en 2011 sirve como una advertencia elocuente. Tras un éxito político en la reelección, el deterioro en la transparencia del Banco Central de la República Argentina coincidió con un aumento de la inflación y un desempeño económico débil. Esto subraya que, más allá de la austeridad fiscal y monetaria, la fortaleza institucional y la previsibilidad en la formulación de políticas son esenciales para cimentar la confianza y asegurar el crecimiento sostenible.
Perspectivas para el Mercado y los Inversores
Para los inversores, el panorama argentino actual, visto a través de esta lente comparativa, presenta una compleja mezcla de oportunidades y riesgos. El hecho de que el programa de Milei, hasta ahora, muestre métricas de desinflación y crecimiento relativas superiores a la media en etapas similares de ajuste es un punto a favor. Podría generar un interés renovado en activos argentinos, especialmente bonos soberanos y acciones de empresas con exposición al mercado interno que se beneficien de una eventual recuperación del consumo.
Sin embargo, la advertencia sobre la desconexión entre el éxito económico y el político es crucial. Los mercados financieros, si bien valoran la disciplina fiscal y la desinflación, también descuentan la estabilidad política y la capacidad de un gobierno para implementar reformas a largo plazo. La persistencia de un crecimiento económico que sea perceptible para la población será vital para la continuidad del apoyo social y, por ende, para la estabilidad política. La transparencia y la independencia del Banco Central serán métricas clave a observar, ya que su erosión podría socavar la confianza a largo plazo, independientemente de los éxitos iniciales en el control inflacionario.
Los inversores deben monitorear no solo los indicadores macroeconómicos tradicionales, sino también la evolución del respaldo político al gobierno, la capacidad para generar consensos y la solidez de las instituciones. Un programa exitoso en el corto plazo, pero insostenible políticamente, podría generar volatilidad y reversión de ganancias. La habilidad del Gobierno de Javier Milei para traducir la estabilización en un crecimiento inclusivo y mantener la integridad institucional será el verdadero test para la confianza del mercado y para el futuro económico de Argentina.