La Turbulencia Global Sacude a los Mercados, pero Argentina Muestra Señales de Resistencia y Oportunidad
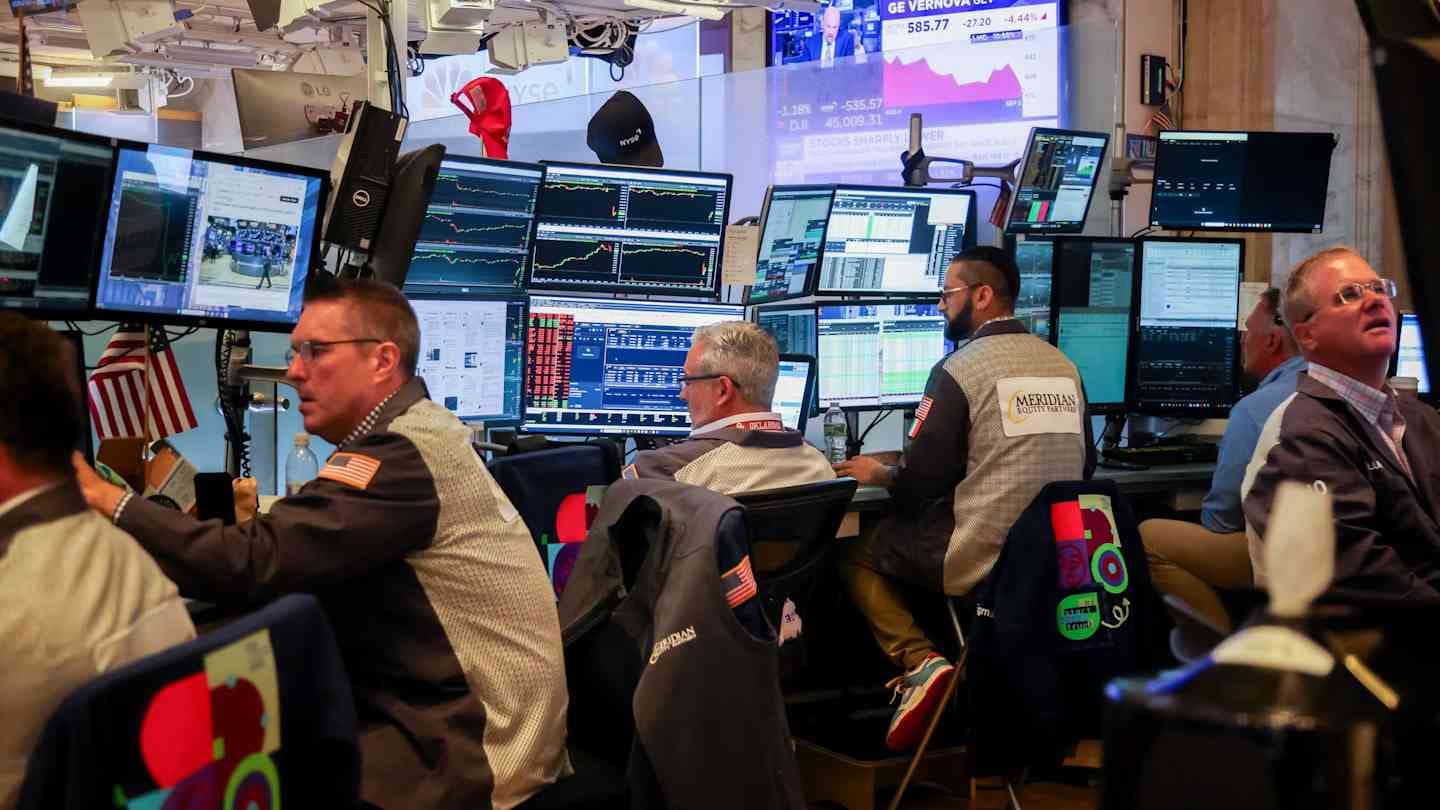
Los mercados financieros globales se encuentran en un periodo de alta volatilidad, impulsados por la expectativa de nuevas alzas en las tasas de interés de la Reserva Federal de Estados Unidos, una medida que busca contener las presiones inflacionarias a pesar de la sorprendente fortaleza económica del país. Este endurecimiento monetario ha provocado una revalorización del dólar y un castigo generalizado para bonos y acciones a nivel mundial. Argentina, a pesar de su "alto beta", ha mostrado una capacidad de resiliencia particular; analistas sugieren que sus bonos podrían estar sobrecastigados y ofrecer oportunidades de inversión, citando un bajo nivel de deuda sobre el PBI y un superávit fiscal. No obstante, la economía local enfrenta sus propios desafíos, como la contracción industrial y la necesidad de estabilizar el mercado cambiario, todo ello en un contexto global de incertidumbre energética y geopolítica que exige una atenta vigilancia por parte de inversores y formuladores de políticas.
La Turbulencia Global Sacude a los Mercados, pero Argentina Muestra Señales de Resistencia y Oportunidad
Los mercados financieros internacionales han sido testigos de una jornada de significativa volatilidad, marcada por el incesante incremento en las tasas de interés globales y la expectativa de nuevas alzas por parte de la Reserva Federal de Estados Unidos. Este panorama, impulsado por preocupaciones sobre déficits fiscales y altos niveles de endeudamiento global, ha generado un temblor que, si bien afectó a la Argentina, encontró a la economía local con algunas particularidades que la diferencian de otros mercados emergentes.
La Fed y el Pulso de las Tasas de Interés
El epicentro de la conmoción financiera se localiza en la política monetaria de Estados Unidos. A pesar de una velada tensión entre el Secretario del Tesoro, Scott Bessent, quien aboga por una moderación en las tasas, y el titular de la Fed, Kevin Warsh, la postura de la Reserva Federal parece inclinarse hacia la continuidad del endurecimiento monetario. Fuentes cercanas a la Fed ya dan por hecha una nueva suba de 25 puntos básicos en la tasa base para octubre, con la posibilidad de dos aumentos adicionales en los próximos seis meses, llevando la tasa anual al 4%.
Este endurecimiento se justifica, en parte, por la robustez inesperada de la economía estadounidense. El Índice PMI Compuesto Flash de S&P Global reportó un ascenso a 58.4 puntos, superando las proyecciones y marcando el ritmo de actividad empresarial más rápido en más de cinco años. Una cifra por encima de 50 indica expansión, y el actual nivel sugiere un crecimiento inusualmente fuerte. Esta fortaleza, sin embargo, alimenta la determinación de la Fed de combatir la inflación, a expensas de presionar a los bonos del Tesoro y, consecuentemente, elevar las tasas a vencimiento a niveles no vistos en dos décadas, con la T10 norteamericana superando el 5.1% anual y la T30 el 5.4%.
Presiones Inflacionarias y el Dólar Imparable
A la ecuación de tasas se suma la persistente presión sobre el costo de la energía. Las negociaciones estancadas en Medio Oriente, el daño en infraestructuras por el conflicto entre Rusia y Ucrania, y una caída de inventarios en EE.UU., han catapultado el precio del petróleo Brent por encima de los 103.50 dólares por barril. Esta escalada del crudo, junto con el aumento del precio del galón de gasolina en Estados Unidos, aviva los temores inflacionarios a nivel global, afectando especialmente a los países no productores.
En este contexto de tasas al alza y presiones inflacionarias, el dólar estadounidense ha reafirmado su rol de refugio, actuando como una "aspiradora de capitales" desde los mercados emergentes y europeos. La divisa norteamericana ganó terreno frente a una canasta diversa de monedas, incluyendo el peso chileno, el peso mexicano, el real brasileño, la libra esterlina, el yen japonés y el euro, manteniendo su estabilidad únicamente frente al yuan chino. Esta fortaleza del dólar, combinada con las elevadas tasas de interés, impactó negativamente en la cotización de la mayoría de los commodities no energéticos y castigó a las Bolsas del mundo entero, desde Wall Street hasta las plazas latinoamericanas.
Argentina: entre la Turbulencia Global y Oportunidades Locales
La Argentina, un país con un "alto beta" que tiende a amplificar los movimientos del mercado global, no fue ajena a este vendaval. La Bolsa de Buenos Aires experimentó una baja del 1%, mientras que los bonos públicos argentinos también retrocedieron, llevando el riesgo país a 566 puntos básicos, un nivel no observado desde abril. Los dólares financieros locales, como el Contado Con Liqui (CCL), el MEP y el blue, escalaron, superando el CCL los $1600 y ampliando la brecha con el dólar oficial, que subió de manera más moderada. El Banco Central de la República Argentina (BCRA) se vio obligado a comprar una escasa cantidad de dólares en el mercado local y perdió reservas por 481 millones de dólares en la jornada, afectado por la baja del oro y el pago de deuda.
A pesar de este panorama sombrío, varios analistas financieros señalan que los activos argentinos podrían estar "sobrecastigados", presentando una oportunidad de compra para inversores audaces. El ministro de Economía, Luis Caputo, ha reiterado la decisión de no emitir deuda en los mercados internacionales ni este año ni en 2027, una postura que refleja confianza en la sostenibilidad fiscal.
Voces Optimistas para el Futuro Argentino
Expertos como el economista Marcos Buscaglia han enfatizado que la Argentina posee una relación deuda/PBI inferior a la de Chile, país con calificación de "Investment Grade", y además registra superávit fiscal. Estas condiciones, argumenta Buscaglia, no justifican las bajas paridades actuales de los bonos. En sintonía, Facundo Gómez Minujín, CEO de JP Morgan para la región, ha expresado que Argentina podría alcanzar la calificación de "Investment Grade" si el actual presidente, Javier Milei, logra la reelección en 2027, sugiriendo una senda de estabilidad y confianza en el largo plazo. La visión de una "oleada de entrada de dólares" que garantizaría la ausencia de default post-2027 refuerza esta perspectiva optimista.
Desafíos Internos Persistentes
Sin embargo, la economía real argentina sigue mostrando signos de debilidad. La consultora FIEL reportó una caída del 4.2% interanual en la actividad industrial de agosto y un 0.9% respecto a julio, evidenciando una creciente inercia recesiva. A esto se suman las habituales tensiones políticas, como la propuesta de Máximo Kirchner de un impuesto del 3% a la salida de capitales, que añade incertidumbre en un contexto ya complejo. Los bancos locales también enfrentan la necesidad de elevar las tasas de los plazos fijos para evitar una fuga de pesos hacia el dólar, lo que incrementa la presión sobre el costo del fondeo.
Perspectivas Mixtas en el Panorama Global de Activos
La jornada concluyó con un desempeño mixto en el resto de los activos. Mientras el petróleo repuntó con fuerza, los metales preciosos y básicos, así como las criptomonedas, mostraron retrocesos. En el mercado de granos, las cotizaciones en Chicago experimentaron bajas generalizadas, especialmente para el maíz y el trigo, aunque en Rosario la soja logró subir.
El escenario global sigue siendo de cautela, con la expectativa de que las tasas de interés internacionales mantengan su tendencia alcista en el corto y mediano plazo. La resiliencia de la economía estadounidense contrasta con las presiones inflacionarias globales y la incertidumbre geopolítica. Para Argentina, el desafío reside en consolidar su estabilidad macroeconómica y aprovechar la percepción de "oportunidad" que algunos inversores están comenzando a ver en sus activos, a pesar de las turbulencias globales y los obstáculos internos que aún debe superar. La vigilancia de la política de la Fed y los movimientos de capital seguirá siendo clave para los mercados en las próximas semanas.