Rio Tinto Enfrenta Desafíos en Litio, Mantiene Pulso en Cobre y Hierro: Un Análisis del Tercer Trimestre
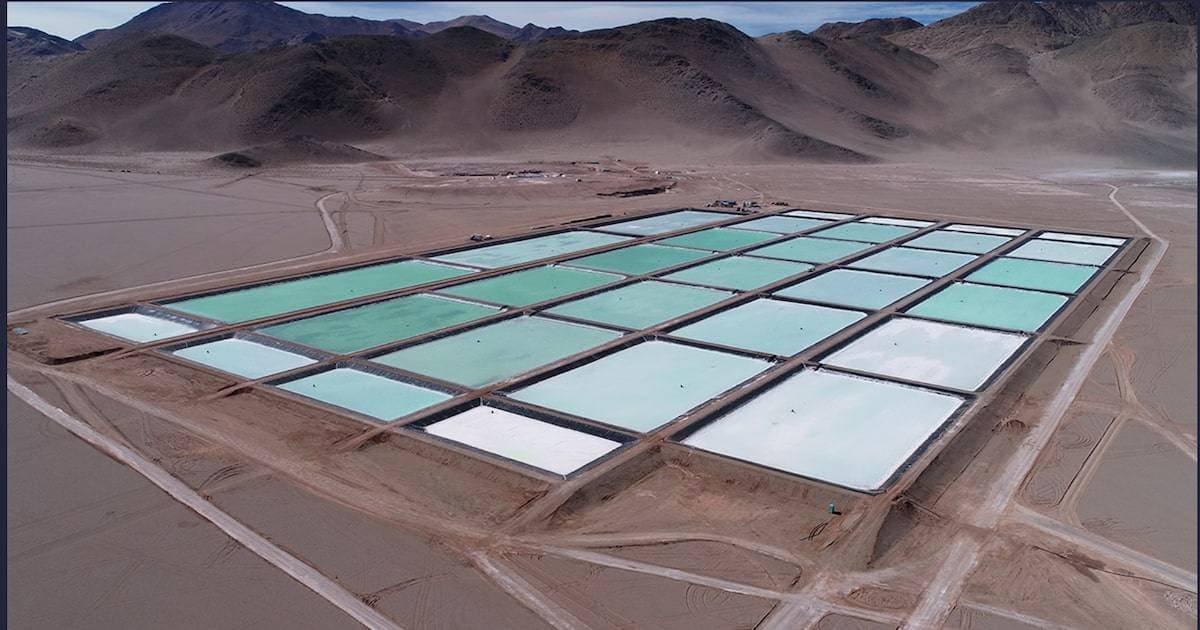
Rio Tinto enfrenta un escenario mixto en su informe del tercer trimestre, con una producción de litio impactada negativamente por el clima en Argentina y las previsiones de un excedente de mercado. Por otro lado, la producción de cobre se mantuvo estable, impulsada por Mongolia, y las ventas de mineral de hierro aumentaron, aunque bajo la sombra de complejas negociaciones con China. La empresa global navega por la volatilidad del mercado de materias primas, con su estrategia de diversificación siendo clave para su desempeño futuro.
El gigante minero global Rio Tinto ha presentado un panorama mixto en su informe de producción del tercer trimestre, destacando una revisión a la baja en sus previsiones de litio para el año, mientras que el cobre y el mineral de hierro mostraron resiliencia a pesar de ciertas adversidades. La diversificación de sus activos se perfila como un factor crucial en un mercado de materias primas cada vez más volátil y complejo, especialmente con las tensiones geopolíticas y la transición energética como telón de fondo.
El Frente del Litio: Clima Adverso y Exceso de Oferta
La producción de litio ha sido, sin duda, el punto más preocupante en el reciente informe de Rio Tinto. La compañía ha indicado que la producción de este metal clave para baterías se situará en el extremo inferior de sus previsiones anuales, estimando aproximadamente 61.000 toneladas de carbonato de litio equivalente. Esta revisión a la baja se atribuye directamente a las condiciones meteorológicas adversas en sus operaciones argentinas. Proyectos como Olaroz y Fénix han visto su producción afectada por las intensas precipitaciones, que han dificultado la extracción de litio de los estanques de salmuera, el método predominante en la región. Además, el avance en su proyecto de salmuera en construcción, “Sal de Vida”, también ha sido más lento de lo anticipado.
Este revés operativo llega en un momento delicado para el mercado del litio. Tras años de fuerte crecimiento impulsado por la expansión de los vehículos eléctricos y el almacenamiento de energía, el mercado ha experimentado una considerable volatilidad. Los precios del litio han retrocedido significativamente en las últimas semanas, alimentando la preocupación por la demanda futura. Firmas como Goldman Sachs Group han pronosticado un excedente de oferta en los próximos dos años, lo que podría mantener la presión a la baja sobre los precios. Para Rio Tinto, la única gran empresa minera diversificada con activos significativos de litio, estos desafíos operativos y de mercado representan una prueba de su capacidad para integrar y escalar esta nueva línea de negocio adquirida en 2024. La empresa se enfrenta a la dualidad de ser un actor relevante en el litio, pero al mismo tiempo, expuesto a las fluctuaciones y particularidades de un mercado en evolución.
El Cobre y su Rol Estratégico en la Electrificación
A diferencia del litio, el cobre mantuvo una producción estable en el tercer trimestre, alcanzando las 205.000 toneladas. Este rendimiento se logró gracias a una combinación de factores regionales. Por un lado, la mina de Oyu Tolgoi en Mongolia mostró un robusto desempeño, impulsado por la expansión de sus operaciones subterráneas. Este crecimiento fue fundamental para compensar los descensos registrados en la mina de Escondida, en Chile, donde la producción se vio mermada por la menor ley del mineral, un breve cierre operativo y también por condiciones meteorológicas desfavorables.
La estabilidad en la producción de cobre es una noticia positiva para Rio Tinto, dada la importancia estratégica de este metal. El cobre representó más de un tercio de los ingresos de la empresa minera en el primer semestre del año y es un pilar fundamental en sus planes de crecimiento futuro. Es ampliamente reconocido como un metal esencial para la transición energética, vital en infraestructuras de energía renovable, vehículos eléctricos y sistemas de almacenamiento. Además, la creciente demanda de centros de datos, que requieren grandes cantidades de cableado y componentes de cobre, refuerza aún más su posición como una materia prima crítica en la economía global. La capacidad de Rio Tinto para mantener una producción sólida de cobre, a pesar de los desafíos localizados, subraya su compromiso con los metales que impulsan la electrificación global y la digitalización.
Mineral de Hierro: Producción Sólida y Negociaciones Complicadas
El mineral de hierro, la mayor fuente de ingresos de Rio Tinto y un ingrediente clave para la fabricación de acero, mostró un desempeño sólido en el tercer trimestre. Las ventas aumentaron un 3% con respecto al año anterior, alcanzando los 90,8 millones de toneladas. La producción en sus principales minas australianas se mantuvo estable, y la compañía sigue aumentando la producción en su mina de SimFer, parte del proyecto Simandou en Guinea, que representa una futura fuente de suministro significativa.
Sin embargo, el sector del mineral de hierro no está exento de sus propias complejidades. Rio Tinto se encuentra en la fase final de un acuerdo de suministro con el comprador de mineral de hierro respaldado por el estado chino, China Mineral Resources Group Co. (CMRG). Esta entidad, creada para negociar en nombre de la industria siderúrgica china, ha sido un interlocutor desafiante para las principales empresas mineras, incluidas Fortescue Ltd. y BHP Group. A principios de septiembre, CMRG indicó a algunas acerías chinas que aplazaran las compras de la mezcla “Pilbara Blend” de Rio Tinto, señalando que las negociaciones del contrato habían llegado a un punto crítico. Estas complejas negociaciones con el mayor consumidor de mineral de hierro del mundo son un factor clave que podría influir en los márgenes y la estabilidad de las ventas futuras de Rio Tinto. La resolución de este acuerdo es crucial para asegurar una demanda consistente y precios favorables para su producto más lucrativo.
En resumen, Rio Tinto presenta un panorama de contrastes. Mientras el litio enfrenta vientos en contra tanto operativos como de mercado, el cobre y el mineral de hierro muestran una base de producción robusta. La capacidad de la compañía para navegar por estas dinámicas y asegurar acuerdos comerciales favorables en China será determinante para su desempeño en los próximos trimestres, consolidando su posición como un actor clave en la minería global diversificada en medio de la transición energética y los desafíos económicos actuales.