TGS: Entre la Contracción Puntual y la Apuesta Multimillonaria por Vaca Muerta
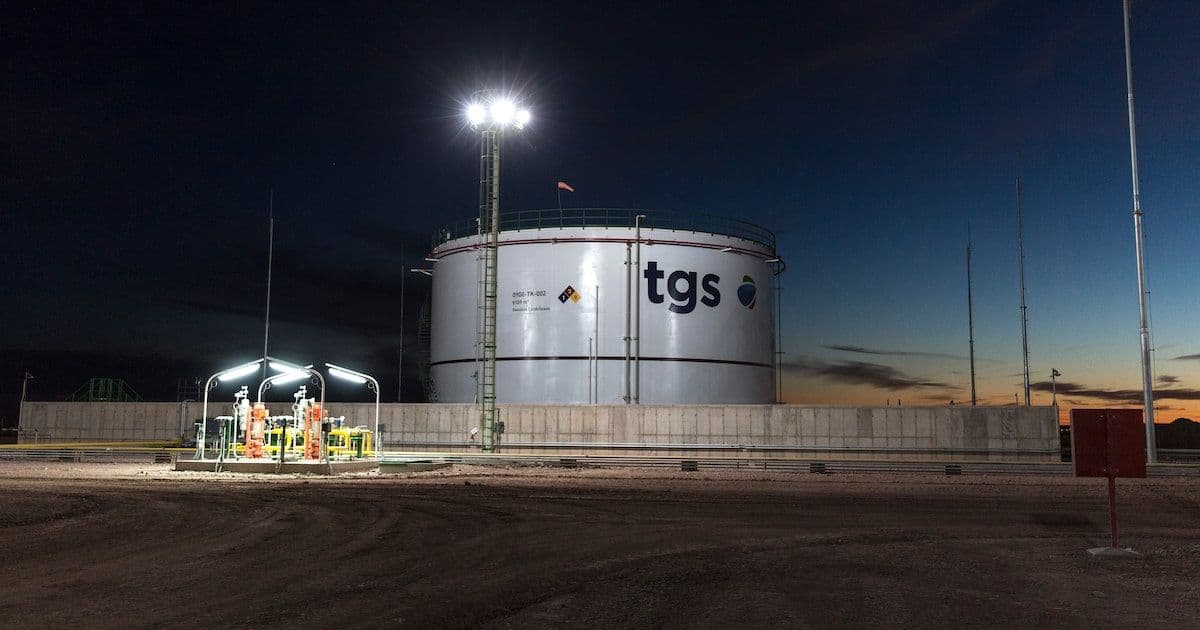
Transportadora de Gas del Sur (TGS) reportó una significativa caída en sus ganancias del tercer trimestre de 2025, impactada por la reconfiguración del sistema de transporte de gas y el aumento de costos, lo que generó un descenso en el valor de sus acciones. Sin embargo, la compañía mantiene una visión estratégica a largo plazo, impulsada por inversiones multimillonarias en Vaca Muerta, incluyendo un proyecto de planta de NGL de US$3.200 millones y la expansión de gasoductos, que buscan diversificar sus ingresos y posicionarla como un exportador clave. A pesar de los desafíos regulatorios y el aumento de apalancamiento, la mayoría de los analistas mantienen una perspectiva optimista, destacando el potencial de crecimiento futuro anclado en estos proyectos de infraestructura energética.
La Transportadora de Gas del Sur (TGS), un actor clave en el entramado energético argentino, navega actualmente por aguas complejas, evidenciadas por una caída del 7,2% en sus acciones en Wall Street y un retroceso del 25% en lo que va del año. Estos movimientos bursátiles se desataron tras un reporte de ganancias del tercer trimestre de 2025 que mostró una contracción significativa en su utilidad neta y en su facturación. Sin embargo, bajo la superficie de estos resultados trimestrales se gesta una estrategia de inversión y expansión de gran envergadura en Vaca Muerta que podría redefinir su perfil financiero y su rol en la matriz energética nacional.
Un Trimestre con Vientos en Contra
Los resultados financieros de TGS para el tercer trimestre de 2025 revelaron una utilidad neta de ARS$110.505 millones, un 26% por debajo de lo registrado el año anterior en pesos constantes. Esta disminución no fue un evento aislado, ya que la facturación total de la compañía cayó un 6% y su utilidad operativa un 11%. El segmento de transporte de gas, tradicionalmente un pilar, fue el más afectado, con una caída del 23% en su utilidad operativa. La reconfiguración del sistema de transporte de gas, dispuesta por la Secretaría de Energía y el ENARGAS, impactó directamente en los ingresos de TGS al modificar contratos clave con entidades como CAMMESA y ENARSA, lo que se tradujo en una reducción de casi ARS$21.000 millones en los cobros por contratos en firme. Adicionalmente, un incremento en los costos de administración y comercialización contribuyó al retroceso del EBITDA, que se situó un 6,2% por debajo del año anterior. A pesar de que los ajustes tarifarios lograron compensar parcialmente el efecto inflacionario, el volumen de ventas disminuyó en todos los segmentos, incluyendo el de líquidos, donde solo la mejora de los precios internacionales y la reducción del costo del gas natural impulsaron el resultado operativo un 21%.
La Apuesta Estratégica por Vaca Muerta y los Líquidos
Contrariamente a la debilidad trimestral, la visión a largo plazo de TGS está firmemente anclada en proyectos de infraestructura masivos en la formación de Vaca Muerta, con el objetivo de capitalizar el creciente potencial de producción de hidrocarburos no convencionales de Argentina. El proyecto estrella es la construcción de una planta de Procesamiento de Líquidos de Gas Natural (NGL) y su infraestructura asociada, que representa una inversión total de US$3.200 millones. Este ambicioso plan, diseñado para exportar derivados de gas natural, es considerado un pilar para la diversificación de ingresos y la expansión global de la compañía.
La aprobación del Régimen de Incentivo para Grandes Inversiones (RIGI) para este proyecto es fundamental, ya que habilita la estructura de financiamiento necesaria. TGS está en negociaciones avanzadas para cerrar un préstamo sindicado de US$1.400 millones para su subsidiaria Midstream de Gas del Sur (MGS) antes de finalizar el año, un paso crucial para la ejecución. La capacidad contratada bajo la modalidad "take or pay" para el proyecto ya alcanza el 96%, lo que subraya la fuerte demanda y el compromiso de los futuros clientes. Se espera que la planta de NGL inicie operaciones en marzo de 2030, inyectando un nuevo flujo de ingresos sustancial a la compañía.
Además del proyecto de NGL, TGS avanza con otras iniciativas estratégicas. La ampliación del gasoducto Perito Moreno, con una inversión inicial de US$500 millones para 2027, buscará aumentar la capacidad de transporte de gas. Un acuerdo con Pampa Energía para un gasoducto de captación de 15 años por US$190 millones liberará espacio en el sistema existente para alimentar la futura planta de NGL. Asimismo, la inversión de US$60 millones en una nueva planta de estabilización en Tratayén busca manejar el gas cada vez más rico proveniente de Vaca Muerta, un desafío y una oportunidad para la monetización de subproductos.
Desafíos Regulatorios y la Perspectiva del Inversor
El camino de TGS no está exento de obstáculos. La ya mencionada reconfiguración del sistema de transporte de gas es un recordatorio constante de la intervención regulatoria en un sector vital. Aunque la compañía espera recuperar los ingresos perdidos a través de futuros ajustes tarifarios hasta 2030, la incertidumbre regulatoria siempre representa un factor de riesgo. Financieramente, el ambicioso plan de inversión elevará el apalancamiento de TGS, aunque la gerencia estima que no superará 2,5 veces el EBITDA en su punto máximo, lo que indica una gestión prudente de la deuda ante un gran desembolso de capital.
Para los inversores, el panorama de TGS presenta una dicotomía interesante. Por un lado, los resultados recientes y la volatilidad de las acciones pueden generar cautela. Por otro lado, el consenso de los analistas de Wall Street es abrumadoramente positivo, con 11 de 13 recomendaciones de compra y un precio objetivo promedio que sugiere un potencial de suba del 87%. Esta visión optimista se fundamenta en la capacidad de la compañía para ejecutar sus proyectos de Vaca Muerta y en la expectativa de que estos generen un valor significativo a largo plazo, transformando a TGS en un exportador de energía con una base de ingresos más diversificada y robusta. La recuperación de US$50 millones del seguro por la inundación de 2025 en el Complejo Cerri, esperada para el primer trimestre de 2027, también podría ofrecer un pequeño impulso.
En síntesis, TGS encarna la paradoja de una empresa que enfrenta desafíos operativos y regulatorios en el corto plazo, mientras construye un futuro estratégico y expansivo en uno de los yacimientos no convencionales más prometedores del mundo. El éxito de sus proyectos de Vaca Muerta y la capacidad de sortear el entorno macroeconómico y regulatorio serán determinantes para materializar el optimismo que los analistas ven en su valor a futuro.