Vaca Muerta bajo el microscopio de Wall Street: Vista Energy supera a YPF en la preferencia inversora
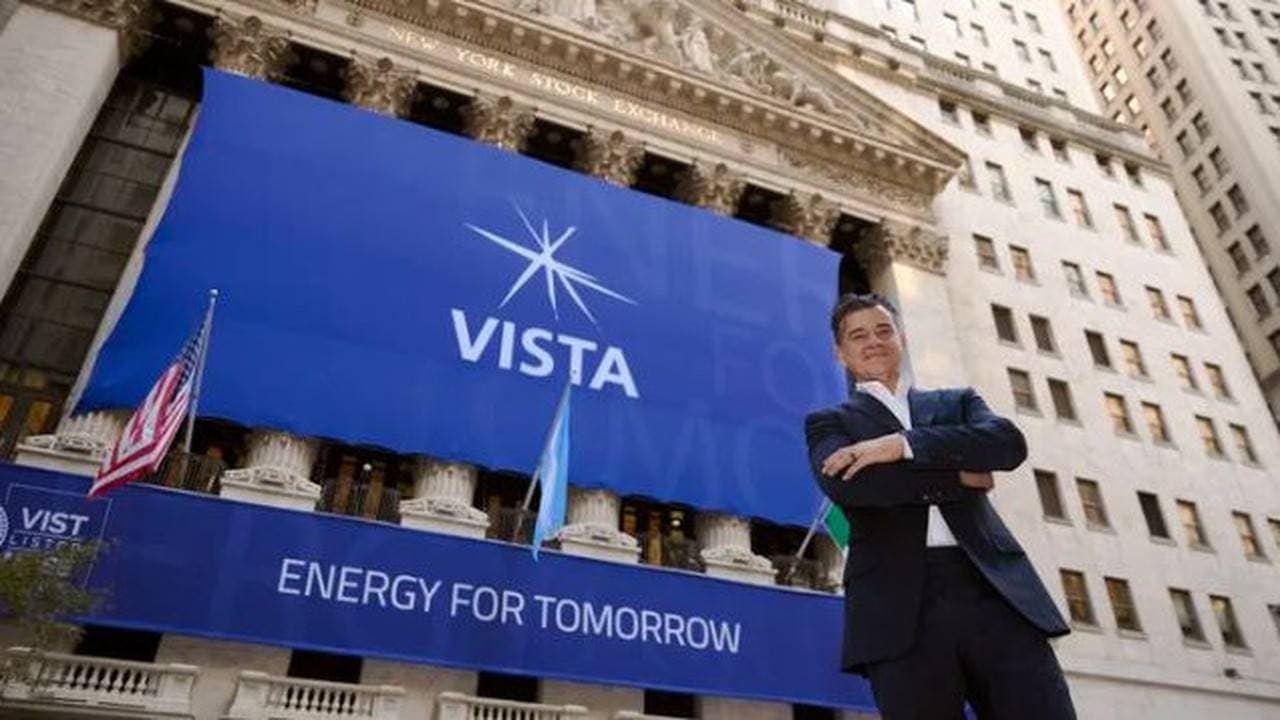
Wall Street ha intensificado su interés en el sector energético argentino, con un foco especial en Vaca Muerta. Un informe de UBS revela que Vista Energy ha emergido como la acción preferida por los grandes fondos, superando a YPF debido a su estrategia concentrada en el shale oil, su historial de ejecución y una menor exposición al riesgo político. El artículo analiza las razones detrás de esta preferencia, comparando los modelos de negocio y las proyecciones de crecimiento de ambas compañías, y discute las implicaciones para los inversores interesados en el desarrollo energético de Argentina.
El interés de Wall Street por los mercados emergentes, y en particular por el sector energético de América Latina, ha vuelto a posicionar a Argentina en el radar de los grandes fondos. Sin embargo, este renovado apetito no se distribuye de manera uniforme, y un reciente análisis de UBS BB Global Research ha revelado una clara inclinación: Vista Energy, la petrolera con foco en Vaca Muerta, ha captado una atención significativamente mayor que la estatal YPF entre los inversores institucionales.
Contexto de Mercado: La Geopolítica y Vaca Muerta
En un escenario global marcado por la volatilidad geopolítica y la búsqueda de fuentes de energía estables, Vaca Muerta, la formación de shale de clase mundial en Argentina, emerge como un polo de atracción. Su potencial para transformar la matriz energética del país y generar un flujo constante de dólares es una narrativa poderosa para los inversores. No obstante, la forma de capitalizar este potencial difiere sustancialmente entre las opciones disponibles, y Wall Street está aplicando un filtro riguroso.
Las reuniones entre UBS y fondos de inversión en Nueva York confirmaron que, si bien el interés general por Argentina fue una "sorpresa positiva", Vista Energy se consolidó como el nombre más atractivo. Esto contrasta con otras compañías latinoamericanas que generaron menos consultas de lo esperado, señalando una postura selectiva del capital extranjero.
Vista Energy: La Apuesta Pura y Enfocada
La preferencia por Vista Energy se cimenta en varios pilares estratégicos. La compañía ofrece una exposición directa y relativamente simple al desarrollo del shale oil en Vaca Muerta. A diferencia de una petrolera integrada, su modelo de negocio se concentra en aumentar la producción de petróleo no convencional, mejorar la eficiencia operativa y traducir ese crecimiento en un sólido flujo de caja. Esta estrategia lineal es particularmente valorada por inversores que buscan una tesis de inversión clara y predecible.
La adquisición de activos de Equinor, por ejemplo, ha permitido a Vista elevar sus reservas probadas de manera significativa, consolidando su perfil de crecimiento. Este enfoque especializado, alejado de las complejidades de un negocio integrado, minimiza variables operativas adicionales, lo que la hace percibida como una opción de inversión más 'limpia' y menos expuesta a riesgos diversificados, e incluso con cierto atractivo como diversificación ante tensiones geopolíticas, al operar en una región considerada relativamente estable en términos energéticos.
YPF: Potencial Estratégico, Complejidad Inherente
Por otro lado, YPF, la petrolera insignia de Argentina y principal operadora en Vaca Muerta, presenta un panorama de inversión más complejo. Si bien su escala, posición privilegiada en la formación y sus ambiciosos proyectos de infraestructura y exportación de gas natural licuado le confieren un potencial estructural innegable, su carácter de compañía integrada introduce desafíos adicionales.
La necesidad de combinar el desarrollo de Vaca Muerta con operaciones de refinación, comercialización de combustibles y una extensa red de transporte, requiere inversiones elevadas y plantea interrogantes sobre la asignación de capital a largo plazo. Más aún, el control estatal de YPF introduce una variable política que Wall Street monitorea con cautela. La posibilidad de cambios en la orientación estratégica o en la distribución de capital por parte de futuros gobiernos, especialmente en contextos electorales, puede generar una mayor volatilidad en la acción, lo que la convierte en una opción más "agresiva" para ciertos perfiles de inversores.
Valuaciones y Perspectivas Futuras
Las valuaciones de mercado refuerzan esta diferencia de percepción. Mientras que los precios objetivo promedio a 12 meses de los bancos de inversión sugieren un potencial de subida del 25% para Vista (con UBS fijando $80), el potencial para YPF se estima en un 11% (con UBS en $55). Esto subraya que, a pesar del reconocimiento del potencial de YPF, los analistas y fondos ven una trayectoria de crecimiento más definida y un menor riesgo en la propuesta de Vista.
Los inversores, por lo tanto, enfrentan una elección estratégica. Aquellos que buscan una exposición pura y enfocada al crecimiento de la producción de shale oil en Vaca Muerta encuentran en Vista Energy una alternativa convincente y con una ejecución histórica destacada. Por el contrario, YPF atrae a quienes apuestan por una transformación más amplia del sector energético argentino, asumiendo un riesgo mayor derivado de su complejidad operativa y, crucialmente, de su exposición política.
Implicaciones para los Inversores
Para el inversor en mercados emergentes, esta divergencia subraya la importancia de una selección de activos meticulosa. Mientras Vaca Muerta continúa su transformación estructural y su capacidad para generar divisas para Argentina, la elección entre Vista y YPF no es solo sobre el 'qué' invertir, sino el 'cómo'. Vista representa una estrategia más lineal y menos expuesta a la volatilidad política doméstica, lo que le otorga un "premium" en la percepción de riesgo-retorno actual.
Los riesgos para ambas compañías incluyen la evolución del precio internacional del petróleo, las fluctuaciones cambiarias y los cambios en el marco regulatorio argentino. Sin embargo, Vista también enfrenta el desafío de alcanzar y sostener su ambiciosa meta de producción de 250.000 barriles equivalentes de petróleo por día, un objetivo que exige inversiones significativas en infraestructura y una ejecución impecable. Para YPF, la incertidumbre sobre la dirección política y las decisiones de capitalización de grandes proyectos como el GNL siguen siendo factores determinantes. En esencia, Wall Street ha señalado su preferido para capitalizar el "boom" de Vaca Muerta en el corto y mediano plazo, inclinándose por la simplicidad y el enfoque operativo.