Noticias
Todas las novedades del mercado
Comercio InternacionalAcuerdos Comerciales
Aranceles de EE.UU.: Un Análisis Asimétrico del Impacto en las Exportaciones Argentinas
El nuevo esquema arancelario de Estados Unidos impone un 10% a Argentina, pero sus principales exportaciones como petróleo, carne y metales preciosos están exentas debido a intereses estratégicos de EE.UU. y un acuerdo bilateral. Esto podría generar una ventaja competitiva para Argentina frente a terceros países que sí afrontan aranceles más altos. Sin embargo, sectores como vinos y pesca podrían perder competitividad frente a la Unión Europea. El Tratado sobre Comercio e Inversiones (ARTI) entre Argentina y EE.UU. profundiza la cooperación, con Argentina abriendo su mercado a bienes estadounidenses y eliminando barreras no arancelarias, mientras EE.UU. suprime aranceles en ciertos recursos y farmacéuticos.
25 de julio de 2026
CriptomonedasMacroeconomía
Mercado Argentino bajo Presión: La 'Metida de Pata' Cambiaria y la Sombra de la Incertidumbre Global
El mercado financiero argentino se encuentra estancado y bajo una intensa presión cambiaria, con proyecciones de consultoras que anticipan una devaluación significativa del dólar para fin de año. La situación se agudizó por las controvertidas declaraciones del vocero presidencial, Adrián Ravier, que contradicen el mensaje de estabilidad del gobierno. A nivel global, conflictos en Medio Oriente, la incertidumbre en torno a la IA y la política monetaria de EE.UU., junto con nuevos aranceles de Trump, contribuyen a un clima de ambigüedad, afectando el rendimiento de activos locales y generando preocupación sobre el futuro económico del país.
24 de julio de 2026
MacroeconomíaCrédito
La Morosidad de Hogares en Argentina Escala a Máximos de Dos Décadas: Riesgos y Resiliencia del Sistema Financiero
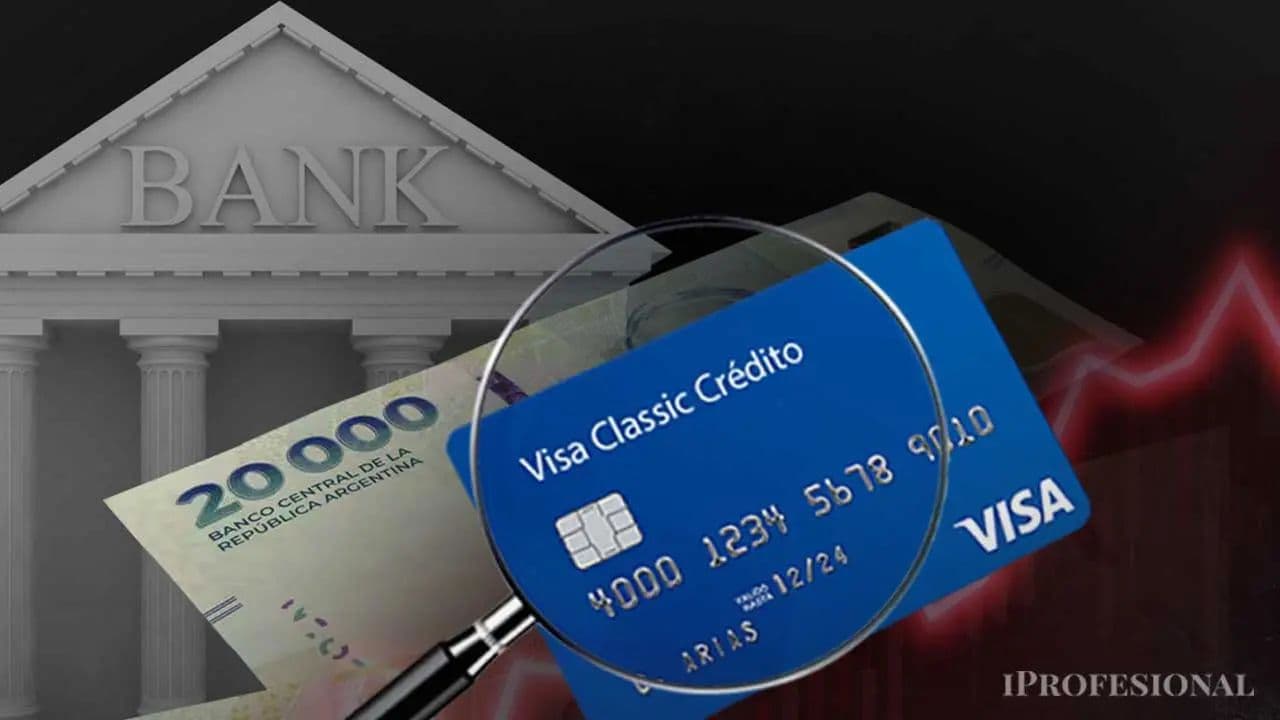
La morosidad de los créditos a hogares en Argentina ha alcanzado un 12,8% en mayo, su nivel más alto en dos décadas, casi triplicándose en un año. Este aumento se concentra en préstamos personales y tarjetas de crédito, impulsado por el fin de la licuación inflacionaria de las deudas y el encarecimiento de los créditos, llevando la carga de la deuda a casi un cuarto del salario formal. Aunque segmentos jóvenes y regiones del norte son los más afectados, el sistema financiero argentino muestra una sólida solvencia y liquidez, con altos niveles de previsiones y capital, lo que le permite absorber el impacto sin comprometer su estabilidad sistémica. Para los inversores, esto implica un riesgo para la rentabilidad bancaria pero no para la estabilidad, mientras que el consumo doméstico podría seguir deprimido.
24 de julio de 2026
GeopolíticaPolítica
La Diplomacia Ideológica de Milei en Brasil: Tensiones Políticas y su Resonancia en los Mercados Regionales
La reciente visita del presidente argentino Javier Milei a Brasil para respaldar a Flávio Bolsonaro subraya la creciente polarización ideológica en América Latina, con repercusiones en las relaciones bilaterales y los mercados. Este movimiento se produce en un momento crítico para ambos políticos, con Milei enfrentando escándalos de corrupción en Argentina y Bolsonaro bajo investigación en Brasil. La tensa relación entre Milei y Lula, pese a mantener lazos comerciales, introduce un factor de riesgo en la estabilidad regional y podría influir en la percepción de los inversores sobre las dos mayores economías de Sudamérica. La capacidad de ambas naciones para equilibrar las disputas políticas con la cooperación económica será clave para el futuro de la integración regional.
24 de julio de 2026
MacroeconomíaFinanzas Internacionales
Argentina en la Encrucijada Global: Aranceles, Petróleo y la Cautela del Mercado ante un Segundo Semestre Volátil
La economía argentina enfrenta un escenario de creciente cautela impulsado por factores externos como los nuevos aranceles de EE.UU. y la escalada del precio del petróleo por conflictos en Medio Oriente. Inversores se preparan para un segundo semestre más volátil, impulsando la demanda de coberturas cambiarias y elevando el riesgo país. Aunque no hay señal de crisis inmediata, la situación internacional y el calendario electoral presionan las finanzas nacionales, encareciendo el financiamiento y aumentando la incertidumbre sobre la inflación y el dólar.
24 de julio de 2026
MacroeconomíaFinanzas
Argentina: El Dólar en la Mira, ¿Hacia los $1.800 en un Ajuste Controlado o un Riesgo Creciente?
El vocero presidencial argentino, Adrián Ravier, sugirió que el dólar podría alcanzar los $1.700-$1.800 hacia fin de año, una "corrección mínima" que, si bien el Gobierno descarta como crisis, generó ruido en el mercado. Esta proyección se alinea con el techo de la banda cambiaria del Banco Central y algunas estimaciones privadas, reflejando un atraso cambiario significativo. Para los inversores, este escenario implica la necesidad de coberturas contra la depreciación del peso y oportunidades en activos dolarizados, mientras el Gobierno confía en la solidez macroeconómica y el superávit comercial para mantener la estabilidad.
24 de julio de 2026
RegulaciónEnergía
Edenor y Andina PLC: La Apuesta por Metrogas y la Reconfiguración del Sector Energético Argentino
Edenor, junto con Andina PLC, ha presentado una oferta irrevocable para adquirir el 70% de Metrogas, la principal distribuidora de gas en Argentina, propiedad de YPF. Esta movida estratégica de YPF responde a su plan de desinversión para enfocarse en el core business de hidrocarburos. Para Edenor y Andina PLC, la adquisición busca generar sinergias operativas y diversificar sus actividades en el sector de servicios públicos regulados. La operación podría reconfigurar el panorama energético argentino, planteando oportunidades de eficiencia y desafíos regulatorios en un mercado volátil, con implicaciones significativas para los inversores de las empresas involucradas y el sector en general.
24 de julio de 2026
MacroeconomíaPolítica Monetaria
Cuentas Sueldo en Dólares en Argentina: Un Nuevo Horizonte Laboral y sus Desafíos
El Banco Central de la República Argentina (BCRA) ha habilitado formalmente las cuentas sueldo en dólares, siguiendo la Ley de Modernización Laboral. Esta medida permite a empleadores pagar salarios en moneda extranjera directamente en cuentas bancarias, las cuales gozarán de los mismos servicios gratuitos que las cuentas en pesos, como apertura, mantenimiento y transferencias. Aunque representa un avance significativo para la formalización de prácticas existentes en algunos sectores, su adopción masiva enfrenta desafíos importantes debido a las restricciones para que las empresas accedan al mercado cambiario. La decisión busca ofrecer flexibilidad en un contexto de alta inflación, pero su impacto real dependerá de futuras políticas económicas y el acceso a divisas.
24 de julio de 2026
Mercado de CapitalesFinanzas Corporativas
Argentina Reafirma su Voto de Confianza en Wall Street con Históricas Emisiones de Bonos
Argentina ha experimentado un significativo resurgimiento en el mercado de bonos en dólares tras las elecciones de octubre, con emisiones que superan los 18.000 millones de dólares por parte de provincias y corporaciones. Este flujo de capital ha contribuido a la estabilidad cambiaria y a la acumulación de reservas del Banco Central, mitigando la caída estacional de la oferta de divisas del agro. Provincias como Neuquén, con el respaldo de Vaca Muerta, y empresas energéticas como Petroquímica Comodoro Rivadavia, lideran este retorno al financiamiento internacional, reflejando una renovada confianza de los inversores en el país.
24 de julio de 2026
MacroeconomíaInflación
La Doble Realidad Inflacionaria de Argentina: Ejecutivos y Clases Bajas Ante Costos de Vida Dispares
Argentina enfrenta una inflación que se desacelera pero revela una doble realidad en el costo de vida. Mientras que para una familia de ingresos bajos el umbral de pobreza ronda los ARS$1.53 millones, los profesionales ejecutivos necesitan casi ARS$10 millones mensuales para mantener su estilo de vida, una brecha que supera las seis veces. Esta disparidad, con presiones persistentes en rubros como vivienda y salud para los ejecutivos, presenta desafíos macroeconómicos significativos y complejiza las decisiones de inversión en un mercado segmentado.
24 de julio de 2026
MacroeconomíaAgricultura
Argentina: El Auge Exportador Impulsa la Macroeconomía y Desafía la Sostenibilidad a Largo Plazo
Argentina ha experimentado un crecimiento exportador récord en el primer semestre de 2026, con ventas que superan los US$49.454 millones y un superávit comercial del 404% interanual. Este desempeño, impulsado por el petróleo, el oro y el trigo, ofrece un respiro crucial para la estabilidad macroeconómica, fortaleciendo la balanza de pagos y las reservas. Aunque el escenario es positivo para los inversores en sectores clave, la sostenibilidad a largo plazo dependerá de la gestión de la volatilidad de los commodities y la implementación de reformas estructurales para diversificar la economía.
24 de julio de 2026
Riesgo PaísInversiones
La Búsqueda de Cobertura Cambiaria se Intensifica ante la Incertidumbre Electoral Argentina
Ante la proximidad de las elecciones en Argentina, los inversores están intensificando la búsqueda de cobertura cambiaria a través de bonos dollar-linked y contratos de futuros, a pesar de la reciente estabilidad del tipo de cambio y la desaceleración de la inflación. Esta demanda, que supera los 8.000 millones de dólares según Banco Comafi, refleja una estrategia prudencial frente a la incertidumbre electoral y la potencial volatilidad del segundo semestre. El gobierno, a través del Tesoro y el Banco Central, está canalizando esta demanda con la emisión de deuda y la intervención en el mercado de futuros para evitar presiones directas sobre las reservas y el mercado de contado. Para los inversores, esto implica considerar instrumentos como el TZV27 y TZV28, evaluando rendimientos y riesgos asociados a la duración y el contexto político post-electoral.
24 de julio de 2026