Noticias
Todas las novedades del mercado
MacroeconomíaPolítica Monetaria
El Dólar en América Latina: Navegando la Encrucijada de la Fed y el Carry Trade
El dólar en América Latina enfrenta un escenario de dos fuerzas opuestas: las altas tasas de interés en la región, que atraen inversiones vía carry trade, y una posible postura más restrictiva de la Reserva Federal de EE.UU. que fortalecería al billete verde globalmente. La solidez de la economía estadounidense y la persistencia de la inflación podrían llevar a la Fed a subir tasas en los próximos meses, lo que reduciría el atractivo de las monedas latinoamericanas, a pesar de la resiliencia de países como Colombia y Brasil. Los meses de septiembre y octubre de 2026 serán clave para definir la trayectoria del dólar en 2027.
1 de agosto de 2026
Economía ArgentinaFinanzas Personales
Inversión Inmobiliaria en Argentina: ¿Renta Tradicional o 'Flipping'? Un Análisis de Estrategias y Rentabilidades
El mercado inmobiliario argentino presenta dos estrategias de inversión principales: la renta tradicional y el "rulo inmobiliario" o flipping. Mientras la primera ofrece una recuperación de capital a largo plazo con una apreciación considerable, la segunda promete retornos anuales elevados a través de la compra, refacción y venta rápida de propiedades subvaluadas. Ambas opciones tienen sus propios cálculos de rentabilidad, riesgos y requieren perfiles de inversor distintos para capitalizar las oportunidades en un contexto económico dinámico, según el análisis de Damián Di Pace.
1 de agosto de 2026
Riesgo PaísBanca Central
Argentina en la Encrucijada: Reformas, Dólar y Oportunidades de Inversión ante un Horizonte Electoral
Argentina atraviesa un período de reformas estructurales y estabilización cambiaria, con el dólar encontrando un techo provisional en $1.500 y una política de absorción de pesos. Mientras el Gobierno busca mejorar la credibilidad institucional con la reforma de la Carta Orgánica del BCRA, el riesgo país sigue elevado debido a tasas de interés externas y la incertidumbre electoral hacia 2027. En este contexto, el artículo explora oportunidades de inversión en instrumentos en pesos (como bonos duales), renta variable global (tecnológicas como Microsoft y Amazon, ETF EWZ de Brasil) y acciones locales selectivas (Pampa Energía, Central Puerto, Loma Negra), desaconsejando YPF y Vista por el precio del petróleo. La selectividad y el monitoreo del calendario político son cruciales para los inversores.
1 de agosto de 2026
Finanzas PúblicasPolítica Monetaria
Argentina: La Estrategia del Dólar y su Eco en el Mercado de Crédito
El gobierno argentino, a través del Ministerio de Economía y el Banco Central, implementó una serie de maniobras financieras que lograron contener la suba del dólar y facilitar el refinanciamiento de deuda, aunque no sin generar controversia. La estrategia, que incluyó la venta de dólares por parte del Tesoro y una oferta inusual en el mercado de futuros, fue exitosa en sus objetivos inmediatos, pero elevó la volatilidad en las tasas de interés de corto plazo. Analistas debaten si estas tácticas son sostenibles y cómo impactan en la liquidez y la previsibilidad del mercado de crédito, crucial para la economía productiva.
1 de agosto de 2026
Mercados FinancierosEconomía
Inflación Argentina: ¿Un Repunte Transitorio en Julio o el Inicio de un Nuevo Ciclo?
Tras una leve desaceleración en junio, la inflación argentina de julio de 2026 proyecta un repunte, con estimaciones de consultoras privadas superando el 2% debido a factores estacionales como las vacaciones de invierno y el impacto del tipo de cambio en alimentos y bebidas. Aunque se anticipa una desinflación gradual para el segundo semestre, el desafío de mantener cifras por debajo del 1,5% mensual se mantiene, mientras que la proyección anual de la inflación para 2026 ronda el 31,8%.
1 de agosto de 2026
Mercado CambiarioMacroeconomía
Argentina: El Efímero Superávit Cambiario y los Desafíos de Sostenibilidad ante un Semestre Electoral
Argentina registra un superávit cambiario por tercer mes consecutivo, un hecho celebrado por el gobierno y visto con buenos ojos por el FMI, lo que disipa temores de devaluación y default a corto plazo. No obstante, el mercado se muestra cauto sobre la sostenibilidad de esta tendencia debido a la estacionalidad de las exportaciones, la moderación de precios energéticos y el persistente apetito dolarizador de los ahorristas. La cercanía de las elecciones presidenciales añade incertidumbre, llevando a los inversores a monitorear de cerca la acumulación de reservas y las señales políticas.
1 de agosto de 2026
CommoditiesTecnología
Finanzas Argentinas: Alivio Temporal en Julio en Medio de Desafíos Inflacionarios y Tensiones Globales
Julio cerró con una aparente calma en el mercado financiero argentino, gracias a las intervenciones del gobierno que estabilizaron los tipos de cambio y lograron exitosas licitaciones de deuda. No obstante, persisten preocupaciones sobre la pausa en la desinflación, las tasas de interés negativas y la pérdida de reservas del BCRA, mientras la economía real muestra resultados dispares. A nivel global, la confianza del consumidor en EE.UU. mejoró, aunque el déficit fiscal y el aumento de las tasas de los bonos del Tesoro generan incertidumbre en un contexto de balances corporativos mixtos.
31 de julio de 2026
MacroeconomíaPolítica Monetaria
Argentina: Acumulación de Reservas vs. Incertidumbre Cambiaria en el Horizonte
El Banco Central de Argentina ha logrado una significativa acumulación de reservas de divisas en 2026, superando metas anuales y fortaleciendo la posición cambiaria del país. Sin embargo, esta estabilidad se ve desafiada por declaraciones gubernamentales que sugieren una posible devaluación futura del tipo de cambio, generando incertidumbre en el mercado.
Analistas y economistas critican la falta de coherencia en los mensajes oficiales, que contradicen los esfuerzos del BCRA por contener el dólar. Este escenario plantea riesgos y oportunidades para inversores, quienes deben navegar entre la acumulación de divisas y las señales mixtas sobre la dirección futura de la política cambiaria argentina.
31 de julio de 2026
InversionesRenta Variable
Crecimiento Sostenido de Dividendos Globales: ¿Una Señal de Confianza Corporativa en un Escenario Volátil?
El primer trimestre de 2026 ha visto un crecimiento récord en la distribución de dividendos globales, alcanzando los 424.500 millones de dólares, lo que refleja una fuerte confianza corporativa pese a la incertidumbre económica. Este aumento, impulsado principalmente por los sectores de tecnología, finanzas y materiales básicos, señala una estrategia de retorno al accionista que prioriza la estabilidad de los dividendos sobre las recompras. Para los inversores, este escenario ofrece oportunidades para buscar ingresos y cobertura cambiaria a través de instrumentos como los CEDEARs, invirtiendo en empresas líderes que demuestran solidez financiera y capacidad de adaptación.
31 de julio de 2026
Análisis FinancieroPolítica Monetaria
El Dólar en Argentina: Entre la Estabilidad Oficial y la Necesidad de Ajuste para la Competitividad
El dólar en Argentina se encuentra en un punto de inflexión. Si bien el Gobierno ha mantenido una estabilidad relativa, economistas advierten sobre la necesidad de un ajuste gradual para mejorar la competitividad de las empresas, descartando una devaluación abrupta. Se espera que el segundo semestre de 2026 vea una menor oferta de divisas debido a la estacionalidad de las exportaciones, lo que podría presionar al alza la cotización. Esta dinámica genera un debate crucial sobre cómo equilibrar la lucha contra la inflación con la necesidad de fortalecer el sector productivo, con implicaciones directas para inversores y la estrategia económica del país.
31 de julio de 2026
Mercados FinancierosMacroeconomía Argentina
Mercado Argentino: Agosto Demanda Cautela y Selectividad en un Escenario de Incertidumbre Dual
El mercado argentino transitó un julio volátil, donde el S&P Merval avanzó, pero los bonos mostraron un comportamiento mixto. La mejora de los fundamentos locales, como la desaceleración de la inflación y las mejoras crediticias, se vio contrapesada por la incertidumbre geopolítica en Medio Oriente y las crecientes expectativas políticas internas de cara a 2027. Los analistas recomiendan cautela y selectividad en agosto, priorizando instrumentos cuponeros en renta fija y empresas de alta calidad en el sector energético y de servicios en renta variable, dada la dualidad entre fundamentos sólidos y la percepción de alto riesgo.
31 de julio de 2026
Desarrollo EconómicoEnergía
Argentina en el Punto de Inflexión: Convertir la Estabilidad Macroeconómica en Crecimiento Duradero
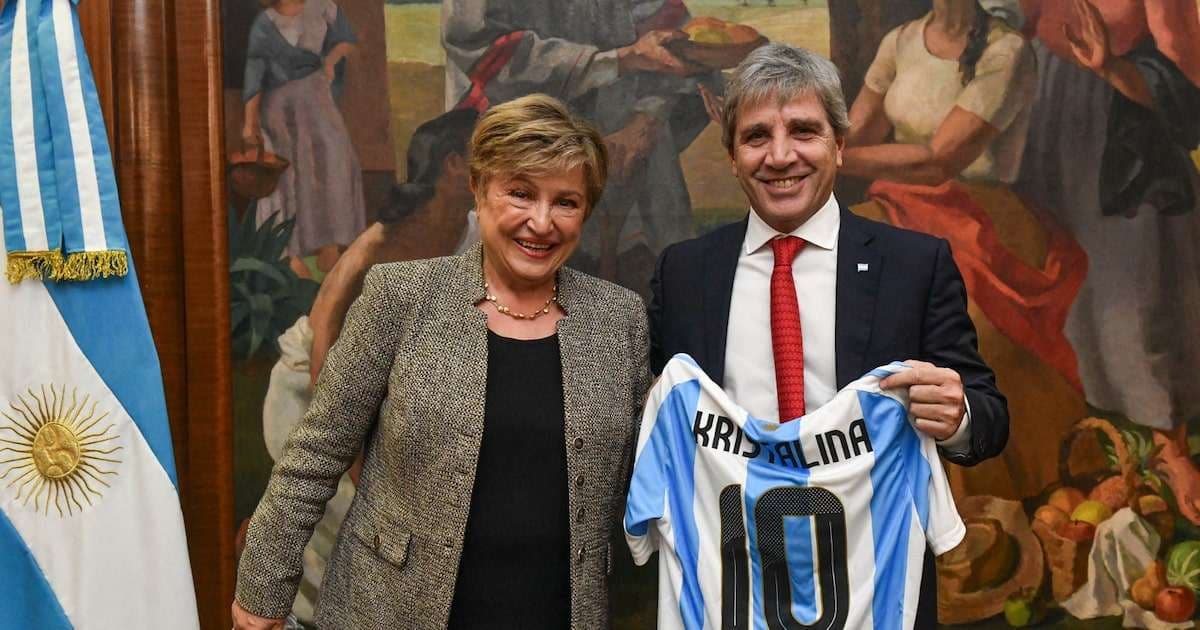
La directora gerente del FMI, Kristalina Georgieva, elogió la "impresionante" estabilización económica de Argentina, destacando el superávit fiscal y la desaceleración inflacionaria como cimientos para futuras inversiones. A pesar de los logros, el FMI enfatiza la necesidad de mantener el rumbo de las reformas para transformar esta estabilidad en una prosperidad duradera, con un foco especial en el potencial de sectores como Vaca Muerta, la minería y los servicios de conocimiento, que ofrecen nuevas oportunidades para los inversores.
31 de julio de 2026